Jurnal Service Charge Hotel: Contoh Control Account dan Koreksi
Jurnal service charge hotel perlu mengikuti tahap transaksi dan bukti: penagihan, pengumpulan, alokasi, distribusi serta koreksi. Contoh di sini merupakan rancangan kertas kerja yang harus disesuaikan dengan kebijakan dan dokumen usaha.
Tentukan control account sebelum membuat jurnal
Control account digunakan agar saldo service charge dapat dirinci dan dicocokkan dengan dokumen. Nama akun serta nomor akun bukan format wajib universal. Tentukan perlakuan bersama penyusun laporan yang memahami profil usaha dan aturan uang servis yang relevan.
Pisahkan peristiwa transaksi
Penagihan kepada tamu, penerimaan settlement dan pembayaran kepada pekerja adalah peristiwa berbeda. Bukti setiap tahap menentukan tanggal, pihak dan nilai yang dicatat. Jangan mencatat pembayaran yang belum terjadi hanya untuk menghabiskan saldo akhir.
Contoh kertas kerja jurnal
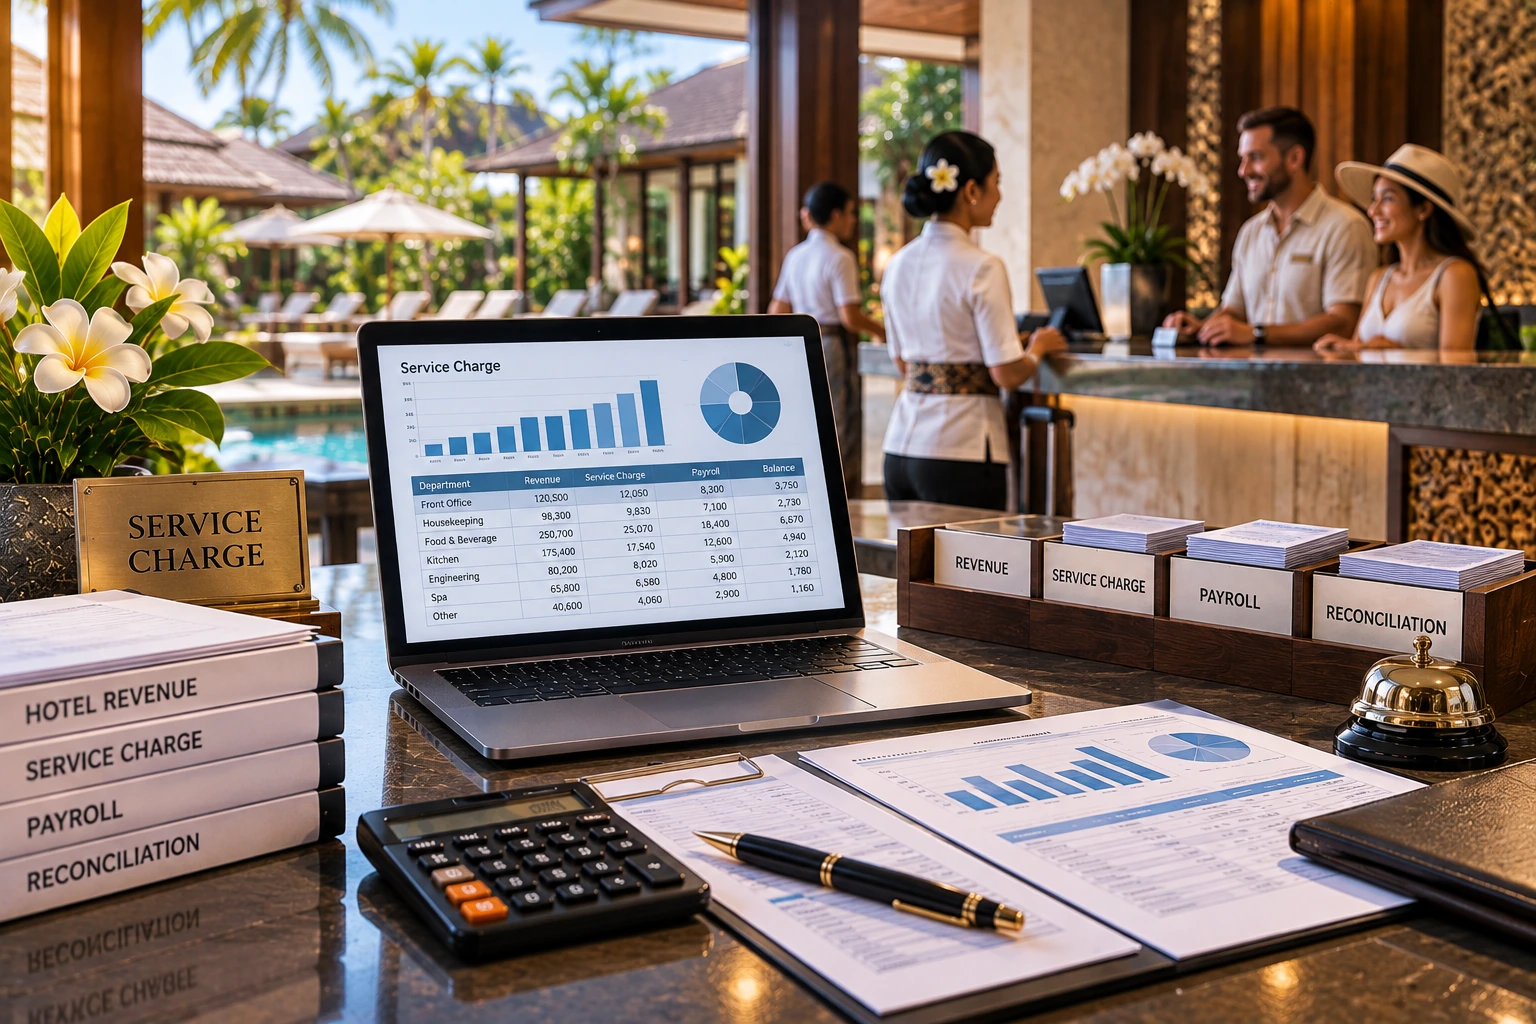
Gunakan kolom tanggal, referensi, tahap transaksi, akun debit, akun kredit, nilai dan dasar dokumen. Untuk satu baris pengumpulan, lampirkan rincian folio/settlement. Untuk distribusi, lampirkan daftar alokasi, payroll dan bukti pembayaran. Ilustrasi ini menjelaskan hubungan bukti, bukan menetapkan debit-kredit untuk semua kasus.
Koreksi hanya setelah selisih dijelaskan
Temukan apakah masalah berasal dari pencatatan ganda, salah akun, transaksi tertinggal atau perbedaan waktu. Simpan nilai sebelum dan sesudah, alasan, bukti serta persetujuan koreksi. Saldo historis tanpa rincian tidak boleh langsung dianggap pendapatan atau dihapus dalam rekomendasi pembukuan.
Periksa saldo setelah posting
Cocokkan pergerakan control account dengan working paper dan dokumen pembayaran. Jika masih berbeda, gunakan artikel rekonsiliasi untuk penelusuran lintas sistem. Pembahasan ini fokus pada bukti jurnal; gambaran pengelolaan service charge berada pada artikel utama akuntansi service charge.
Pertanyaan yang sering diajukan
Apakah contoh akun ini wajib dipakai semua hotel?
Tidak. Ini rancangan kontrol yang perlu disesuaikan dengan profil usaha dan kebijakan akuntansi.
Bolehkah jurnal dibuat untuk membuat saldo nol?
Koreksi harus mengikuti hasil penelusuran dan dokumen, bukan target saldo tanpa bukti.