LKPM PT PMA Bali: Cara Rekonsiliasi Investasi, Aset dan Data OSS
Pokok pembahasan: Rekonsiliasi LKPM per proyek dengan daftar aset dan data OSS; fokus pada penelusuran realisasi investasi.
Landasan lengkap: Pajak PT PMA di Bali: Panduan Kewajiban Berdasarkan Transaksi.
Lanjutkan sesuai kebutuhan: LKPM Triwulan PT PMA: Cara Menjaga Akumulasi Investasi Tidak Ganda.
Pendampingan tersedia melalui layanan konsultasi pajak bisnis.
LKPM PT PMA Bali sebaiknya tidak disusun dengan menyalin satu angka dari buku besar atau rekening bank ke OSS. LKPM merupakan laporan kegiatan penanaman modal per proyek yang harus dapat ditelusuri ke realisasi investasi, tenaga kerja, kegiatan usaha dan data Perizinan Berusaha.
Untuk PT PMA yang mempunyai pembangunan hotel, vila, properti, kantor, mesin, perlengkapan atau beberapa proyek di Bali, masalah utamanya biasanya bukan hanya menghitung nilai investasi, tetapi memastikan data OSS, daftar aset dan pembukuan menjelaskan transaksi yang sama.
LKPM PT PMA Bali Bukan Sekadar Menyalin Angka Pembukuan
Dasar pelaporan yang berlaku saat ini adalah Peraturan Menteri Investasi dan Hilirisasi/Kepala BKPM Nomor 5 Tahun 2025 yang berstatus berlaku dan mencabut Peraturan Menteri Investasi/Kepala BKPM Nomor 3, 4 dan 5 Tahun 2021.
Kerangka perizinannya juga telah berubah karena PP Nomor 28 Tahun 2025 berlaku sejak 5 Juni 2025 dan mencabut PP Nomor 5 Tahun 2021 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko.
Artinya, kertas kerja internal yang masih mengacu pada format atau dasar hukum lama perlu diperiksa kembali sebelum digunakan.
Mulai dari proyek dan Nomor Kegiatan Usaha di OSS
Rekonsiliasi sebaiknya dimulai dari proyek di OSS, bukan dari total aset perusahaan.
Untuk setiap kegiatan, buat daftar:
- Nomor Induk Berusaha
- Nomor Kegiatan Usaha
- KBLI
- lokasi proyek
- tahap kegiatan
- rencana investasi pada OSS
- realisasi yang sudah pernah dilaporkan
- tambahan investasi periode berjalan
- akumulasi investasi
- tenaga kerja
Pendekatan per proyek penting ketika satu PT PMA memiliki beberapa KBLI atau lokasi di Bali. Aset untuk proyek A tidak sebaiknya digabung ke proyek B hanya agar total LKPM sama dengan total aset perusahaan.
Pisahkan tambahan realisasi dan akumulasi investasi
Dua angka ini tidak boleh tertukar.
Jika aset sudah dilaporkan pada Triwulan II, nilai yang sama tidak dimasukkan kembali sebagai tambahan realisasi Triwulan III. Aset tersebut tetap menjadi bagian akumulasi, tetapi bukan tambahan baru periode berjalan.
Siapa yang Melaporkan LKPM dan Kapan?
Untuk frekuensi laporan, Peraturan Menteri tersebut menetapkan pelaku usaha skala menengah dan besar menyampaikan LKPM setiap tiga bulan atau triwulan, sedangkan pelaku usaha skala kecil menyampaikan setiap enam bulan atau semester.
Untuk perusahaan skala menengah dan besar, LKPM Triwulan III harus disampaikan paling lambat tanggal 15 Oktober pada tahun yang bersangkutan.
Untuk periode yang sedang berjalan, pengumuman resmi pemerintah menyebut penyampaian LKPM Triwulan III 2026 melalui OSS berlangsung pada 1–15 Oktober 2026.
Karena itu, per 5 Oktober 2026 perusahaan yang mempunyai kewajiban triwulanan sedang berada dalam periode penyampaian LKPM Triwulan III.
Data Apa yang Harus Direkonsiliasi?
Isi LKPM bukan hanya angka investasi karena Peraturan Menteri Nomor 5 Tahun 2025 menyebut data LKPM mencakup realisasi penanaman modal, tenaga kerja, produksi barang atau jasa, pemenuhan persyaratan dasar dan Perizinan Berusaha, kewajiban pelaku usaha serta kendala yang dihadapi.
Dari sisi internal perusahaan, data tersebut dapat ditarik dari beberapa sumber:
| Data LKPM | Sumber internal yang diperiksa |
|---|---|
| Realisasi investasi | Daftar aset, buku besar, invoice, kontrak dan bukti perolehan |
| Lokasi proyek | OSS, NIB, dokumen proyek dan pencatatan aset |
| Tenaga kerja | Data HR dan daftar penggajian |
| Tahap kegiatan | Kondisi proyek dan data OSS |
| Produksi atau kegiatan | Laporan operasional sesuai jenis usaha |
| Kendala usaha | Catatan proyek dan kondisi pelaksanaan |
Tujuannya bukan membuat semua dokumen memiliki angka yang sama. Tujuannya adalah memastikan setiap nilai dalam LKPM mempunyai penjelasan dan bukti yang konsisten.
Rekonsiliasi Aset Tetap dengan Nilai Realisasi Investasi
Kesalahan umum adalah menggunakan jumlah pembayaran kas pada triwulan sebagai nilai investasi tanpa memeriksa aset yang sebenarnya diperoleh.
Untuk aset pada tahap persiapan, petunjuk pengisian LKPM menyatakan realisasi modal tetap dihitung berdasarkan nilai perolehan awal yang merupakan total biaya perusahaan untuk memperoleh aset termasuk biaya terkait.
Karena itu, buat kertas kerja minimal dengan kolom:
- nama aset
- proyek/Nomor Kegiatan Usaha
- tanggal perolehan
- nilai perolehan
- nomor invoice atau kontrak
- akun buku besar
- nilai yang pernah dilaporkan
- nilai tambahan periode berjalan
- status rekonsiliasi
Jangan menyamakan nilai buku setelah penyusutan dengan nilai realisasi investasi tanpa dasar. LKPM mempunyai tujuan pelaporan investasi, sedangkan laporan keuangan mempunyai fungsi accounting yang berbeda.
Tahap Persiapan dan Tahap Operasional Tidak Sama
Untuk pelaku usaha menengah dan besar, aturan membedakan LKPM tahap persiapan bagi kegiatan yang belum operasional atau belum melakukan transaksi komersial dan LKPM tahap operasional atau komersial bagi kegiatan yang sudah siap atau telah berjalan secara komersial.
Perbedaan tahap ini penting karena perusahaan yang sedang membangun hotel tidak mempunyai pola realisasi yang sama dengan hotel yang sudah beroperasi.
Pada tahap pembangunan, perhatian utama dapat berada pada tanah, bangunan, mesin, perlengkapan dan aset proyek. Ketika operasional dimulai, hubungan antara investasi tambahan, kegiatan produksi atau jasa, tenaga kerja dan status perizinan perlu dibaca sesuai kondisi perusahaan.
Jangan mengubah tahap hanya agar nilai LKPM terlihat sesuai dengan pembukuan. Pastikan status usaha pada OSS mencerminkan keadaan yang sebenarnya.
Contoh Kertas Kerja Rekonsiliasi LKPM
Berikut contoh sederhana untuk satu proyek PT PMA:
| Komponen | Data OSS/LKPM | Buku besar/daftar aset | Selisih | Tindakan |
|---|---|---|---|---|
| Tanah dan pematangan | xxx | xxx | xxx | Telusuri dokumen |
| Bangunan/renovasi | xxx | xxx | xxx | Cocokkan invoice dan proyek |
| Mesin/peralatan | xxx | xxx | xxx | Cocokkan daftar aset |
| Aset tetap lain | xxx | xxx | xxx | Periksa klasifikasi |
| Akumulasi investasi | xxx | xxx | xxx | Cocokkan laporan sebelumnya |
| Tenaga kerja | xxx | xxx | xxx | Cocokkan data HR |
Kertas kerja tersebut bukan format resmi OSS. Fungsinya adalah mencegah perusahaan mengisi angka tanpa jejak pendukung.
Kesalahan yang Sering Membuat Data LKPM Tidak Cocok
Beberapa kondisi yang perlu diperiksa sebelum pengiriman adalah:
- satu aset dilaporkan dua kali pada dua triwulan
- pembayaran uang muka dianggap sama dengan seluruh nilai investasi tanpa analisis
- aset proyek lain masuk ke Nomor Kegiatan Usaha yang salah
- nilai akumulasi tidak cocok dengan LKPM periode sebelumnya
- daftar aset sudah bertambah tetapi belum dipetakan ke proyek
- data lokasi proyek di OSS berbeda dari pembukuan aset
- jumlah tenaga kerja tidak cocok dengan data HR
- proyek sudah operasional tetapi tahap pelaporan belum diperiksa
- perubahan data perusahaan belum diperbarui pada OSS
- angka laporan hanya mengikuti saldo bank
Jika terdapat selisih, jangan langsung mengubah pembukuan agar sama dengan OSS. Tentukan dahulu sumber mana yang salah atau belum diperbarui.
Dokumen yang Perlu Disiapkan
Untuk rekonsiliasi LKPM PT PMA Bali, siapkan setidaknya:
- NIB dan data OSS
- daftar Nomor Kegiatan Usaha
- KBLI dan lokasi proyek
- LKPM periode sebelumnya
- daftar aset tetap
- buku besar akun aset dan proyek
- invoice dan kontrak pembelian
- bukti pembayaran
- dokumen tanah atau bangunan yang relevan
- laporan pembangunan atau proyek
- data tenaga kerja
- laporan operasional jika perusahaan sudah komersial
- daftar perubahan Perizinan Berusaha
Jika perusahaan memiliki beberapa proyek, gunakan kertas kerja terpisah per kegiatan dan lokasi sebelum digabung dalam pengendalian tingkat perusahaan.
Kapan Perlu Bantuan Rekonsiliasi?
Rekonsiliasi lebih dalam relevan ketika nilai aset pada laporan keuangan tidak dapat dijelaskan terhadap LKPM sebelumnya, perusahaan mempunyai beberapa proyek atau KBLI, terjadi perubahan lokasi atau tahap usaha, atau terdapat tambahan investasi yang belum jelas periode pelaporannya.
Dalam kondisi tersebut, bantuan akuntansi dapat difokuskan pada penyusunan daftar aset, pemetaan akun, rekonsiliasi transaksi dan penyiapan kertas kerja agar data yang digunakan untuk LKPM mempunyai dasar yang konsisten.
Bantuan akuntansi tidak menggantikan keputusan atau verifikasi dari OSS maupun otoritas penanaman modal.
Kesimpulan
LKPM PT PMA Bali perlu dimulai dari proyek dan data OSS, kemudian ditelusuri ke bukti investasi dan pembukuan.
Untuk perusahaan menengah dan besar, LKPM dilaporkan secara triwulanan. Pada Triwulan III 2026, periode penyampaian berlangsung sampai 15 Oktober 2026.
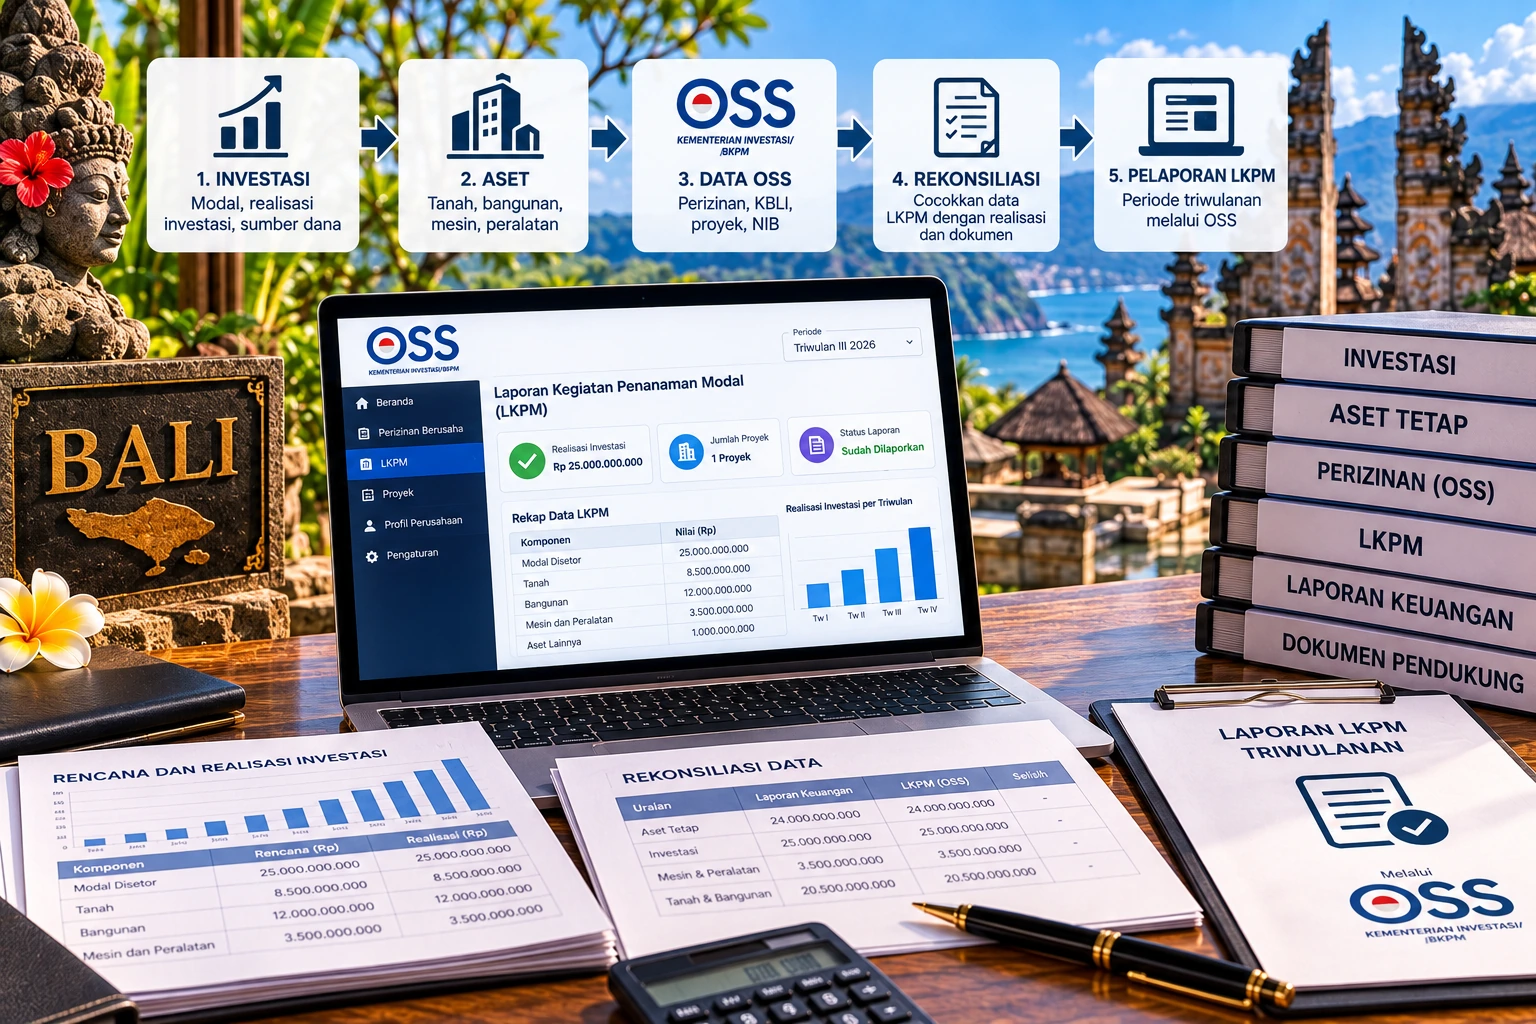
Gunakan alur OSS/Nomor Kegiatan Usaha → daftar aset → buku besar → bukti perolehan → tambahan investasi triwulan → akumulasi LKPM → tenaga kerja dan status kegiatan.
Dengan rekonsiliasi tersebut, perusahaan dapat mengurangi risiko pencatatan ganda, salah proyek atau perbedaan angka yang baru ditemukan setelah laporan dikirim.
Data LKPM Belum Cocok dengan Daftar Aset dan Pembukuan?
Jika PT PMA memiliki beberapa proyek di Bali, aset baru, pembangunan yang masih berjalan atau selisih antara LKPM sebelumnya dengan buku besar, rekonsiliasi sebaiknya dilakukan sebelum angka periode berikutnya difinalkan.
Usman Tax menyediakan dukungan akuntansi untuk membantu merapikan daftar aset, pemetaan transaksi dan kertas kerja rekonsiliasi. Kebutuhan tersebut dapat dibahas lebih lanjut melalui Konsultasi.
FAQ – LKPM PT PMA Bali
Kapan LKPM PT PMA Triwulan III 2026 disampaikan?
Untuk pelaku usaha skala menengah dan besar, Triwulan III paling lambat disampaikan 15 Oktober. Untuk 2026, pengumuman pemerintah menetapkan periode penyampaian pada 1–15 Oktober 2026 melalui OSS.
Apakah LKPM sama dengan laporan pajak?
Tidak. LKPM merupakan laporan kegiatan penanaman modal melalui OSS. Data pembukuan dapat menjadi sumber rekonsiliasi, tetapi tujuan LKPM berbeda dari SPT pajak.
Apakah nilai investasi LKPM sama dengan total aset di neraca?
Tidak otomatis. Nilai harus dibaca per proyek, tahap kegiatan, periode pelaporan dan ketentuan pengisian LKPM. Daftar aset dan buku besar digunakan sebagai bukti rekonsiliasi, bukan disalin langsung tanpa pemetaan.
Apa perbedaan tambahan realisasi dan akumulasi investasi?
Tambahan realisasi menunjukkan nilai investasi yang masuk pada periode pelaporan serta realisasi sebelumnya yang belum dilaporkan sesuai ketentuan. Akumulasi merupakan jumlah realisasi sejak LKPM pertama sampai periode terbaru.
Apakah semua PT PMA melaporkan LKPM setiap triwulan?
Frekuensi LKPM ditentukan antara lain oleh skala usaha dan pengecualian yang diatur. Peraturan Menteri Nomor 5 Tahun 2025 menetapkan pelaku usaha skala menengah dan besar melapor setiap triwulan, sedangkan skala kecil setiap semester.
Apakah data tenaga kerja juga masuk LKPM?
Ya. Ketentuan LKPM mencakup antara lain realisasi penanaman modal, tenaga kerja, produksi barang atau jasa, perizinan, kewajiban serta kendala pelaku usaha.
Apakah Usman Tax dapat menjamin LKPM diterima OSS?
Tidak ada jaminan tersebut. Usman Tax pada halaman ini diposisikan untuk dukungan akuntansi dan rekonsiliasi data; keputusan, verifikasi dan status laporan tetap berada pada sistem serta otoritas yang berwenang.
Rujukan & Referensi
- Status Peraturan Menteri Investasi dan Hilirisasi/Kepala BKPM Nomor 5 Tahun 2025 — jdih.bkpm.go.id
- Naskah resmi ketentuan dan format LKPM dalam Peraturan Menteri Nomor 5 Tahun 2025 — jdih-storage.bkpm.go.id
- Peraturan Pemerintah tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko — peraturan.bpk.go.id
- Periode penyampaian LKPM Triwulan III Tahun 2026 — dpmptsp.banyumaskab.go.id
Rekomendasi Artikel Berikutnya
- P3B penjualan saham PT PMA — usmantax.co.id
- pajak penjualan saham PT PMA — usmantax.co.id