Rekonsiliasi Service Charge Hotel: PMS, POS, Payroll dan Bank
Pokok pembahasan: Penelusuran selisih service charge antar-PMS, POS, buku besar, payroll dan bank.
Landasan lengkap: Akuntansi Hotel dan Villa: Panduan Sistem Keuangan Hospitality.
Lanjutkan sesuai kebutuhan: Jurnal Service Charge Hotel: Contoh Control Account dan Koreksi, Saldo Service Charge Hotel: Cara Menelusuri Outstanding dan Aging.
Pendampingan tersedia melalui layanan pembukuan dan akuntansi hospitality.
Rekonsiliasi service charge hotel diperlukan ketika angka pada PMS atau POS tidak sama dengan general ledger, daftar pembagian, payroll atau rekening bank. Solusinya bukan langsung membuat jurnal koreksi, tetapi membangun jejak dari transaksi tamu sampai pembayaran kepada pekerja dan memberi status pada setiap selisih.
Rekonsiliasi yang baik menjawab empat pertanyaan: berapa service charge yang ditagihkan, berapa yang sudah terkumpul, berapa yang dialokasikan, dan berapa yang benar-benar dibayar.
Rekonsiliasi Service Charge Hotel Dimulai dari Satu Alur Data
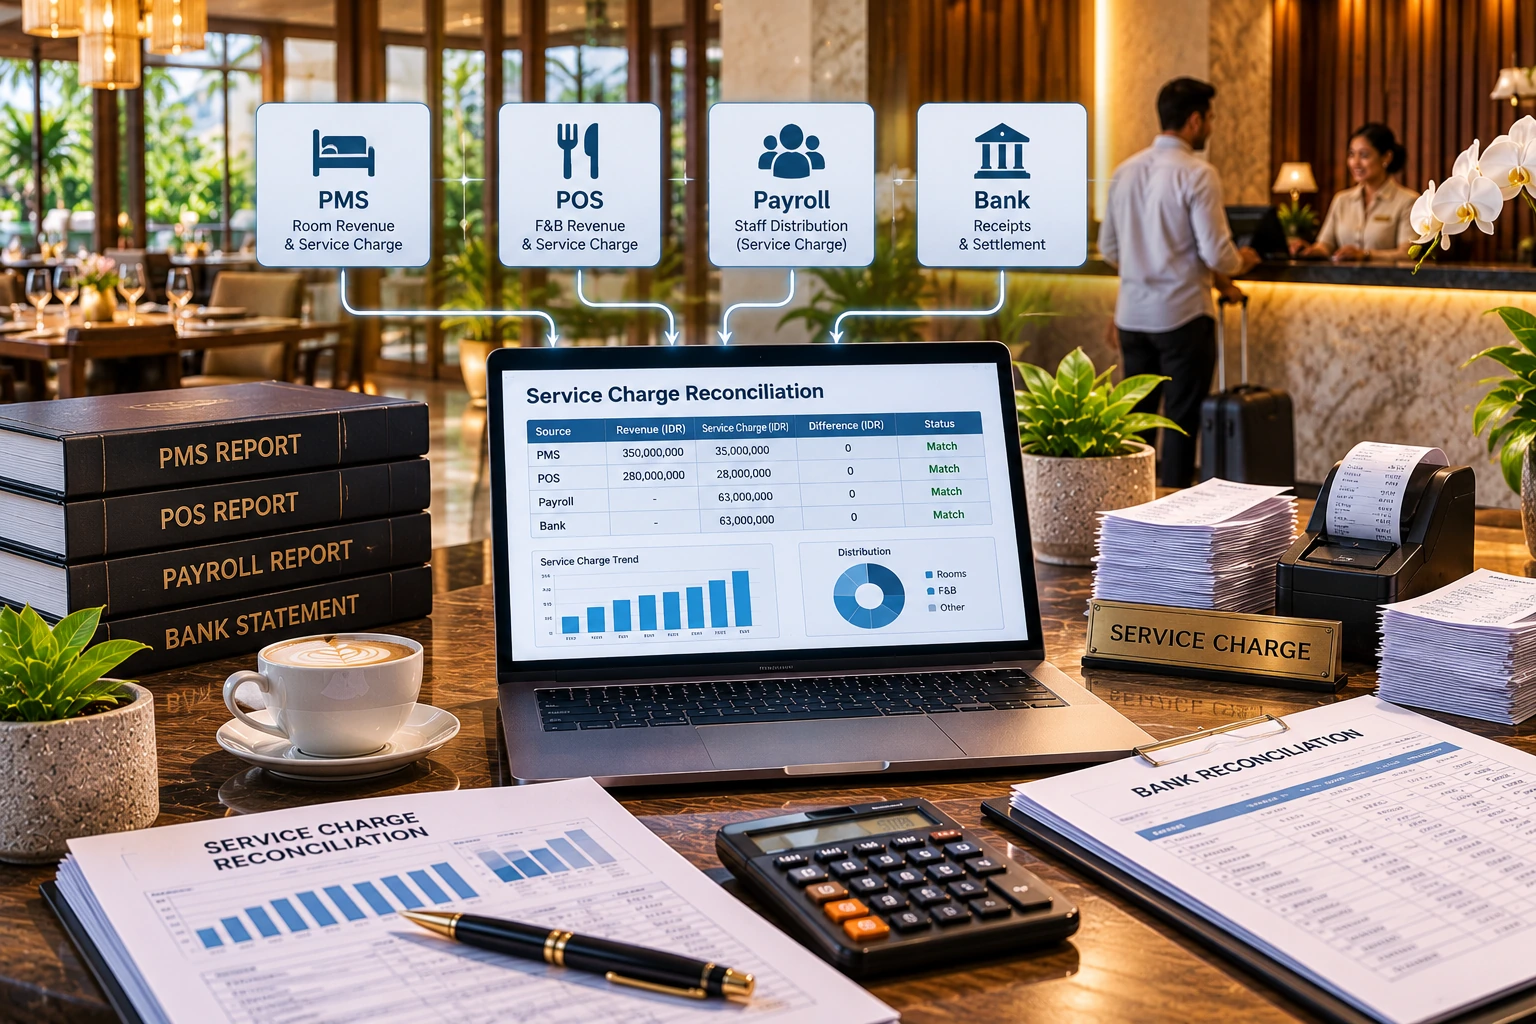
Service charge dapat melewati beberapa sistem. PMS mencatat transaksi kamar, POS mencatat outlet, accounting memegang general ledger, HR memegang daftar pembagian dan payroll, sedangkan bank menunjukkan pembayaran yang benar-benar terjadi.
Jika masing-masing sistem ditutup tanpa bridge, selisih baru terlihat ketika saldo sudah menumpuk.
Pisahkan nilai ditagihkan dan nilai terkumpul
Nilai service charge yang muncul pada guest folio belum selalu sama dengan uang yang sudah terkumpul. Settlement kartu, corporate account, refund, void dan transaksi akhir bulan dapat membuat waktunya berbeda.
Untuk menentukan dasar rekonsiliasi, Permenaker menegaskan bahwa uang servis hanya dapat diperhitungkan setelah uang servis tersebut terkumpul.
Karena itu, working paper sebaiknya mempunyai kolom terpisah untuk ditagihkan dan terkumpul.
Pisahkan alokasi, payroll dan pembayaran
Setelah uang terkumpul, proses belum selesai. Finance masih perlu membedakan:
- nilai yang dialokasikan
- nilai pada daftar pembagian
- nilai yang diproses payroll
- nilai yang dibayarkan melalui bank
- saldo yang masih outstanding
Jika angka tersebut disatukan, sumber perbedaan sulit ditemukan.
Dasar Pengelolaan Uang Servis yang Mempengaruhi Rekonsiliasi
Untuk hotel dan restoran di hotel, Permenaker Nomor 7 Tahun 2016 masih berstatus berlaku dan mengatur tata kelola uang servis.
Untuk proses rekonsiliasi, ketentuan pentingnya adalah bahwa pengelolaan uang servis sebelum dibagikan dilakukan secara terpisah dari operasional perusahaan.
Regulasi yang sama mengatur bahwa hasil pengumpulan dan pengelolaan uang servis diumumkan secara tertulis setiap bulan sebelum uang servis dibagikan.
Bagi finance, persentase tersebut perlu muncul dalam bridge yang dapat ditelusuri dari collection sampai distribusi, bukan hanya sebagai jurnal akhir bulan.
7 Selisih Kritis dalam Rekonsiliasi Service Charge Hotel
1. PMS atau POS berbeda dengan general ledger
Mulai dengan memetakan kode transaksi. Periksa apakah seluruh service charge dari PMS/POS masuk ke akun yang benar dan apakah terdapat jurnal manual yang tidak mempunyai sumber operasional.
2. Nilai ditagihkan berbeda dengan nilai terkumpul
Jangan langsung mencatatnya sebagai error. Pisahkan perbedaan waktu settlement, piutang tamu atau perusahaan, refund dan adjustment.
3. Nilai terkumpul berbeda dengan dasar alokasi
Jika alokasi menggunakan angka yang belum direkonsiliasi, seluruh tahap setelahnya ikut berbeda. Kunci collection terlebih dahulu sebelum menghitung pembagian.
4. Alokasi 3%-2%-95% tidak cocok dengan working paper
Periksa basis perhitungan dan pembulatan. Working paper harus menunjukkan angka awal dan masing-masing komponen sehingga hasilnya dapat dihitung ulang.
5. Daftar pembagian berbeda dengan payroll
Perbedaan dapat berasal dari perubahan data pekerja, koreksi periode lalu atau item yang belum diproses payroll. Beri status pada setiap variance daripada menggunakan satu jurnal penyeimbang.
6. Payroll berbeda dengan bank
Jumlah payroll yang sudah dihitung belum berarti semuanya telah dibayarkan. Cocokkan payment batch, tanggal pembayaran, retur bank dan transaksi yang masih tertunda.
7. Saldo akhir berisi transaksi lama tanpa rincian
Saldo historis harus dipisahkan dari pergerakan bulan berjalan. Tanpa pemisahan tersebut, finance tidak dapat mengetahui apakah current-period reconciliation sebenarnya sudah benar.
Alur Rekonsiliasi PMS, POS, General Ledger, Payroll dan Bank
Gunakan urutan berikut sebagai kontrol bulanan:
- tarik laporan service charge dari PMS dan POS
- identifikasi void, refund dan adjustment
- tentukan nilai yang ditagihkan
- cocokkan dengan settlement untuk menentukan nilai yang terkumpul
- cocokkan collection dengan general ledger
- hitung alokasi 3%, 2% dan 95%
- cocokkan bagian pekerja dengan daftar pembagian
- cocokkan daftar pembagian dengan payroll
- cocokkan payroll dengan pembayaran bank
- hitung saldo akhir dan klasifikasikan seluruh outstanding
Untuk kontrol batas periode, hasil pengumpulan uang servis selama satu bulan kalender setelah dikurangi penggunaan yang diperkenankan harus dibagikan kepada pekerja atau buruh yang berhak paling lambat satu bulan kalender berikutnya.
Ketentuan tersebut membuat aging penting. Saldo yang melewati periode berikutnya perlu mempunyai penyebab dan tindakan yang jelas.
Contoh Matriks Selisih Service Charge
Tabel berikut merupakan alat kontrol internal, bukan format wajib regulator.
| Titik Rekonsiliasi | Selisih | Kemungkinan Penyebab | Tindakan |
|---|---|---|---|
| PMS/POS vs GL | xxx | Pemetaan akun atau jurnal manual | Telusuri kode transaksi |
| Ditagihkan vs terkumpul | xxx | Settlement, piutang, refund | Pisahkan perbedaan waktu |
| Collection vs alokasi | xxx | Basis belum terkunci | Hitung ulang working paper |
| Alokasi vs daftar pembagian | xxx | Adjustment atau pembulatan | Review distribution sheet |
| Daftar pembagian vs payroll | xxx | Koreksi pekerja atau periode | Rekonsiliasi data payroll |
| Payroll vs bank | xxx | Pembayaran tertunda atau retur | Periksa payment batch |
| GL vs saldo akhir | xxx | Saldo historis | Buat aging dan tracing |
Setiap variance sebaiknya memiliki status, penanggung jawab, periode dan dokumen pendukung.
Cara Menangani Saldo Historis
Jangan mencampur saldo lama dengan transaksi bulan berjalan.
Buat tabel aging berdasarkan periode dan pisahkan setidaknya menjadi:
- saldo dengan dokumen lengkap
- saldo yang berasal dari perbedaan waktu
- saldo yang terkait payroll atau pembayaran
- saldo yang masih membutuhkan tracing
- saldo tanpa dokumen memadai
Saldo tanpa dokumen tidak sebaiknya langsung dihapus. Dokumentasikan keterbatasan bukti dan lakukan review sesuai materialitas serta kebijakan perusahaan.
Dengan cara tersebut, finance tetap dapat menutup rekonsiliasi periode berjalan tanpa menyamarkan masalah historis.
Hubungan Rekonsiliasi dengan Payroll dan PPh 21
Pada tahap payroll, Permenaker Nomor 7 Tahun 2016 menyatakan pemotongan Pajak Penghasilan atas uang servis dilakukan oleh pengusaha pada saat pembagian uang servis kepada pekerja atau buruh.
Untuk rekonsiliasi pajak pada payroll, PMK 168 Tahun 2023 berlaku sejak 1 Januari 2024 sebagai ketentuan pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Karena itu, daftar pembagian, payroll dan dokumentasi pajak perlu mempunyai angka yang dapat dihubungkan. Artikel ini tidak menetapkan satu perhitungan PPh 21 untuk seluruh pekerja karena penghitungan aktual memerlukan data penerima yang relevan.
Dokumen yang Perlu Disiapkan
Untuk melakukan rekonsiliasi, siapkan:
- laporan PMS dan POS
- guest folio atau ringkasan penjualan
- settlement report
- laporan void, refund dan adjustment
- general ledger
- chart of accounts
- working paper alokasi 3%, 2% dan 95%
- daftar pembagian service charge
- payroll register
- rekening bank
- bukti pembayaran
- rincian saldo awal
- aging saldo historis
- jurnal koreksi periode sebelumnya jika ada
Dokumen sebaiknya menggunakan periode yang sama agar perbedaan waktu tidak bercampur dengan error pencatatan.
Kesimpulan
Rekonsiliasi service charge hotel yang baik tidak berhenti pada pencocokan satu total. Finance perlu membangun hubungan dari PMS/POS sampai general ledger, alokasi, daftar pembagian, payroll dan bank.
Urutannya adalah nilai ditagihkan → nilai terkumpul → general ledger → alokasi 3%-2%-95% → daftar pembagian → payroll → bank → saldo akhir.
Setiap selisih kemudian diberi kategori dan tindak lanjut. Dengan metode tersebut, hotel dapat memisahkan perbedaan waktu, kesalahan pemetaan, masalah payroll, pembayaran tertunda dan saldo historis sebelum semuanya bercampur pada bulan berikutnya.
Selisih Service Charge Belum Ketemu Sumbernya?
Jika angka PMS/POS, general ledger, daftar pembagian, payroll dan bank belum dapat dicocokkan dalam satu working paper, review dapat dimulai dari periode berjalan lalu dipisahkan dari saldo historis.
Usman Tax mendampingi kebutuhan pajak dan akuntansi bisnis hospitality di Bali. Rekonsiliasi dan kebutuhan pelaporan pajak hotel dapat dibahas lebih lanjut melalui Konsultasi.
FAQ – Rekonsiliasi Service Charge Hotel: PMS, POS, Payroll dan Bank
Apa itu rekonsiliasi service charge hotel?
Rekonsiliasi service charge hotel adalah proses mencocokkan service charge dari PMS/POS dengan nilai yang terkumpul, general ledger, alokasi, daftar pembagian, payroll, bank dan saldo akhir.
Mengapa angka PMS dan general ledger bisa berbeda?
Perbedaan dapat berasal dari waktu settlement, refund, void, adjustment, pemetaan akun atau jurnal manual. Penyebabnya perlu dipisahkan sebelum membuat koreksi.
Apakah service charge yang ditagihkan langsung boleh digunakan untuk pembagian?
Permenaker Nomor 7 Tahun 2016 menyatakan uang servis hanya dapat diperhitungkan setelah terkumpul. Karena itu, nilai ditagihkan dan nilai terkumpul perlu dipisahkan dalam rekonsiliasi.
Bagaimana menangani saldo service charge lama?
Pisahkan saldo historis dari transaksi periode berjalan, buat aging per periode dan klasifikasikan saldo berdasarkan dokumen, perbedaan waktu, payroll, pembayaran atau kebutuhan tracing lebih lanjut.
Apakah saldo akhir service charge harus selalu nol?
Tidak perlu dipaksakan nol. Yang lebih penting adalah setiap outstanding mempunyai sumber, periode, alasan dan tindak lanjut yang jelas.
Apakah rekonsiliasi service charge perlu dihubungkan dengan payroll?
Ya. Bagian pekerja perlu dapat ditelusuri dari working paper alokasi ke daftar pembagian, payroll dan pembayaran bank sehingga selisih dapat ditemukan sebelum periode berikutnya.
Rujukan & Referensi
- Ketentuan uang servis pada usaha hotel dan restoran di hotel — jdih.kemnaker.go.id
- Dokumen resmi Permenaker Nomor 7 Tahun 2016 — jdih.kemnaker.go.id
- Ketentuan pelaksanaan PPh 21 atas penghasilan orang pribadi — jdih.kemenkeu.go.id
Rekomendasi Artikel Berikutnya
- panduan accounting service charge hotel — usmantax.co.id
- cara menelusuri saldo outstanding service charge hotel — usmantax.co.id