Gross vs Net OTA: Cara Membaca Booking, Fee dan Net Settlement
Pokok pembahasan: Pembedaan gross booking, komponen potongan dan net settlement OTA sebelum menyusun gross-to-net bridge.
Landasan lengkap: Akuntansi Hotel dan Villa: Panduan Sistem Keuangan Hospitality.
Lanjutkan sesuai kebutuhan: Rekonsiliasi OTA Hotel Villa di Bali: Panduan dari Booking sampai General Ledger, Refund OTA Hotel: Cara Cocokkan Booking, Settlement dan Bank.
Pendampingan tersedia melalui layanan pembukuan dan akuntansi hospitality.
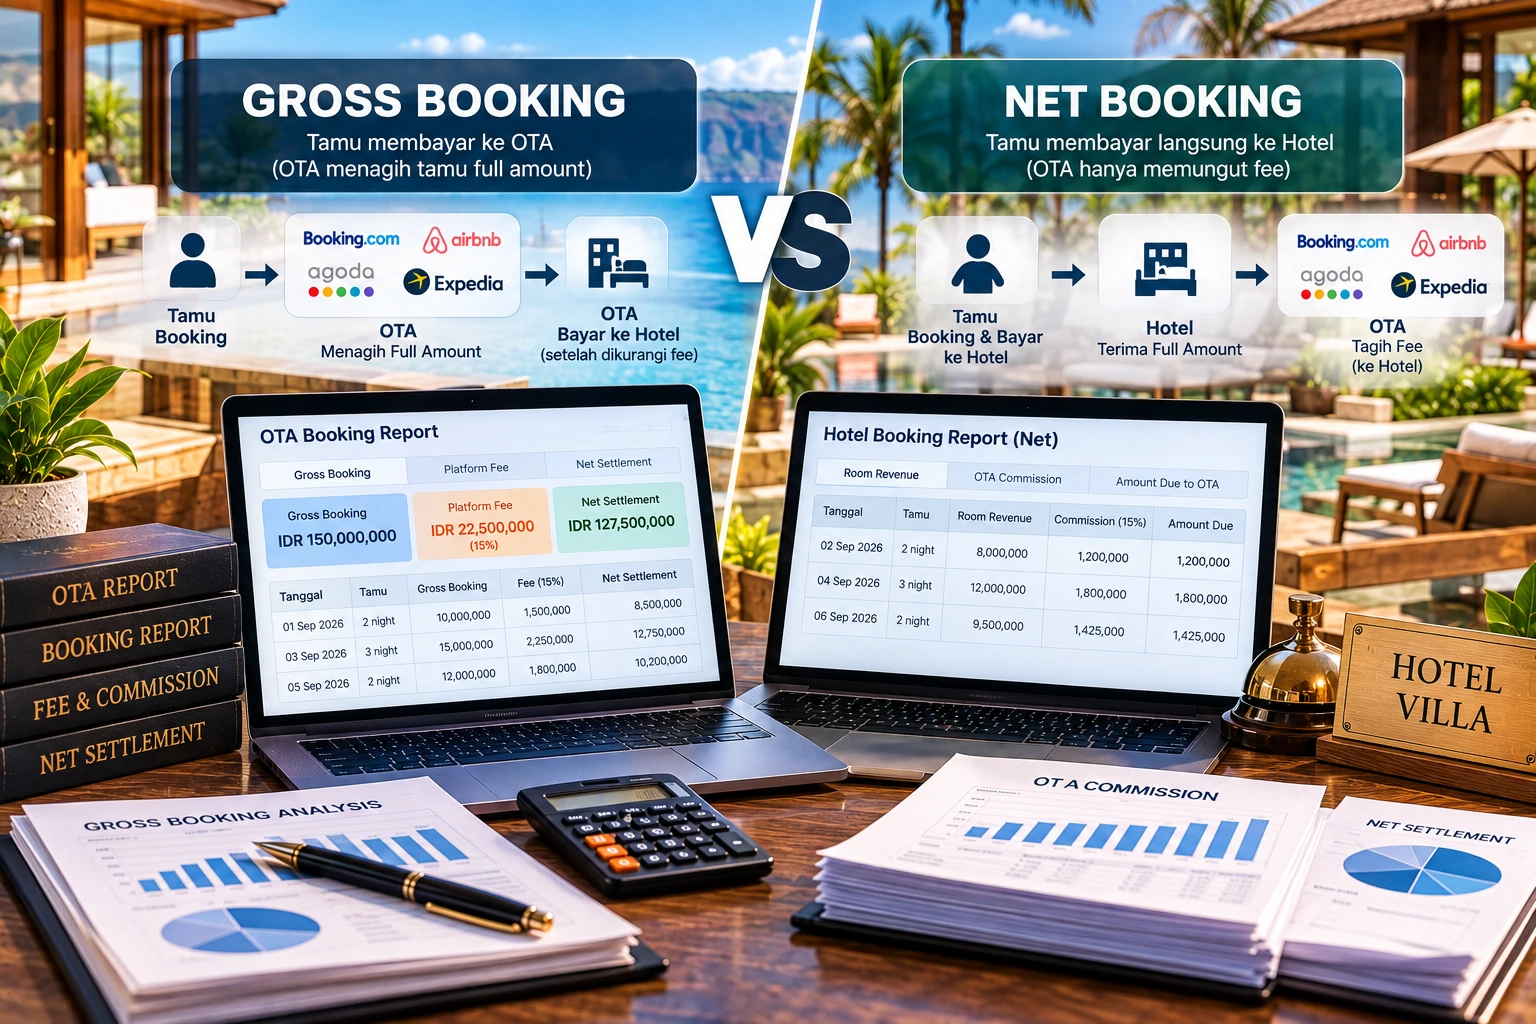
Gross vs net OTA perlu dibedakan karena nilai reservasi tamu dan dana yang akhirnya masuk ke rekening hotel atau villa dapat berada pada tahap transaksi yang berbeda. Gross booking menunjukkan titik awal transaksi, sedangkan net settlement adalah nilai yang tersisa setelah komponen tertentu dalam proses settlement diperhitungkan.
Kesalahan muncul ketika finance mengambil satu kredit bank sebagai seluruh nilai transaksi tanpa dapat menjelaskan hubungan antara booking, komisi atau fee, refund, adjustment dan settlement.
Gross vs Net OTA: Apa Perbedaan Utamanya?
Secara praktis, gunakan gross booking sebagai titik awal rekonsiliasi dan net settlement sebagai salah satu titik akhir aliran kas.
Keduanya tidak saling menggantikan.
Gross booking menunjukkan nilai transaksi sebelum pengurang
Gross booking adalah nilai reservasi yang menjadi titik awal untuk memahami transaksi tamu sebelum komponen pengurang atau penyesuaian pada settlement dijelaskan.
Finance sebaiknya menyimpan gross booking bersama booking ID, properti, tanggal menginap dan laporan sumbernya.
Net settlement menunjukkan dana setelah komponen tertentu diperhitungkan
Net settlement menunjukkan dana bersih yang dihitung oleh mekanisme settlement setelah item tertentu diperhitungkan sesuai transaksi dan dokumen platform.
Karena itu, nilai tersebut perlu dihubungkan kembali ke gross booking melalui reconciliation bridge.
Formula kontrol yang dapat digunakan adalah:
Gross booking → adjustment → fee/komisi → refund → expected settlement → bank.
Formula tersebut merupakan alat rekonsiliasi, bukan ketentuan accounting universal. Komponen aktual harus mengikuti kontrak, settlement statement dan fakta transaksi.
Jangan Anggap Selisih Gross dan Net Selalu Komisi OTA
Jika gross booking Rp10.000.000 dan bank menerima Rp8.500.000, selisih Rp1.500.000 belum boleh langsung diberi label komisi.
Periksa apakah selisih berasal dari:
- komisi atau biaya platform
- refund tamu
- cancellation atau adjustment
- potongan lain yang tercantum pada settlement
- settlement dari booking periode berbeda
- pembayaran atau koreksi yang belum diposting
Tujuannya adalah membuat setiap selisih mempunyai nama, dokumen dan periode.
Decision Matrix Gross vs Net OTA
Tabel berikut merangkum poin utama yang perlu dibandingkan sebelum menentukan langkah berikutnya.
| Kondisi | Dokumen yang Dicek | Tindakan |
|---|---|---|
| Gross booking lebih tinggi dari expected settlement | Laporan OTA dan settlement statement | Pecah fee, refund dan adjustment |
| Expected settlement berbeda dari bank | Settlement reference dan rekening bank | Periksa waktu atau payout yang belum masuk |
| Bank cocok tetapi GL berbeda | Jurnal dan pemetaan akun | Telusuri posting accounting |
| Refund muncul tanpa booking asal | Booking report dan refund detail | Hubungkan ke reservation ID |
| Fee berbeda dari working paper | Invoice atau commission statement | Periksa basis fee dan periode |
| Selisih tidak mempunyai dokumen | Seluruh sumber transaksi | Beri status belum terjelaskan dan lanjutkan tracing |
Decision matrix tersebut merupakan kontrol internal, bukan format regulator.
Cara Membuat Gross-to-Net Bridge OTA
Gunakan urutan yang konsisten setiap bulan:
- tarik seluruh booking untuk periode yang direview
- identifikasi reservation ID
- tentukan gross booking
- pisahkan cancellation dan refund
- identifikasi fee atau komisi berdasarkan dokumen
- pisahkan adjustment lain
- hitung expected settlement
- cocokkan dengan payout atau settlement reference
- cocokkan dengan rekening bank
- cocokkan dengan general ledger
- beri status pada setiap variance
Jangan membuat jurnal penyeimbang hanya untuk membuat angka sama. Rekonsiliasi harus menjelaskan mengapa angka berbeda.
Contoh Rekonsiliasi Gross Booking sampai Bank
Misalkan laporan OTA menunjukkan gross booking Rp20.000.000. Settlement statement kemudian menunjukkan beberapa pengurang dengan total Rp3.000.000 sehingga expected settlement menjadi Rp17.000.000.
Working paper dapat dibuat seperti berikut:
| Komponen | Nilai |
|---|---|
| Gross booking | Rp20.000.000 |
| Total fee, refund atau adjustment berdasarkan dokumen | Rp3.000.000 |
| Expected settlement | Rp17.000.000 |
| Bank received | Rp17.000.000 |
| Variance | Rp0 |
Contoh tersebut hanya ilustrasi matematika dan tidak menyatakan bahwa Rp3.000.000 selalu merupakan komisi. Finance tetap perlu memecah komponen berdasarkan settlement statement dan dokumen aktual.
Jika bank hanya menerima Rp16.800.000, selisih Rp200.000 harus masuk daftar variance sampai sumbernya ditemukan.
Hubungkan OTA dengan PMS dan General Ledger
Laporan OTA tidak sebaiknya berdiri sendiri dari sistem operasional hotel.
Minimal, finance perlu menghubungkan:
PMS atau reservation system → OTA booking report → settlement statement → bank → general ledger.
Dengan hubungan tersebut, satu reservasi dapat ditelusuri dari sumber operasional sampai pencatatan accounting.
Jika PMS menunjukkan transaksi Rp20.000.000 tetapi OTA hanya menunjukkan Rp18.000.000, selesaikan perbedaan itu sebelum menggunakan salah satu angka sebagai final.
Periksa booking yang dibatalkan, periode menginap, perubahan reservasi, refund, transaksi yang belum sinkron atau perbedaan cut-off.
Gross vs Net OTA untuk Pelaporan Pajak
Net settlement tidak sebaiknya otomatis digunakan sebagai satu-satunya angka untuk pelaporan pajak hanya karena nilai tersebut sama dengan kas yang masuk bank.
Untuk konteks pajak daerah, PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah masih tercatat berlaku sejak 16 Juni 2023.
Untuk konteks PPN, PMK 70/PMK.03/2022 masih tercatat berlaku sejak 1 April 2022 dan mengatur kriteria serta rincian jasa perhotelan yang tidak dikenai PPN.
Artikel ini tidak menetapkan satu tarif atau satu basis pajak universal untuk seluruh transaksi OTA. Pelaporan perlu mengikuti sifat transaksi, wilayah usaha dan ketentuan pajak yang berlaku.
Karena itu, buat reconciliation bridge terlebih dahulu sebelum menentukan angka mana yang relevan untuk working paper pajak.
Untuk analisis pajak atas komisi platform, Usman Tax mempunyai pembahasan terpisah mengenai pajak komisi OTA hotel dan villa yang membedakan gross booking, komisi dan net settlement.
Dokumen yang Perlu Disiapkan
Untuk mereview gross dan net OTA, siapkan:
- laporan booking OTA
- reservation ID
- PMS atau laporan reservasi
- settlement statement
- invoice atau commission statement jika tersedia
- laporan cancellation
- laporan refund
- adjustment report
- payout reference
- rekening bank
- general ledger
- working paper pajak yang relevan
Dokumen tersebut sebaiknya menggunakan periode yang konsisten agar settlement timing tidak bercampur dengan variance sebenarnya.
Kapan Gross vs Net OTA Perlu Direview?
Review lebih dalam relevan ketika:
- finance hanya mencatat uang yang masuk ke bank
- gross booking tidak dapat dicocokkan dengan laporan OTA
- komisi tidak mempunyai invoice atau settlement detail yang jelas
- refund tidak terhubung ke reservation ID
- expected settlement berbeda dari bank
- banyak OTA menggunakan format settlement berbeda
- general ledger tidak cocok dengan settlement report
- selisih berulang terbawa ke periode berikutnya
- angka yang digunakan untuk working paper pajak tidak mempunyai bridge ke transaksi tamu
Dalam kondisi tersebut, prioritas pertama adalah membangun gross-to-net bridge sebelum melakukan koreksi accounting atau finalisasi laporan.
Kesimpulan
Gross vs net OTA bukan pilihan antara dua angka yang salah satunya harus dibuang.
Gross booking menjelaskan titik awal transaksi, sedangkan net settlement menjelaskan dana setelah komponen settlement diperhitungkan. Finance membutuhkan keduanya untuk membangun audit trail yang lengkap.
Gunakan alur gross booking → adjustment → fee/komisi → refund → expected settlement → bank → general ledger dan beri status pada setiap variance.
Dengan pendekatan tersebut, owner dapat melihat dengan jelas mengapa nilai transaksi berbeda dari uang yang masuk ke rekening dan angka mana yang masih membutuhkan penelusuran.
Gross Booking dan Net Settlement OTA Belum Cocok?
Jika gross booking, fee, refund, settlement OTA, rekening bank dan general ledger masih menunjukkan angka berbeda, review sebaiknya dimulai dari satu gross-to-net bridge sebelum membuat jurnal koreksi atau memfinalkan working paper pajak.
Usman Tax mendampingi kebutuhan pajak dan akuntansi bisnis hospitality di Bali. Rekonsiliasi transaksi OTA, accounting dan pelaporan pajak dapat dibahas lebih lanjut melalui Konsultasi.
FAQ – Gross vs Net OTA
Apa perbedaan gross dan net OTA?
Gross OTA merupakan nilai booking yang menjadi titik awal transaksi, sedangkan net settlement adalah dana setelah komponen settlement seperti fee, refund atau adjustment yang relevan diperhitungkan berdasarkan dokumen platform.
Apakah selisih gross dan net OTA selalu komisi?
Tidak. Selisih dapat terdiri dari komisi, refund, adjustment, pembatalan, perbedaan waktu atau komponen lain. Periksa settlement statement sebelum mengklasifikasikan selisih.
Apakah net settlement boleh langsung dicatat sebagai pendapatan?
Jangan menentukan pencatatan hanya dari nilai kas masuk. Finance perlu memahami gross booking, kontrak, fee, refund dan substansi transaksi sebelum menentukan posting accounting.
Mengapa gross booking perlu dicocokkan dengan PMS?
Pencocokan membantu memastikan seluruh reservasi, perubahan, pembatalan dan refund yang ada pada OTA juga tercermin pada sistem operasional dan tidak tercatat ganda atau terlewat.
Apakah net settlement OTA otomatis menjadi dasar pajak?
Tidak boleh diasumsikan otomatis. Angka pajak perlu ditentukan berdasarkan transaksi dan ketentuan yang berlaku. Net settlement adalah bagian dari alur kas dan tetap perlu direkonsiliasi ke nilai transaksi yang mendasarinya.
Apa dokumen utama untuk rekonsiliasi gross vs net OTA?
Minimal laporan booking OTA, settlement statement, reservation ID, PMS atau reservation report, refund dan cancellation report, rekening bank serta general ledger.
Rujukan & Referensi
- Status Peraturan Pemerintah tentang ketentuan umum pajak daerah dan retribusi daerah — jdih.kemenkeu.go.id
- Kriteria dan rincian jasa perhotelan yang tidak dikenai PPN — jdih.kemenkeu.go.id
- Pembahasan Usman Tax mengenai pajak komisi OTA hotel dan villa — usmantax.co.id
Rekomendasi Artikel Berikutnya
- perbandingan direct booking dan OTA dari gross booking sampai settlement — usmantax.co.id
- pajak komisi OTA hotel dan villa — usmantax.co.id
- pemetaan PMS, POS, OTA dan buku besar — usmantax.co.id