Direct Booking Villa: Kontrol Accounting dari Booking, Pembayaran sampai Pajak
Pokok pembahasan: Kontrol bukti penerimaan direct booking villa sejak deposit, pelunasan sampai pembatalan.
Landasan lengkap: Akuntansi Hotel dan Villa: Panduan Sistem Keuangan Hospitality.
Lanjutkan sesuai kebutuhan: Direct Booking vs OTA: Perbandingan Kontrol Dokumen Accounting, Refund OTA Hotel: Cara Cocokkan Booking, Settlement dan Bank.
Pendampingan tersedia melalui layanan pembukuan dan akuntansi hospitality.
Direct booking villa memberi owner hubungan transaksi langsung dengan tamu, tetapi juga memindahkan tanggung jawab pencatatan ke sistem internal villa. Jika booking masuk melalui website, WhatsApp, email atau repeat guest, transaksi tersebut tetap harus mempunyai jejak yang sama jelasnya dengan booking dari OTA.
Masalah muncul ketika owner hanya melihat uang yang masuk ke bank. Nilai tersebut belum tentu menjelaskan harga bruto, diskon, deposit, biaya pembayaran, refund, pembatalan atau pajak yang terkait dengan booking.
Direct Booking Villa Harus Masuk ke Satu Sistem Accounting
Direct booking sebaiknya tidak dibuat sebagai sistem pendapatan kedua yang terpisah dari OTA. Semua reservasi sebaiknya masuk ke satu populasi booking yang dapat direkonsiliasi dengan general ledger dan bank.
Tetapkan satu booking ID untuk setiap reservasi
Setiap booking sebaiknya mempunyai identitas yang tetap sejak reservasi dibuat sampai transaksi selesai.
Booking ID tersebut kemudian dipakai untuk menghubungkan:
- nama tamu
- unit villa
- tanggal check-in dan check-out
- harga bruto
- diskon atau promosi
- deposit
- pelunasan
- refund
- metode pembayaran
- nilai yang diterima di bank
- posting accounting
Tanpa satu ID, pembayaran kedua atau refund mudah terpisah dari reservasi asalnya.
Jangan gunakan saldo bank sebagai nilai booking
Kas masuk hanya menunjukkan uang yang diterima. Accounting masih perlu mengetahui bagaimana angka tersebut terbentuk.
Contohnya, booking bruto Rp10.000.000 dapat menghasilkan kas yang berbeda karena diskon, biaya payment gateway, refund sebagian atau pembayaran bertahap. Karena itu, simpan gross booking dan net cash sebagai angka terpisah.
Data Minimum yang Harus Ada pada Direct Booking
Gunakan satu booking register dengan informasi minimum berikut:
| Data | Fungsi |
|---|---|
| Booking ID | Kunci rekonsiliasi |
| Kanal | Website, WhatsApp, email atau sumber lain |
| Villa/unit | Menentukan properti transaksi |
| Tanggal menginap | Cut-off revenue dan operasional |
| Harga bruto | Dasar transaksi sebelum pengurangan |
| Diskon | Menjelaskan perbedaan dengan tarif standar |
| Deposit | Memisahkan uang muka dari pelunasan |
| Pelunasan | Menentukan posisi pembayaran |
| Refund | Menjelaskan pengembalian dana |
| Metode bayar | Menghubungkan booking dengan bank |
| Status booking | Confirmed, cancelled, completed atau status internal lain |
Status tersebut merupakan kontrol internal dan dapat disesuaikan dengan sistem yang digunakan villa.
Cara Mencatat Deposit, Pelunasan, Refund dan Pembatalan
Deposit sering menjadi sumber selisih karena uang masuk lebih dahulu sebelum tamu menginap.
Finance sebaiknya menjaga bridge berikut:
booking bruto → deposit diterima → saldo belum dibayar → pelunasan → stay status → refund bila ada → saldo akhir booking.
Jika tamu membatalkan, jangan menghapus reservasi dari booking register. Pertahankan booking ID dan catat cancellation serta refund agar pergerakan kas tetap dapat ditelusuri.
Hal yang sama berlaku untuk no-show atau perubahan tanggal. Accounting memerlukan histori perubahan, bukan hanya status final.
Direct Booking Hotel Accounting dan General Ledger
Prinsip direct booking hotel accounting adalah menghubungkan sumber transaksi dengan general ledger tanpa kehilangan detail booking.
Pemisahan akun yang dibutuhkan bergantung pada chart of accounts masing-masing usaha, tetapi working paper minimal perlu menjawab:
- berapa gross booking periode tersebut
- berapa deposit yang masih terkait booking mendatang
- berapa pembayaran yang sudah diterima
- berapa refund yang diproses
- berapa transaksi selesai
- berapa outstanding dari tamu
- berapa selisih terhadap bank
Jangan membuat jurnal penyeimbang hanya untuk membuat booking register sama dengan bank. Telusuri sumber perbedaannya terlebih dahulu.
Direct Booking dan PBJT Jasa Perhotelan
Untuk kerangka pajak daerah, PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah masih berstatus berlaku.
Dalam kerangka tersebut, dasar pengenaan PBJT atas jasa perhotelan adalah jumlah pembayaran kepada penyedia jasa perhotelan.
Ini membuat booking register dan payment trail penting. Finance perlu dapat menghubungkan pembayaran tamu dengan transaksi akomodasi yang mendasarinya.
Tarif serta tata cara PBJT tidak sebaiknya digeneralisasi sebagai satu angka untuk seluruh Bali karena pelaksanaannya mengikuti peraturan daerah yang berlaku pada lokasi usaha.
Untuk batas antara jasa perhotelan dan PPN, PMK 70/PMK.03/2022 masih tercatat berlaku dan mengatur kriteria serta rincian jasa perhotelan yang tidak dikenai PPN.
Karena itu, jangan menentukan perlakuan pajak hanya dari label villa atau cara tamu memesan. Periksa sifat jasa, entitas usaha dan ketentuan daerah yang relevan.
Direct Booking dan Accounting Service Charge Hotel
Jika transaksi direct booking juga mencakup service charge, pisahkan komponen tersebut dari room rate atau nilai akomodasi lain pada booking register.
Accounting service charge hotel membutuhkan jejak tersendiri agar finance dapat mengetahui berapa service charge yang ditagihkan, terkumpul, dialokasikan dan dibagikan.
Jangan menggabungkan seluruh nilai direct booking menjadi satu revenue line jika komponen transaksi mempunyai perlakuan accounting atau kewajiban yang berbeda.
Contoh Rekonsiliasi Direct Booking Bulanan
Tabel berikut adalah contoh kontrol internal, bukan format wajib regulator.
| Komponen | Nilai | Sumber | Status |
|---|---|---|---|
| Gross booking | xxx | Booking register | Cocok |
| Diskon | xxx | Booking record | Cocok |
| Deposit diterima | xxx | Bank/payment gateway | Cocok |
| Pelunasan | xxx | Bank/payment gateway | Cocok |
| Refund | xxx | Bank | Cocok/perlu review |
| Outstanding tamu | xxx | Booking register | Terbuka |
| Posting GL | xxx | General ledger | Cocok/selisih |
| Selisih bank | xxx | Rekonsiliasi | Terjelaskan/belum terjelaskan |
Tambahkan kolom villa, booking ID dan tanggal menginap apabila usaha mengelola beberapa properti.
Kapan Direct Booking Perlu Direview?
Review lebih dalam relevan jika:
- booking masuk dari beberapa WhatsApp atau rekening
- tidak ada booking ID yang konsisten
- deposit dan pelunasan bercampur
- refund tidak terhubung ke booking asal
- gross booking berbeda dari laporan accounting
- payment gateway hanya dicatat sebesar nilai bersih
- direct booking dan OTA menggunakan logika revenue berbeda
- nilai bank tidak dapat dicocokkan ke booking register
- service charge bercampur dengan room rate
- data transaksi belum siap digunakan untuk rekonsiliasi pajak
Dalam kondisi tersebut, prioritas pertama adalah membangun satu sumber data transaksi sebelum membuat koreksi accounting atau laporan pajak.
Jika data direct booking perlu diteruskan ke proses pelaporan, Usman Tax menyatakan layanan pelaporan pajak hotelnya mencakup pencocokan data laporan operasional dengan laporan pajak.
Kesimpulan
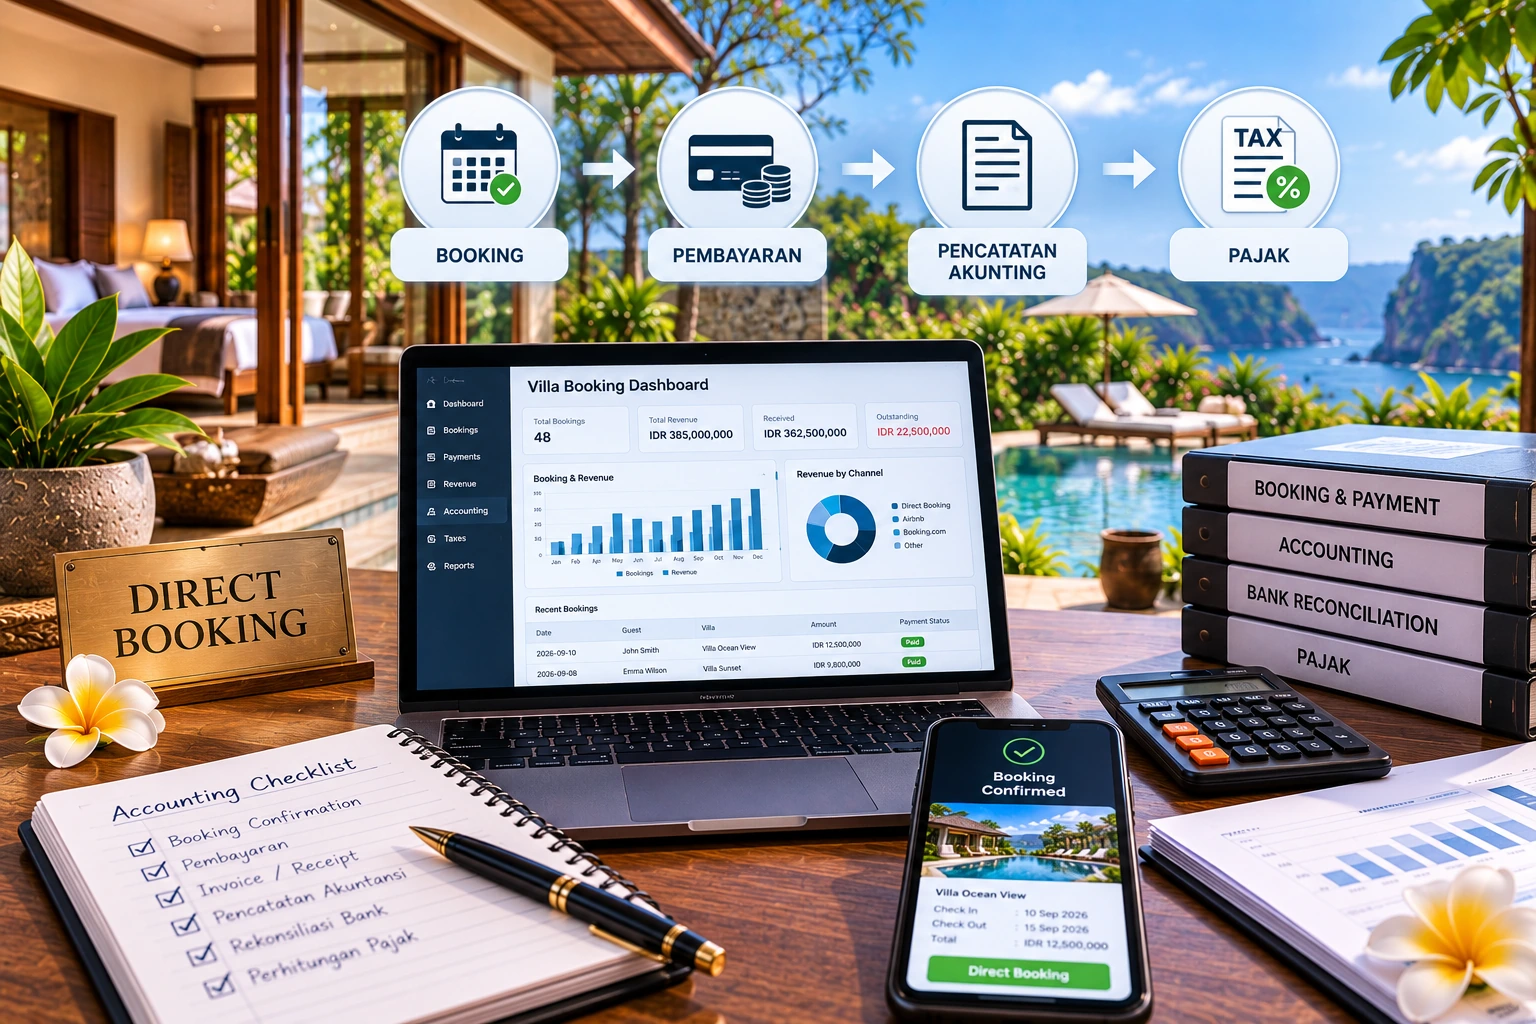
Direct booking villa yang sehat bukan hanya booking yang berhasil masuk tanpa OTA. Setiap reservasi harus dapat ditelusuri dari booking ID sampai pembayaran, general ledger dan pajak.
Gunakan satu alur: booking → harga bruto → diskon → deposit → pelunasan → refund → bank → general ledger → rekonsiliasi pajak.
Dengan struktur tersebut, direct booking tidak menciptakan versi revenue kedua. Owner dapat membandingkan kanal direct dan OTA dengan data yang konsisten sekaligus menjaga transaksi tetap siap untuk accounting dan pelaporan.
Direct Booking Sudah Masuk, tetapi Accounting Belum Rapi?
Jika direct booking berasal dari website, WhatsApp, email dan repeat guest tetapi belum mempunyai satu booking register yang cocok dengan bank dan general ledger, review dapat dimulai dari alur booking sampai pembayaran.
Usman Tax mendampingi kebutuhan pajak dan akuntansi bisnis hospitality di Bali. Kebutuhan rekonsiliasi direct booking, akuntansi dan pelaporan pajak dapat dibahas lebih lanjut melalui Konsultasi.
FAQ Direct Booking Villa
Apa yang dimaksud direct booking villa dari sisi accounting?
Direct booking villa adalah reservasi yang diterima langsung oleh operator tanpa pencatatan transaksi utama berasal dari OTA. Dari sisi accounting, setiap booking tetap perlu mempunyai booking ID, harga bruto, pembayaran, refund, status menginap dan hubungan dengan general ledger.
Apakah uang masuk ke bank sama dengan revenue direct booking?
Tidak selalu. Kas masuk dapat dipengaruhi deposit, pembayaran bertahap, refund, biaya pembayaran atau transaksi yang belum selesai. Gross booking dan net cash sebaiknya dicatat terpisah.
Bagaimana mencatat deposit direct booking?
Catat deposit dengan booking ID dan tanggal menginap yang terkait, kemudian rekonsiliasi dengan pelunasan dan status akhir booking. Perlakuan jurnal aktual perlu mengikuti fakta transaksi dan kebijakan accounting usaha.
Apakah direct booking mengubah kewajiban PBJT?
Cara tamu memesan tidak dengan sendirinya menghapus kewajiban pajak yang berlaku atas jasa perhotelan. Perlakuan PBJT perlu dilihat berdasarkan transaksi dan peraturan daerah yang berlaku.
Bagaimana jika direct booking dan OTA memakai laporan yang berbeda?
Gunakan satu booking population dengan field yang konsisten untuk kedua kanal, misalnya booking ID, gross amount, stay date, payment, refund dan property. Kanal hanya menjadi atribut sumber booking, bukan sistem accounting terpisah.
Apa data paling penting untuk rekonsiliasi direct booking?
Minimal booking ID, properti, tanggal menginap, harga bruto, diskon, deposit, pelunasan, refund, metode pembayaran, status booking, posting general ledger dan pembayaran bank.
Rujukan & Referensi
- Ketentuan umum pajak daerah dan retribusi daerah — peraturan.bpk.go.id
- Kriteria jasa perhotelan yang tidak dikenai PPN — jdih.kemenkeu.go.id
- Layanan pelaporan pajak hotel Usman Tax — usmantax.co.id
Rekomendasi Artikel Berikutnya
- pajak Airbnb villa dan rekonsiliasi gross booking — usmantax.co.id
- rekonsiliasi PBJT villa dari transaksi sampai bank — usmantax.co.id