LKPM Triwulan PT PMA: Cara Menjaga Akumulasi Investasi Tidak Ganda
Pokok pembahasan: Kontrol perubahan investasi antartriwulan agar tambahan dan akumulasi tidak dihitung dua kali.
Landasan lengkap: Pajak PT PMA di Bali: Panduan Kewajiban Berdasarkan Transaksi.
Lanjutkan sesuai kebutuhan: LKPM PT PMA Bali: Cara Rekonsiliasi Investasi, Aset dan Data OSS, Kontrol Dokumen Pajak PT PMA: Kalender, PIC dan Bukti Pelaporan.
Pendampingan tersedia melalui layanan konsultasi pajak bisnis.
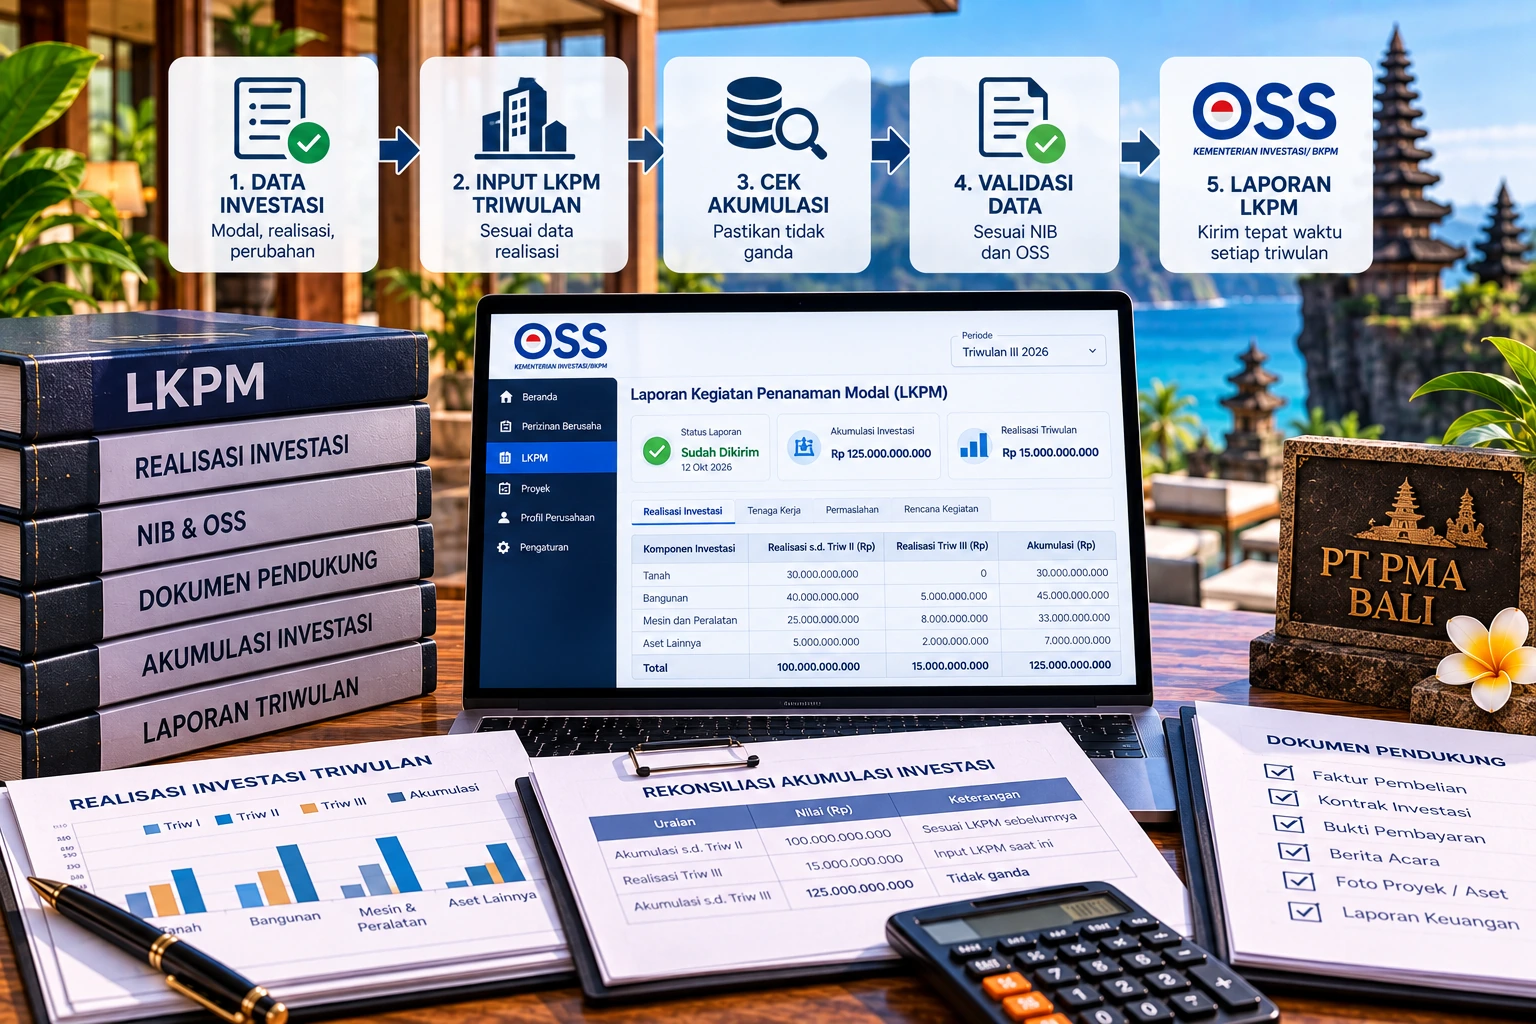
LKPM triwulan PT PMA dapat menghasilkan akumulasi investasi yang terlalu besar jika total investasi periode sebelumnya dimasukkan kembali sebagai tambahan realisasi pada periode berikutnya. Cara mencegahnya adalah memisahkan tiga angka: akumulasi periode sebelumnya, tambahan realisasi periode berjalan, dan realisasi lama yang belum pernah dilaporkan.
Dasar LKPM yang berlaku saat ini adalah Peraturan Menteri Investasi dan Hilirisasi/Kepala BKPM Nomor 5 Tahun 2025 yang berstatus berlaku dan mencabut Peraturan Menteri Investasi/Kepala BKPM Nomor 3, 4 dan 5 Tahun 2021.
LKPM Triwulan PT PMA Bisa Ganda jika Kolom Tambahan dan Akumulasi Tertukar
Kesalahan paling sederhana adalah menggunakan total aset perusahaan sebagai tambahan investasi setiap triwulan.
Misalnya, investasi yang sudah terakumulasi sampai Triwulan II sebesar Rp8 miliar. Pada Triwulan III perusahaan membeli aset baru Rp1 miliar. Tambahan Triwulan III bukan Rp9 miliar. Tambahannya adalah Rp1 miliar, sedangkan akumulasi terbaru menjadi Rp9 miliar jika tidak ada penyesuaian lain.
Tambahan realisasi adalah angka periode, bukan total lama
Untuk tahap persiapan, petunjuk resmi menetapkan tambahan realisasi investasi sebagai nilai realisasi penanaman modal per tiga bulan sesuai periode pelaporan ditambah realisasi sebelum periode pelaporan yang belum pernah dilaporkan.
Artinya, transaksi periode lama boleh muncul dalam tambahan periode sekarang apabila memang belum pernah dilaporkan. Namun aset yang sudah dilaporkan sebelumnya tidak dimasukkan kembali sebagai tambahan baru.
Akumulasi adalah saldo investasi sejak LKPM pertama
Pada kolom yang berbeda, total akumulasi realisasi investasi dihitung secara kumulatif sejak perusahaan menyampaikan LKPM pertama kali sampai periode pelaporan terkini.
Karena itu, akumulasi tidak dimulai dari nol setiap tiga bulan.
Gunakan hubungan sederhana:
Akumulasi akhir sebelumnya + tambahan realisasi yang belum pernah dilaporkan = akumulasi terbaru.
Rumus tersebut adalah alat rekonsiliasi internal. Angka yang masuk tetap harus mengikuti struktur dan ketentuan pengisian LKPM pada OSS.
Gunakan Rekonsiliasi Saldo Bergerak Antartriwulan
Buat satu kertas kerja yang tidak pernah diputus setiap berganti periode.
| Komponen | Triwulan II | Tambahan Triwulan III | Akumulasi Triwulan III |
|---|---|---|---|
| Tanah/pematangan | Rp3.000.000.000 | Rp0 | Rp3.000.000.000 |
| Bangunan | Rp3.000.000.000 | Rp600.000.000 | Rp3.600.000.000 |
| Peralatan | Rp2.000.000.000 | Rp400.000.000 | Rp2.400.000.000 |
| Total | Rp8.000.000.000 | Rp1.000.000.000 | Rp9.000.000.000 |
Contoh tersebut hanya ilustrasi matematis.
Tambahkan kolom lain untuk:
- nilai menurut LKPM sebelumnya
- nilai menurut daftar aset
- nilai menurut buku besar
- tambahan investasi periode berjalan
- transaksi lama yang belum dilaporkan
- koreksi klasifikasi
- nilai yang akan dilaporkan
- selisih
- penjelasan selisih
Dengan struktur tersebut, finance dapat mengetahui apakah kenaikan akumulasi berasal dari investasi baru atau hanya dari angka lama yang dimasukkan ulang.
Pisahkan Setiap Kegiatan Usaha dan Lokasi
Pasal 285 mengatur bahwa pelaku usaha wajib menyampaikan LKPM untuk setiap kegiatan usaha dan lokasi setelah memperoleh NIB.
Karena itu, PT PMA dengan beberapa kegiatan atau lokasi tidak sebaiknya merekonsiliasi seluruh investasi hanya pada tingkat perusahaan.
Kertas kerja sebaiknya mempunyai identitas:
- NIB
- Nomor Kegiatan Usaha
- KBLI
- lokasi proyek
- tahap kegiatan
- periode LKPM
Setelah itu, aset dan biaya investasi dipetakan ke kegiatan yang sesuai.
Jika satu perusahaan mempunyai proyek hotel di Badung dan kegiatan lain di wilayah berbeda, jangan menutup selisih proyek pertama menggunakan aset proyek kedua.
Siapa yang Menyampaikan LKPM Triwulanan?
Untuk frekuensi pelaporan, pelaku usaha skala menengah dan besar menyampaikan LKPM setiap tiga bulan atau triwulan.
Peraturan juga membedakan LKPM tahap persiapan bagi kegiatan yang belum operasional atau belum melakukan transaksi komersial dan tahap operasional atau komersial bagi kegiatan yang sudah siap atau telah menjalankan transaksi komersial.
Untuk Triwulan III, Pasal 286 menetapkan batas penyampaian LKPM pelaku usaha skala menengah dan besar paling lambat tanggal 15 Oktober pada tahun yang bersangkutan.
Pada saat artikel ini diperiksa, informasi pemerintah yang bersumber dari OSS menyebut periode Klinik LKPM Triwulan III 2026 berlangsung pada 1–15 Oktober 2026.
Karena tanggal pemeriksaan adalah 5 Oktober 2026, perusahaan dengan kewajiban Triwulan III sebaiknya menyelesaikan rekonsiliasi sebelum angka difinalkan di OSS.
Cocokkan LKPM dengan Daftar Aset dan Buku Besar
Pembukuan merupakan sumber penting untuk menguji angka, tetapi saldo buku besar tidak selalu dapat dipindahkan langsung ke LKPM.
Buat penelusuran:
invoice/kontrak → daftar aset → akun buku besar → proyek/Nomor Kegiatan Usaha → LKPM periode pertama kali dilaporkan.
Satu aset harus mempunyai jejak yang menunjukkan:
- kapan diperoleh
- untuk proyek mana
- nilai perolehan
- periode pertama kali dilaporkan
- apakah sudah masuk akumulasi
Kolom periode pertama kali dilaporkan sangat berguna untuk mencegah aset lama muncul sebagai tambahan investasi baru.
Penyusutan Akuntansi Tidak Sama dengan Realisasi LKPM
Daftar aset akuntansi dapat menunjukkan penyusutan setiap bulan. LKPM mempunyai tujuan pelaporan investasi yang berbeda.
Untuk modal tetap tahap persiapan, petunjuk pengisian menggunakan nilai perolehan awal dan menyatakan pengisian realisasi penanaman modal tidak mengenal penyusutan modal tetap maupun revaluasi aset.
Contohnya, mesin dengan nilai perolehan Rp1 miliar mungkin mempunyai nilai buku yang lebih rendah setelah penyusutan. Penurunan nilai buku tersebut tidak berarti perusahaan harus menurunkan realisasi investasi LKPM tahap persiapan dengan jumlah penyusutannya.
Finance karena itu perlu menyimpan dua basis secara jelas:
- nilai perolehan untuk rekonsiliasi investasi
- nilai buku untuk laporan keuangan
Jangan mencampur keduanya dalam satu kolom tanpa penjelasan.
Contoh Rekonsiliasi Triwulan II ke Triwulan III
Misalkan LKPM Triwulan II menunjukkan akumulasi Rp12 miliar.
Pada Juli–September terdapat:
- pembelian peralatan baru Rp500 juta
- biaya terkait perolehan aset Rp50 juta
- invoice pembangunan Rp800 juta
- aset senilai Rp200 juta dari Triwulan II yang ternyata belum pernah masuk LKPM
Kertas kerja internal dapat dimulai dengan:
Akumulasi Triwulan II: Rp12.000.000.000
Tambahan baru Triwulan III: Rp1.350.000.000
Realisasi lama yang belum dilaporkan: Rp200.000.000
Akumulasi hasil rekonsiliasi: Rp13.550.000.000
Angka contoh tidak menyatakan seluruh komponen otomatis memenuhi definisi investasi. Setiap item tetap harus diperiksa terhadap petunjuk LKPM dan fakta proyek.
Yang penting adalah Rp12 miliar lama tidak dimasukkan lagi sebagai tambahan Triwulan III.
Cara Menangani Investasi Periode Lama yang Belum Dilaporkan
Transaksi lama yang baru ditemukan perlu dipisahkan dari investasi yang sudah pernah dilaporkan.
Gunakan tiga status:
- sudah dilaporkan — tetap berada pada akumulasi, jangan menjadi tambahan lagi
- belum pernah dilaporkan — evaluasi untuk dimasukkan sesuai petunjuk periode berjalan
- belum jelas — tahan sampai proyek, bukti dan periode dapat ditentukan
Metode ini lebih aman daripada memasukkan semua selisih daftar aset ke kolom tambahan investasi.
Jika akumulasi LKPM lama tidak cocok dengan daftar aset, cari titik awal selisih dengan membandingkan laporan dari periode ke periode. Jangan memperbaiki satu selisih historis dengan membuat duplikasi baru.
Pemeriksaan sebelum LKPM Dikirim
Sebelum finalisasi, periksa:
- NIB dan Nomor Kegiatan Usaha yang dipilih
- lokasi proyek
- tahap persiapan atau operasional
- akumulasi pada LKPM sebelumnya
- daftar tambahan aset tiga bulan berjalan
- transaksi periode lama yang belum dilaporkan
- nilai perolehan setiap aset
- bukti invoice atau kontrak
- akun buku besar
- periode pertama aset dilaporkan
- tenaga kerja dan data kegiatan lain yang diminta
- selisih yang belum mempunyai penjelasan
Jangan mengubah angka hanya agar totalnya sama. Setiap koreksi perlu mempunyai dasar transaksi dan jejak dokumen.
Kapan Rekonsiliasi Akuntansi Diperlukan?
Rekonsiliasi lebih mendalam relevan apabila perusahaan mempunyai beberapa proyek, daftar aset sangat besar, akumulasi OSS tidak cocok dengan pembukuan, aset lama belum jelas periode pelaporannya, atau terdapat perubahan klasifikasi proyek.
Dalam kondisi tersebut, ruang lingkup bantuan akuntansi dapat mencakup penyusunan daftar aset, pemetaan akun, pengelompokan transaksi per proyek dan penyusunan kertas kerja rekonsiliasi sebelum data digunakan untuk pelaporan.
Rekonsiliasi akuntansi tidak menggantikan verifikasi OSS maupun keputusan otoritas penanaman modal.
Kesimpulan
LKPM triwulan PT PMA akan lebih mudah dikendalikan bila perusahaan tidak memperlakukan setiap periode sebagai laporan baru yang terputus dari periode sebelumnya.
Pertahankan satu jembatan antarperiode: akumulasi sebelumnya → tambahan investasi periode berjalan → realisasi lama yang belum dilaporkan → akumulasi terbaru.
Kemudian cocokkan setiap komponen dengan kegiatan usaha, lokasi, daftar aset, nilai perolehan dan buku besar.
Dengan cara tersebut, perusahaan dapat mengidentifikasi duplikasi sebelum angka dikirim ke OSS dan mempertahankan jejak investasi yang konsisten dari satu triwulan ke triwulan berikutnya.
Akumulasi LKPM Tidak Cocok dengan Daftar Aset?
Jika tambahan realisasi dan akumulasi antartriwulan sudah sulit ditelusuri, rekonsiliasi dapat dimulai dari LKPM periode sebelumnya lalu dicocokkan dengan daftar aset, buku besar dan transaksi baru per proyek.
Usman Tax menyediakan dukungan akuntansi untuk membantu merapikan pemetaan aset dan kertas kerja rekonsiliasi. Hasil rekonsiliasi dapat digunakan sebagai dasar internal sebelum perusahaan memfinalkan data pelaporannya melalui OSS.
FAQ – LKPM Triwulan PT PMA
Apa perbedaan tambahan realisasi dan total akumulasi LKPM?
Tambahan realisasi berisi investasi pada periode pelaporan ditambah realisasi periode sebelumnya yang belum dilaporkan sesuai petunjuk yang berlaku. Total akumulasi merupakan nilai kumulatif sejak LKPM pertama sampai periode terbaru.
Apakah investasi Triwulan II dimasukkan lagi sebagai tambahan Triwulan III?
Tidak jika investasi tersebut sudah dilaporkan pada Triwulan II. Nilainya tetap menjadi bagian akumulasi, tetapi tidak menjadi tambahan baru pada Triwulan III.
Bagaimana jika aset dari periode sebelumnya baru diketahui belum pernah dilaporkan?
Pisahkan dari aset yang sudah dilaporkan. Petunjuk LKPM tahap persiapan memungkinkan tambahan realisasi mencakup realisasi periode sebelumnya yang belum dilaporkan, tetapi transaksi dan bukti pendukungnya tetap perlu diperiksa.
Apakah nilai LKPM mengikuti nilai buku setelah penyusutan?
Untuk realisasi modal tetap tahap persiapan, petunjuk resmi menggunakan nilai perolehan awal dan menyatakan pengisian realisasi investasi tidak mengenal penyusutan modal tetap maupun revaluasi aset.
Kapan LKPM Triwulan III disampaikan?
Untuk pelaku usaha skala menengah dan besar, Triwulan III disampaikan paling lambat 15 Oktober pada tahun yang bersangkutan.
Apakah satu PT PMA cukup membuat satu rekonsiliasi untuk seluruh proyek?
Rekonsiliasi tingkat perusahaan dapat digunakan sebagai kontrol, tetapi LKPM wajib dibaca per kegiatan usaha dan lokasi. Karena itu, aset dan transaksi perlu lebih dahulu dipetakan ke kegiatan serta lokasi yang sesuai.
Apakah Usman Tax menjamin data LKPM akan disetujui OSS?
Tidak. Dukungan pada halaman ini dibatasi pada akuntansi dan rekonsiliasi data. Verifikasi, permintaan perbaikan dan status pelaporan tetap menjadi kewenangan sistem serta otoritas terkait.
Rujukan & Referensi
- Status Peraturan Menteri Investasi dan Hilirisasi/Kepala BKPM Nomor 5 Tahun 2025 — jdih.bkpm.go.id
- Naskah resmi ketentuan LKPM, tambahan realisasi dan akumulasi investasi — jdih-storage.bkpm.go.id
- Informasi pemerintah mengenai periode LKPM Triwulan III 2026 — dpmptsp.pekalongankota.go.id
Rekomendasi Artikel Berikutnya
- rekonsiliasi investasi, aset dan data OSS untuk LKPM PT PMA Bali — usmantax.co.id