Refund OTA Hotel: Cara Cocokkan Booking, Settlement dan Bank
Pokok pembahasan: Penelusuran refund berdasarkan booking asal, periode settlement dan mutasi bank.
Landasan lengkap: Akuntansi Hotel dan Villa: Panduan Sistem Keuangan Hospitality.
Lanjutkan sesuai kebutuhan: Gross vs Net OTA: Cara Membaca Booking, Fee dan Net Settlement, Rekonsiliasi OTA Hotel Villa di Bali: Panduan dari Booking sampai General Ledger.
Pendampingan tersedia melalui layanan pembukuan dan akuntansi hospitality.
Refund OTA hotel tidak cukup dicatat sebagai angka negatif pada laporan bulanan. Finance perlu dapat menunjukkan booking mana yang berubah, berapa nilai awalnya, berapa yang dikembalikan, kapan refund diproses, bagaimana OTA mengubah settlement, dan kapan kas benar-benar keluar atau dikompensasikan.
Jika hubungan tersebut terputus, gross booking, laporan OTA, bank dan general ledger dapat menunjukkan angka berbeda tanpa penjelasan yang memadai.
Refund OTA Hotel Harus Dimulai dari Booking Asal
Setiap refund sebaiknya ditelusuri kembali ke reservation ID atau booking ID asal. Tanpa hubungan tersebut, finance hanya melihat kas keluar atau pengurang settlement tanpa mengetahui transaksi tamu yang dikoreksi.
Simpan minimal:
- reservation ID
- OTA atau kanal asal
- tanggal booking
- tanggal menginap
- nilai booking awal
- tanggal pembatalan atau perubahan
- nilai refund
- tanggal refund diproses
- settlement reference
- tanggal kas keluar atau settlement dikurangi
- posting general ledger
Bedakan refund penuh, sebagian dan pembatalan tanpa refund
Jangan menganggap semua pembatalan menghasilkan refund yang sama.
Untuk kontrol internal, pisahkan setidaknya:
- refund penuh
- refund sebagian
- pembatalan tanpa refund
- perubahan reservasi dengan adjustment
- koreksi settlement oleh OTA
Kategori tersebut bukan klasifikasi regulator. Fungsinya adalah membuat finance mengetahui transaksi apa yang sebenarnya berubah.
Pisahkan tanggal pembatalan, refund dan settlement
Satu refund dapat menyentuh lebih dari satu periode. Booking dapat dibuat pada bulan pertama, dibatalkan pada bulan berikutnya, lalu kas baru dikembalikan atau settlement baru dikoreksi beberapa hari kemudian.
Karena itu, jangan menggunakan satu tanggal untuk seluruh proses.
Pisahkan tanggal booking, pembatalan, refund, settlement dan kas agar variance antarperiode dapat dijelaskan.
Mengapa Refund Membuat Gross Booking dan Settlement Berbeda?
Gross booking menunjukkan posisi transaksi sebelum refund atau adjustment tertentu diperhitungkan. Settlement menunjukkan posisi setelah mekanisme platform memproses transaksi sesuai dokumen dan periode terkait.
Karena itu, refund dapat menyebabkan beberapa kemungkinan:
- gross booking awal masih tampil pada laporan reservasi
- refund muncul sebagai transaksi koreksi terpisah
- expected settlement berkurang
- OTA menyesuaikan payout berikutnya
- uang yang sudah diterima harus dikembalikan
- kas tidak bergerak pada tanggal yang sama dengan koreksi booking
Perbedaan tersebut belum otomatis berarti accounting salah. Yang penting adalah finance mempunyai bridge yang menjelaskan perpindahan dari booking awal sampai saldo final.
Refund Bridge dari OTA sampai Bank
Gunakan urutan berikut:
- temukan reservation ID asal
- tarik nilai booking sebelum refund
- periksa status pembatalan atau perubahan
- identifikasi nilai refund yang disetujui
- periksa adjustment pada laporan OTA
- tentukan expected settlement setelah refund
- periksa apakah OTA mengurangi payout atau meminta pengembalian dana terpisah
- cocokkan settlement dengan rekening bank
- cocokkan perubahan transaksi dengan general ledger
- beri status pada setiap variance yang belum selesai
Refund bridge dapat ditulis sebagai:
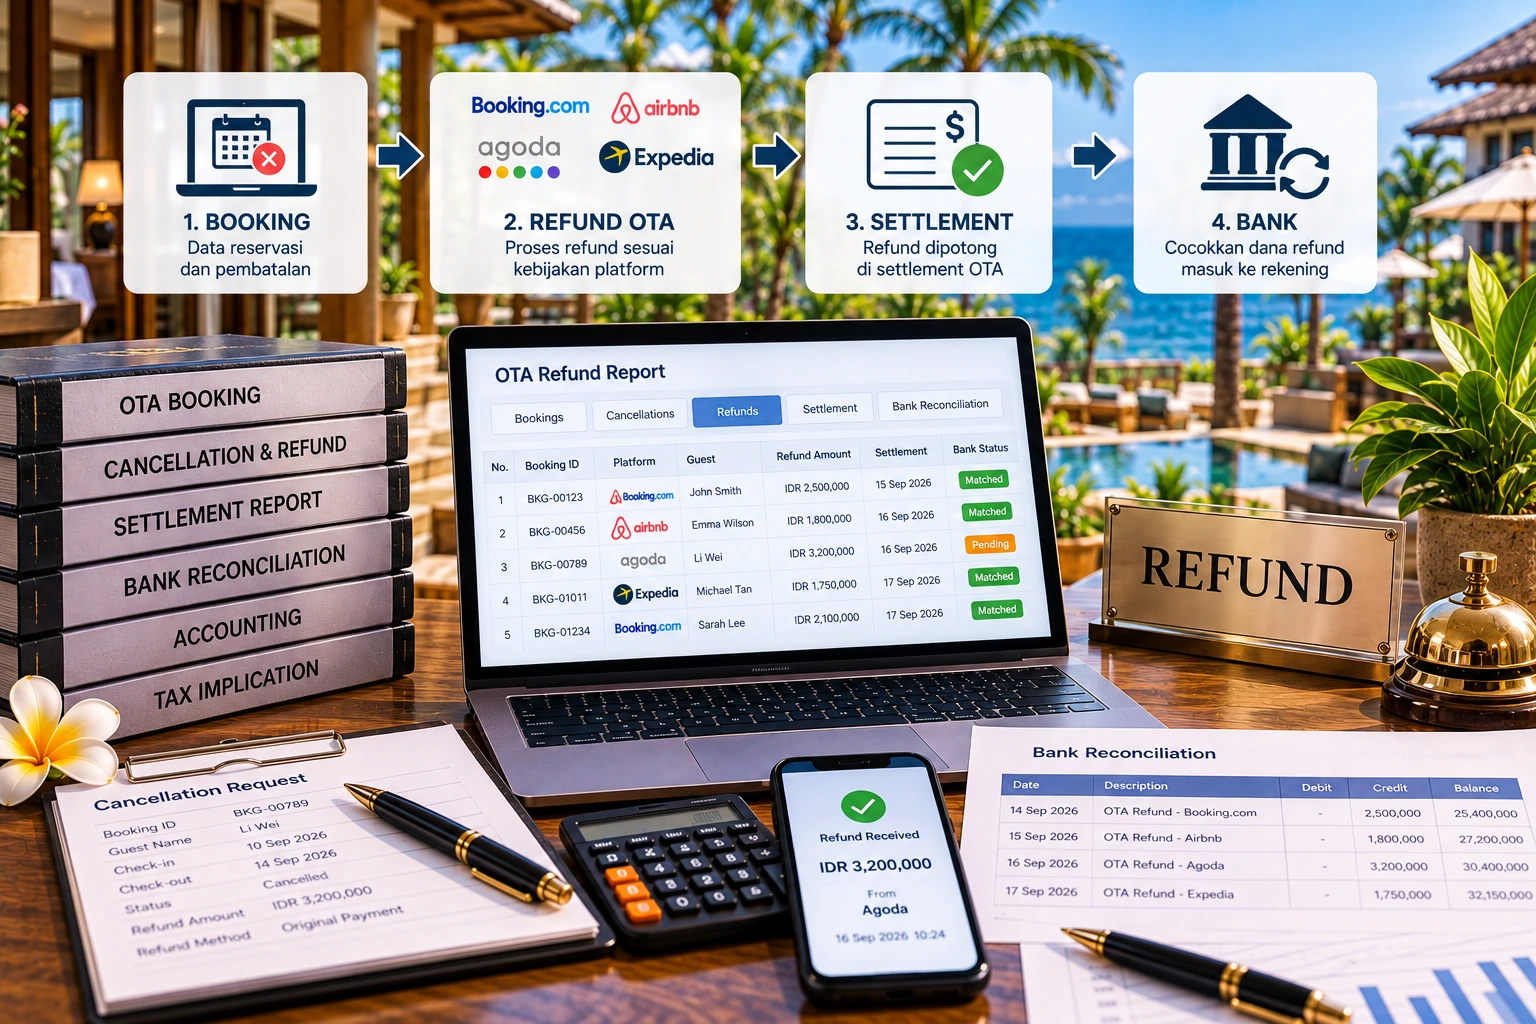
booking awal → pembatalan/perubahan → refund → adjustment OTA → expected settlement → bank → general ledger.
Alur tersebut merupakan alat rekonsiliasi dan perlu disesuaikan dengan mekanisme pembayaran OTA yang digunakan.
Decision Matrix Refund OTA Hotel
Tabel berikut merangkum poin utama yang perlu dibandingkan sebelum menentukan langkah berikutnya.
| Kondisi | Kemungkinan Posisi | Dokumen yang Dicek | Tindakan |
|---|---|---|---|
| Booking batal dan refund penuh | Nilai reservasi dikoreksi seluruhnya | Booking detail dan refund record | Cocokkan ke settlement dan bank |
| Refund sebagian | Sebagian nilai booking tetap berlaku | Booking detail dan adjustment | Pisahkan nilai yang tetap dan dikembalikan |
| Booking batal tanpa refund | Kas atau hak pembayaran mungkin tetap berbeda dari booking awal | Kebijakan tarif dan settlement | Jangan membuat refund jika tidak ada pengembalian |
| Refund sudah tercatat, bank belum berubah | Perbedaan waktu | Refund reference dan bank | Pantau sampai kas atau settlement berubah |
| Bank berubah, OTA report belum cocok | Cut-off atau dokumen belum lengkap | Settlement statement | Telusuri periode dan reference |
| GL berbeda dari bank dan OTA | Kesalahan posting atau akun | Jurnal dan mapping | Periksa posting accounting |
Matriks tersebut adalah kontrol internal, bukan format wajib regulator.
Contoh Rekonsiliasi Refund OTA
Misalkan booking awal Rp8.000.000. Setelah perubahan reservasi, refund yang disetujui adalah Rp2.000.000 sehingga nilai transaksi yang tersisa menjadi Rp6.000.000 sebelum mempertimbangkan komponen settlement lain.
Kertas kerja dapat menunjukkan:
| Komponen | Nilai |
|---|---|
| Booking awal | Rp8.000.000 |
| Refund | Rp2.000.000 |
| Nilai setelah refund | Rp6.000.000 |
| Expected settlement setelah komponen OTA lainnya | xxx |
| Settlement aktual | xxx |
| Bank | xxx |
| Variance | xxx |
Contoh tersebut hanya ilustrasi rekonsiliasi. Nilai settlement aktual tetap perlu mengikuti fee, adjustment, mekanisme pembayaran dan dokumen OTA terkait.
Jika refund Rp2.000.000 sudah muncul pada laporan OTA tetapi bank belum berubah, finance sebaiknya memberi status perbedaan waktu daripada langsung membuat jurnal penyeimbang.
Cara Posting Refund ke General Ledger
Tidak ada satu jurnal universal yang tepat untuk seluruh refund OTA karena struktur transaksi, waktu pengakuan, pihak yang menerima pembayaran dan mekanisme settlement dapat berbeda.
Sebelum posting, tentukan:
- booking asal
- nilai transaksi sebelum koreksi
- nilai refund
- apakah kas sebelumnya sudah diterima
- apakah refund dibayar langsung atau dikompensasikan pada settlement
- akun yang digunakan untuk transaksi awal
- periode transaksi dan periode refund
Tujuannya adalah mempertahankan audit trail. Finance sebaiknya dapat membuka jurnal refund dan langsung mengetahui reservasi serta dokumen yang menjadi dasarnya.
Refund OTA dan Pelaporan Pajak
Refund dapat memengaruhi data yang digunakan untuk pelaporan, tetapi perlakuan aktual tidak sebaiknya disimpulkan hanya dari nilai kas keluar atau penurunan settlement.
Untuk konteks pajak daerah, PP Nomor 35 Tahun 2023 masih tercatat berlaku sejak 16 Juni 2023 sebagai kerangka Ketentuan Umum Pajak Daerah dan Retribusi Daerah.
Untuk konteks PPN, PMK 70/PMK.03/2022 masih tercatat berlaku sejak 1 April 2022 dan mengatur kriteria serta rincian jasa perhotelan yang tidak dikenai PPN.
Karena transaksi hotel dan villa juga dapat dipengaruhi oleh peraturan daerah, fakta transaksi dan struktur usaha, refund perlu direkonsiliasi terlebih dahulu sebelum angka koreksinya digunakan dalam kertas kerja pajak.
Jangan berasumsi bahwa tanggal refund, tanggal koreksi accounting dan periode pajak selalu identik tanpa menelaah dokumen serta ketentuan yang berlaku.
Dokumen yang Perlu Disiapkan
Untuk review refund OTA hotel, siapkan:
- booking atau reservation report
- reservation ID
- cancellation detail
- refund confirmation
- settlement statement
- commission atau fee statement jika relevan
- adjustment report
- payout reference
- PMS atau reservation system
- rekening bank
- general ledger
- jurnal koreksi
- kertas kerja pajak yang terkait
Gunakan dokumen dari periode yang sama dan periode berikutnya jika settlement refund melewati batas bulan.
Kapan Refund OTA Perlu Direview Lebih Dalam?
Review lebih dalam relevan apabila:
- refund tidak mempunyai reservation ID yang jelas
- nilai refund berbeda antara PMS dan OTA
- cancellation sudah terjadi tetapi adjustment belum muncul
- settlement berubah tanpa penjelasan
- refund sudah diproses tetapi bank belum berubah
- bank menunjukkan kas keluar yang tidak cocok dengan OTA
- refund tercatat dua kali
- refund periode lalu masih menjadi variance bulan berjalan
- general ledger tidak cocok dengan settlement
- data refund sudah dipakai untuk laporan pajak tetapi belum mempunyai reconciliation trail
Dalam kondisi tersebut, jangan langsung menghapus variance. Tentukan titik terakhir yang masih cocok, kemudian telusuri proses setelah titik tersebut.
Kesimpulan
Refund OTA hotel perlu diperlakukan sebagai rangkaian transaksi, bukan hanya angka negatif.
Mulailah dari reservation ID, cocokkan nilai booking awal, identifikasi pembatalan atau perubahan, verifikasi refund, periksa adjustment OTA, kemudian hubungkan expected settlement dengan bank dan general ledger.
Gunakan alur booking awal → refund → adjustment OTA → settlement → bank → general ledger dan beri status pada setiap selisih.
Dengan cara tersebut, finance dapat membedakan refund yang benar, perbedaan waktu, settlement yang belum selesai dan kesalahan posting sebelum semuanya terbawa ke periode berikutnya.
Refund OTA Masih Menjadi Selisih di Settlement atau Bank?
Jika refund, cancellation, settlement OTA, rekening bank dan general ledger belum dapat dihubungkan berdasarkan reservation ID yang sama, review dapat dimulai dari booking asal dan membangun refund bridge sampai transaksi selesai.
Usman Tax mendampingi kebutuhan pajak dan akuntansi bisnis hospitality di Bali. Rekonsiliasi refund OTA, pencatatan transaksi dan pelaporan pajak dapat dibahas lebih lanjut melalui Konsultasi.
FAQ – Refund OTA Hotel: Cara Cocokkan Booking, Settlement dan Bank
Apa yang dimaksud refund OTA hotel dari sisi accounting?
Refund OTA hotel adalah koreksi atau pengembalian nilai transaksi reservasi yang perlu ditelusuri dari booking asal, perubahan atau pembatalan, settlement OTA, rekening bank dan general ledger.
Apakah setiap cancellation menghasilkan refund?
Tidak selalu. Hasilnya bergantung pada ketentuan tarif, kontrak dan transaksi aktual. Karena itu, status cancellation dan refund perlu disimpan sebagai informasi terpisah.
Mengapa refund OTA belum terlihat di rekening bank?
Bisa terjadi perbedaan waktu antara pemrosesan refund, perubahan settlement dan pergerakan kas. Periksa refund reference, settlement statement dan periode pembayaran sebelum menyimpulkan terjadi kesalahan.
Apakah refund boleh langsung dikurangkan dari gross booking?
Untuk rekonsiliasi, refund perlu ditunjukkan sebagai komponen tersendiri agar gross booking dan koreksinya tetap dapat ditelusuri. Perlakuan accounting final harus mengikuti fakta transaksi dan kebijakan accounting perusahaan.
Apakah refund OTA otomatis mengurangi pajak periode yang sama?
Tidak sebaiknya diasumsikan otomatis. Perlu diperiksa transaksi, tanggal, dokumen, jenis pajak dan ketentuan yang berlaku sebelum menentukan dampaknya pada kertas kerja pajak.
Dokumen apa yang paling penting untuk merekonsiliasi refund OTA?
Minimal reservation ID, booking detail, cancellation atau refund confirmation, settlement statement, adjustment report, rekening bank dan general ledger.
Rujukan & Referensi
- Ketentuan umum pajak daerah dan retribusi daerah — jdih.kemenkeu.go.id
- Kriteria dan rincian jasa perhotelan yang tidak dikenai PPN — jdih.kemenkeu.go.id
Rekomendasi Artikel Berikutnya
- perbandingan direct booking dan OTA dari gross booking sampai settlement — usmantax.co.id
- pajak komisi OTA hotel dan villa — usmantax.co.id
- pemeriksaan pajak hotel dan rekonsiliasi data OTA — usmantax.co.id