PPh Pasal 29 Hotel dan Villa di Bali: Panduan Menghitung dan Menyiapkan Pembayaran
Menjelang penyampaian SPT Tahunan Badan, pemilik hotel, villa, maupun perusahaan villa management di Bali dapat menemukan status pajak yang masih kurang bayar. Dalam konteks Pajak Penghasilan tahunan, kekurangan tersebut dapat menjadi PPh Pasal 29 Hotel dan Villa apabila jumlah PPh terutang lebih besar daripada kredit pajak yang dapat diperhitungkan.
PPh Pasal 29 bukan jenis pajak tambahan yang hanya dikenakan kepada sektor hospitality. Kewajiban ini muncul dari hasil penghitungan Pajak Penghasilan tahunan perusahaan. Karena itu, fokus utama sebelum melakukan pembayaran adalah memastikan laba fiskal, PPh terutang, kredit pajak, dan angsuran selama tahun berjalan telah direkonsiliasi dengan benar.
PPh Pasal 29 Hotel dan Villa: Apa Artinya?
Menurut penjelasan Direktorat Jenderal Pajak mengenai kredit pajak, apabila PPh terutang dalam suatu tahun pajak ternyata lebih besar daripada kredit pajak yang dapat diperhitungkan, kekurangan pembayaran tersebut harus dilunasi sebelum SPT Tahunan PPh disampaikan.
Selisih inilah yang secara umum dikenal sebagai PPh Pasal 29.
Bagi perusahaan hotel atau villa, kondisi kurang bayar dapat terjadi karena berbagai faktor. Misalnya, laba fiskal aktual lebih tinggi dibanding perkiraan awal, kredit pajak lebih kecil dari yang diproyeksikan, atau jumlah angsuran PPh Pasal 25 selama tahun berjalan belum cukup untuk menutup PPh terutang tahunan.
Namun, tidak setiap perusahaan hotel atau villa otomatis memiliki PPh Pasal 29. Hasil SPT Tahunan dapat berstatus kurang bayar, nihil, atau lebih bayar tergantung penghitungan perusahaan dan kredit pajak yang sah.
Bagaimana PPh Pasal 29 Dihitung Secara Konsep?
Secara sederhana, konsep penghitungan dapat digambarkan sebagai berikut:
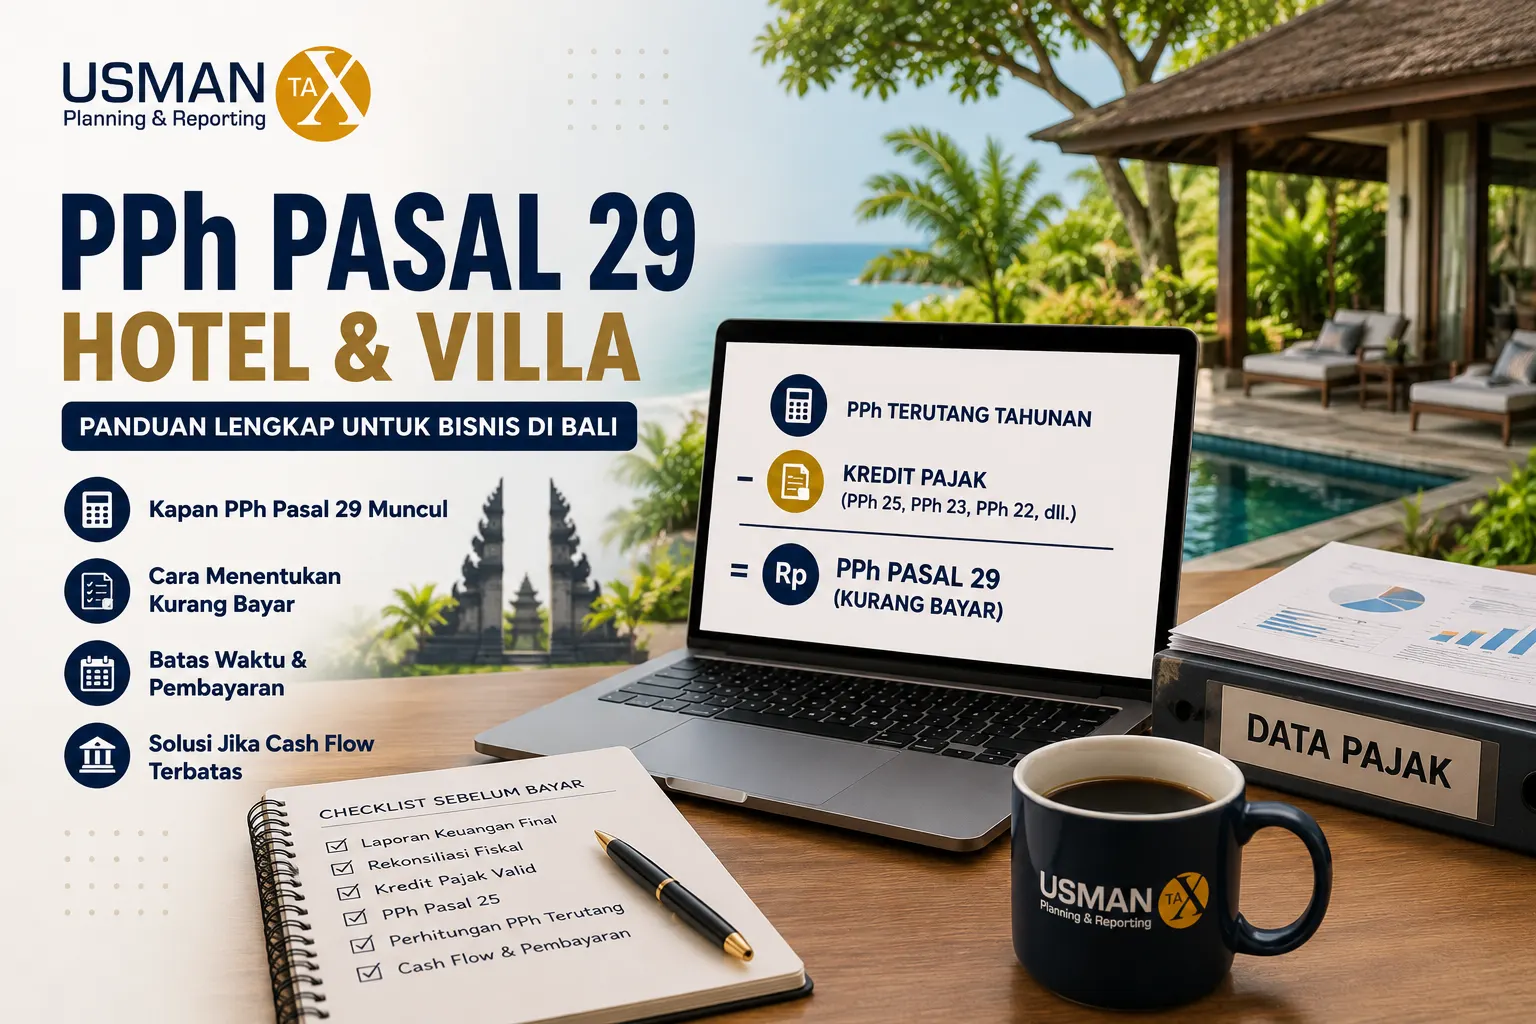
PPh terutang tahunan – kredit pajak yang dapat diperhitungkan = PPh kurang bayar atau PPh Pasal 29
Angka PPh terutang sendiri tidak boleh hanya dihitung dari laba komersial pada laporan laba rugi. Perusahaan harus menilai apakah terdapat perbedaan antara perlakuan accounting dan fiskal sehingga diperlukan koreksi dalam rekonsiliasi fiskal.
Untuk bisnis hospitality, area yang dapat memerlukan review antara lain:
- pengakuan pendapatan kamar
- pendapatan dari OTA dan direct booking
- cancellation dan refund
- komisi platform
- biaya operasional hotel atau villa
- penyusutan aset
- biaya yang mempunyai perlakuan fiskal berbeda
- transaksi dengan pihak berelasi jika ada
- kredit pajak yang diterima perusahaan
- angsuran PPh Pasal 25 selama tahun berjalan
Tidak semua item tersebut otomatis menghasilkan koreksi fiskal. Review dilakukan untuk menentukan apakah perlakuan accounting sudah sesuai dengan ketentuan pajak yang berlaku untuk transaksi aktual.
PPh Pasal 29 Hotel dan Villa: Kredit Pajak Apa yang Perlu Dicek?
DJP menjelaskan bahwa dalam menghitung PPh yang masih harus dibayar, Wajib Pajak dapat memperhitungkan kredit pajak yang memenuhi ketentuan. Salah satunya adalah pembayaran PPh Pasal 25 yang dilakukan sendiri oleh Wajib Pajak selama tahun berjalan.
Karena itu, ketika menghitung PPh Pasal 29 Hotel dan Villa, finance sebaiknya tidak hanya melihat total pajak terutang pada akhir tahun. Periksa juga apakah seluruh pembayaran dan kredit pajak telah tercatat dengan benar.
Beberapa area yang dapat diperiksa antara lain:
- pembayaran PPh Pasal 25 selama tahun pajak
- bukti pemotongan PPh Pasal 23 yang menjadi hak perusahaan jika relevan
- PPh Pasal 22 apabila memang terdapat transaksi yang menghasilkan kredit tersebut
- kredit pajak luar negeri apabila perusahaan memenuhi kondisi yang relevan
- pembayaran atau kredit pajak lain yang memang dapat diperhitungkan berdasarkan ketentuan
Kredit pajak harus didukung data yang dapat diverifikasi. Jangan memasukkan nominal hanya berdasarkan pencatatan general ledger jika bukti atau data perpajakannya belum dapat dikonfirmasi.
PPh Pasal 29 Hotel dan Villa: Checklist Rekonsiliasi Sebelum Bayar
Sebelum menentukan angka final, perusahaan dapat menggunakan checklist internal berikut:
- finalisasi laporan laba rugi
- finalisasi neraca atau laporan posisi keuangan
- pastikan trial balance sudah closing
- rekonsiliasi rekening bank dengan general ledger
- rekonsiliasi pendapatan PMS dengan accounting
- rekonsiliasi gross booking dan settlement OTA
- periksa bukti potong yang dapat menjadi kredit pajak
- cocokkan seluruh pembayaran PPh Pasal 25
- review daftar aset dan penyusutan
- selesaikan rekonsiliasi fiskal
- pastikan angka SPT konsisten dengan working paper
Checklist tersebut bukan daftar dokumen resmi yang wajib diberikan kepada DJP. Fungsinya adalah membantu tim accounting dan pajak memastikan penghitungan internal sudah lengkap.
Contoh Sederhana PPh Pasal 29 Hotel dan Villa
Misalkan setelah seluruh rekonsiliasi dan penghitungan fiskal selesai, sebuah perusahaan hospitality memiliki PPh terutang tahunan sebesar Rp300 juta.
Selama tahun tersebut, total kredit pajak dan angsuran yang dapat diperhitungkan adalah Rp240 juta.
Penghitungan sederhananya menjadi:
PPh terutang: Rp300 juta
Kredit pajak: Rp240 juta
PPh Pasal 29: Rp60 juta
Angka Rp60 juta merupakan ilustrasi kekurangan PPh tahunan yang perlu diselesaikan sebelum SPT dilaporkan sesuai ketentuan.
Contoh ini hanya menjelaskan mekanisme selisih. Penghitungan PPh terutang aktual harus memperhatikan bentuk badan, penghasilan, fasilitas pajak, koreksi fiskal, tahun pajak, dan ketentuan yang berlaku pada perusahaan tersebut.
Apa Hubungan PPh Pasal 25 dan PPh Pasal 29?
PPh Pasal 25 dan PPh Pasal 29 sering dianggap sama karena keduanya berkaitan dengan pembayaran Pajak Penghasilan oleh Wajib Pajak sendiri. Fungsinya sebenarnya berbeda.
PPh Pasal 25 pada prinsipnya merupakan angsuran Pajak Penghasilan selama tahun berjalan.
PPh Pasal 29 merupakan kekurangan PPh tahunan yang masih harus dibayar setelah PPh terutang dibandingkan dengan kredit pajak yang dapat diperhitungkan.
Artinya, apabila angsuran PPh Pasal 25 dan kredit pajak selama tahun berjalan relatif kecil dibandingkan PPh terutang aktual, nilai PPh Pasal 29 dapat menjadi lebih besar.
Sebaliknya, semakin sesuai pembayaran sepanjang tahun dengan kondisi pajak aktual perusahaan, potensi selisih pada akhir tahun dapat lebih terkendali.
Namun, tujuan pengelolaan PPh Pasal 25 bukan sekadar membuat PPh Pasal 29 menjadi nol. Yang lebih penting adalah menghitung seluruh kewajiban berdasarkan data dan ketentuan yang benar.
Kapan PPh Pasal 29 Harus Dibayar?
DJP menjelaskan dalam halaman batas waktu pembayaran, penyetoran, dan pelaporan pajak bahwa kekurangan PPh berdasarkan SPT Tahunan harus dibayar lunas sebelum SPT Tahunan PPh disampaikan.
Untuk Wajib Pajak Badan, batas normal penyampaian SPT Tahunan adalah paling lama empat bulan setelah akhir Tahun Pajak.
Jika perusahaan menggunakan tahun buku Januari sampai Desember, batas normal tersebut berada pada akhir April tahun berikutnya. Jika tahun buku berbeda dengan tahun kalender, tenggat harus dihitung berdasarkan berakhirnya Tahun Pajak perusahaan.
Dalam Coretax, pelaporan SPT Tahunan Badan juga berkaitan dengan status pembayaran apabila SPT berstatus kurang bayar. Panduan SPT Tahunan Badan Coretax DJP menjelaskan alur pengisian dari formulir induk kemudian lampiran hingga proses pembayaran dan pelaporan.
Usman Tax juga telah membahas workflow tersebut secara khusus dalam artikel SPT Tahunan Badan Coretax untuk hotel dan villa di Bali.
Bagaimana Jika Hotel atau Villa Mengalami Kesulitan Likuiditas?
Nilai PPh Pasal 29 dapat memengaruhi cash flow apabila kurang bayar cukup besar. Namun, perusahaan tidak sebaiknya secara sepihak menunda pembayaran hanya karena kondisi kas sedang terbatas.
DJP menyediakan mekanisme permohonan pengangsuran atau penundaan pembayaran PPh Pasal 29 bagi Wajib Pajak yang memenuhi ketentuan tertentu. Berdasarkan panduan DJP mengenai angsuran dan penundaan PPh Pasal 29, fasilitas dapat dipertimbangkan antara lain untuk Wajib Pajak yang mengalami kesulitan likuiditas atau keadaan di luar kekuasaannya.
Permohonan memiliki persyaratan administrasi dan harus diajukan sesuai prosedur yang ditetapkan. DJP juga menyediakan layanan terkait melalui Coretax.
Karena itu, jika perusahaan memperkirakan PPh Pasal 29 material, lakukan forecasting lebih awal. Jangan menunggu beberapa hari sebelum batas SPT untuk baru menghitung kekurangan pembayaran.
PPh Pasal 29 Tidak Sama dengan PBJT Hotel dan Villa
Bagi bisnis hospitality di Bali, perbedaan ini sangat penting.
PPh Pasal 29 merupakan bagian dari Pajak Penghasilan yang diadministrasikan oleh Direktorat Jenderal Pajak. Nilainya muncul dalam konteks penghitungan Pajak Penghasilan tahunan Wajib Pajak.
Sementara itu, jasa perhotelan juga berada dalam ranah pajak daerah melalui mekanisme Pajak Barang dan Jasa Tertentu atau PBJT berdasarkan ketentuan pajak daerah yang berlaku.
Karena itu, pembayaran PBJT hotel atau villa tidak dapat langsung dianggap sebagai pembayaran PPh Pasal 29. Keduanya merupakan kewajiban berbeda dengan dasar dan administrasi yang berbeda.
Walaupun berbeda, data sumbernya tetap harus dapat direkonsiliasi. Pendapatan yang digunakan dalam laporan operasional, accounting, dan perpajakan seharusnya memiliki penjelasan yang konsisten apabila terdapat perbedaan.
Untuk pengelolaan administrasi hospitality, halaman jasa pelaporan pajak hotel Bali Usman Tax menjelaskan layanan rekonsiliasi laporan operasional hotel dan administrasi perpajakan terkait.
Kesalahan yang Sering Terjadi dalam Menyiapkan PPh Pasal 29
Beberapa masalah dapat muncul bukan karena rumus PPh Pasal 29 sulit, tetapi karena data dasarnya belum final.
Kesalahan yang perlu dihindari antara lain:
- menghitung PPh Pasal 29 sebelum laporan keuangan selesai
- tidak melakukan rekonsiliasi fiskal
- pembayaran PPh Pasal 25 belum seluruhnya diperhitungkan
- bukti potong yang menjadi kredit pajak belum dicek
- angka OTA dan penerimaan bank belum direkonsiliasi
- penyusutan accounting langsung digunakan tanpa review fiskal
- transaksi pihak berelasi tidak ditelaah ketika relevan
- pembayaran dilakukan berdasarkan angka sementara
- SPT dilaporkan tanpa memastikan status pembayaran
- dokumen perhitungan dan bukti pembayaran tidak diarsipkan
Bagi villa yang masih membutuhkan konteks administrasi sistem DJP, artikel Coretax untuk villa di Bali dapat digunakan sebagai bacaan pendukung.
Kesimpulan
PPh Pasal 29 Hotel dan Villa pada dasarnya adalah kekurangan Pajak Penghasilan tahunan yang masih harus dibayar setelah PPh terutang dibandingkan dengan kredit pajak yang dapat diperhitungkan.
Untuk bisnis hotel, villa, dan villa management di Bali, angka PPh Pasal 29 sebaiknya tidak dihitung hanya dari laporan laba rugi. Perusahaan perlu menyelesaikan closing accounting, rekonsiliasi pendapatan, pengecekan kredit pajak, PPh Pasal 25, aset, dan rekonsiliasi fiskal terlebih dahulu.
Jika hasil akhir menunjukkan kurang bayar, kewajiban tersebut pada prinsipnya harus diselesaikan sebelum SPT Tahunan PPh disampaikan. Apabila perusahaan menghadapi kondisi likuiditas tertentu, mekanisme pengangsuran atau penundaan tersedia tetapi harus melalui permohonan dan memenuhi persyaratan yang ditetapkan.
Dengan pendekatan tersebut, manajemen dapat melihat PPh Pasal 29 bukan sekadar angka yang harus dibayar pada akhir periode, tetapi sebagai hasil akhir dari proses pembukuan dan pengelolaan pajak selama satu tahun.
Perlu Review PPh Pasal 29 Hotel atau Villa di Bali?
Jika perusahaan Anda memperkirakan adanya PPh Pasal 29, sebaiknya lakukan review sebelum pembayaran dan pelaporan SPT Tahunan. Pemeriksaan terhadap laporan keuangan, kredit pajak, PPh Pasal 25, transaksi OTA, aset, dan rekonsiliasi fiskal membantu memastikan angka kurang bayar berasal dari data yang sudah final.
Usman Tax menyediakan layanan pajak dan akuntansi untuk bisnis hotel serta villa di Bali. Konsultasi dapat digunakan untuk membahas kesiapan data tahunan, rekonsiliasi, perhitungan kekurangan pajak, dan proses pelaporan sesuai kondisi perusahaan.
Baca Juga: Konsultan Pajak Bali: Solusi Profesional untuk Kepatuhan Pajak Bisnis dan Perusahaan
FAQ – PPh Pasal 29 Hotel dan Villa
Apa itu PPh Pasal 29?
PPh Pasal 29 adalah kekurangan pembayaran Pajak Penghasilan tahunan ketika PPh terutang lebih besar daripada kredit pajak yang dapat diperhitungkan. Kekurangan tersebut harus diselesaikan sesuai ketentuan sebelum SPT Tahunan disampaikan.
Apakah semua hotel dan villa wajib membayar PPh Pasal 29?
Tidak otomatis. PPh Pasal 29 muncul apabila hasil penghitungan tahunan menunjukkan PPh terutang lebih besar daripada kredit pajak. SPT perusahaan dapat berstatus kurang bayar, nihil, atau lebih bayar tergantung kondisi aktual.
Apa perbedaan PPh Pasal 25 dan PPh Pasal 29?
PPh Pasal 25 merupakan angsuran Pajak Penghasilan selama tahun berjalan, sedangkan PPh Pasal 29 merupakan kekurangan PPh tahunan setelah PPh terutang dikurangi kredit pajak yang dapat diperhitungkan.
Apakah pembayaran PPh Pasal 25 mengurangi PPh Pasal 29?
PPh Pasal 25 merupakan salah satu kredit pajak yang diperhitungkan dalam menentukan PPh yang masih harus dibayar. Karena itu, pembayaran PPh Pasal 25 yang valid selama tahun pajak perlu dipastikan seluruhnya tercatat dalam penghitungan tahunan.
Kapan PPh Pasal 29 Badan harus dibayar?
Kekurangan PPh berdasarkan SPT Tahunan harus dibayar sebelum SPT Tahunan PPh disampaikan dan tidak melewati batas penyampaian SPT yang berlaku.
Apakah batas PPh Pasal 29 Badan selalu 30 April?
Untuk Wajib Pajak Badan dengan tahun buku Januari sampai Desember, batas normal SPT berada pada akhir bulan keempat setelah tahun pajak berakhir. Untuk perusahaan dengan tahun buku berbeda, tenggat mengikuti akhir Tahun Pajak perusahaan.
Data apa yang perlu diperiksa sebelum menghitung PPh Pasal 29 hotel?
Secara internal perusahaan dapat memeriksa laporan keuangan, trial balance, general ledger, rekening bank, data pendapatan, settlement OTA, bukti kredit pajak, pembayaran PPh Pasal 25, daftar aset, dan working paper rekonsiliasi fiskal.
Apakah PBJT hotel dapat dikurangkan langsung dari PPh Pasal 29?
PBJT dan PPh Pasal 29 merupakan kewajiban pajak yang berbeda. PBJT berada dalam ranah pajak daerah atas barang atau jasa tertentu, sedangkan PPh Pasal 29 berkaitan dengan kekurangan Pajak Penghasilan tahunan. Perlakuan accounting atau fiskal atas biaya tertentu harus dinilai berdasarkan ketentuan yang relevan.
Bisakah PPh Pasal 29 dibayar dengan cara diangsur?
DJP menyediakan mekanisme permohonan pengangsuran atau penundaan PPh Pasal 29 bagi Wajib Pajak yang memenuhi persyaratan, antara lain dalam kondisi kesulitan likuiditas atau keadaan di luar kekuasaannya. Permohonan harus mengikuti prosedur dan persyaratan yang berlaku.
Apakah PPh Pasal 29 dilaporkan melalui Coretax?
PPh Pasal 29 menjadi bagian dari hasil penghitungan SPT Tahunan PPh. Untuk SPT Tahunan PPh Badan pada sistem Coretax, status kurang bayar berkaitan dengan proses pembayaran sebelum pelaporan dapat diselesaikan sesuai mekanisme sistem DJP.
Rujukan & Referensi
- Kredit Pajak | Direktorat Jenderal Pajak
- Batas Waktu Pembayaran, Penyetoran dan Pelaporan Pajak | Direktorat Jenderal Pajak
- Coretaxpedia – Lapor SPT Tahunan Badan | Direktorat Jenderal Pajak
- SPT Tahunan Kurang Bayar? Ini Syarat untuk Mengangsur atau Menunda Pembayarannya | Direktorat Jenderal Pajak
- SPT Tahunan Badan Coretax hotel dan villa
- panduan Coretax untuk villa di Bali