P3B Penjualan Saham PT PMA: Kapan Indonesia Berhak Memajaki?
Pokok pembahasan: Analisis hak pemajakan berdasarkan P3B dan dokumen transaksi saham, sebelum menerapkan tarif domestik.
Landasan lengkap: Pajak PT PMA di Bali: Panduan Kewajiban Berdasarkan Transaksi.
Lanjutkan sesuai kebutuhan: Pajak Penjualan Saham PT PMA: Cara Menentukan Tarif dan Pihak yang Membayar, PPh Pasal 26: Objek Pembayaran dan Pemeriksaan P3B.
Pendampingan tersedia melalui layanan konsultasi pajak bisnis.
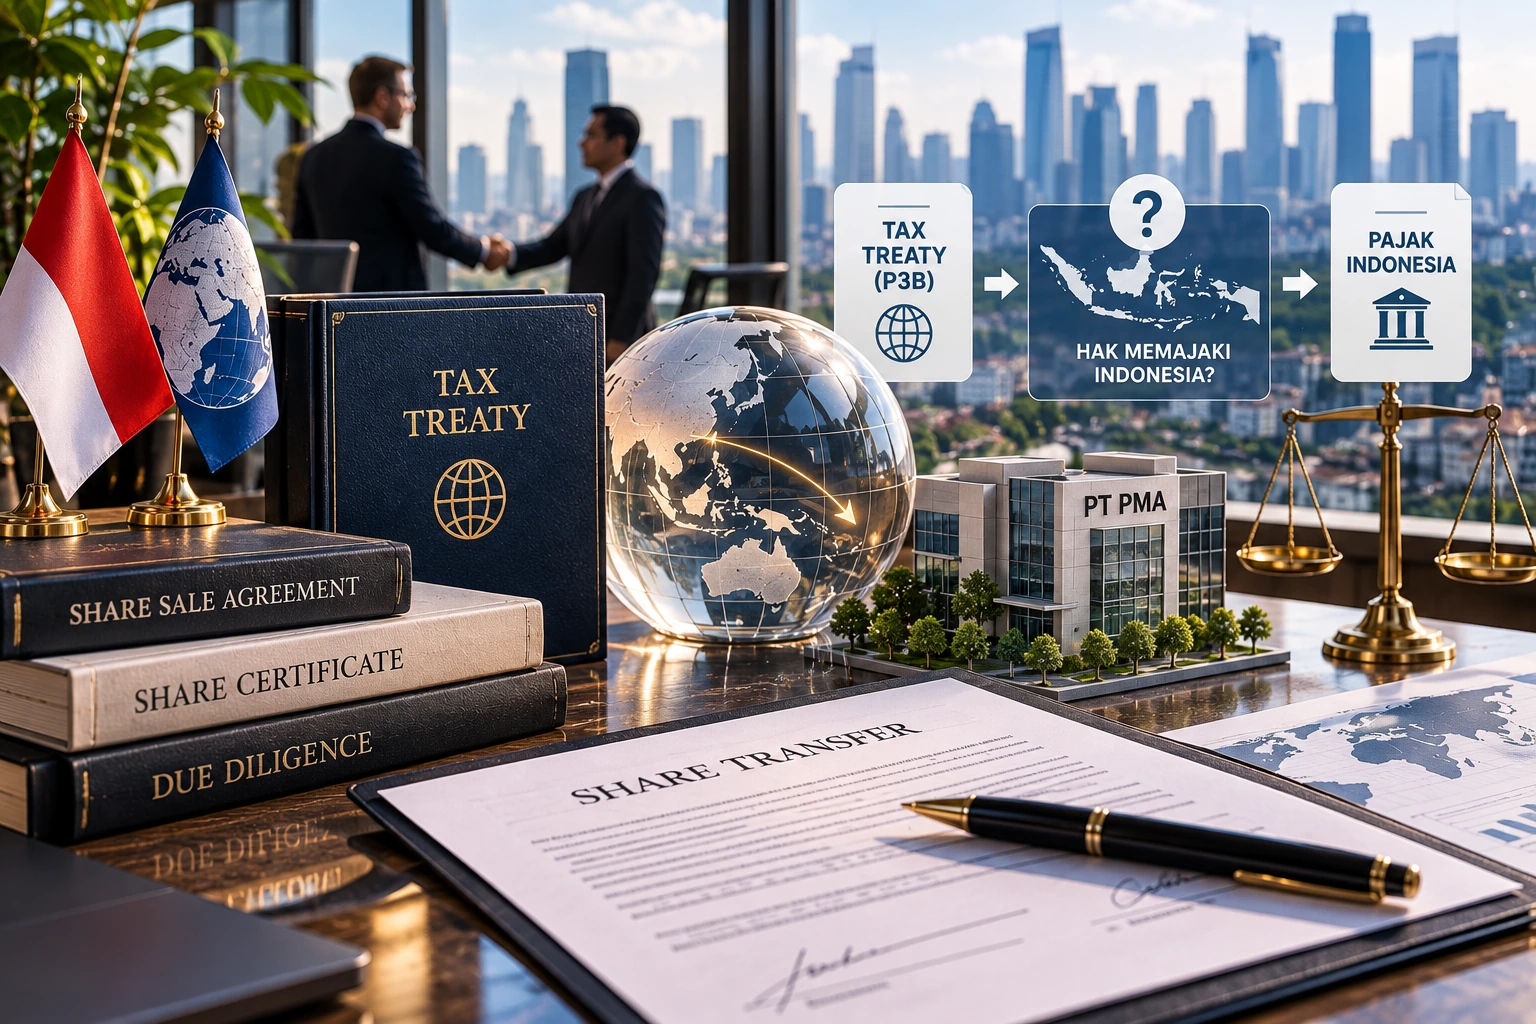
P3B penjualan saham PT PMA sebaiknya dianalisis sebelum menghitung tarif PPh Pasal 26. Untuk investor asing, pertanyaan pertama bukan “berapa persen pajaknya?”, tetapi apakah Indonesia mempunyai hak memajaki keuntungan penjualan saham berdasarkan P3B yang berlaku dengan negara domisili penjual?
Jika P3B memberikan hak pemajakan kepada Indonesia, barulah ketentuan domestik digunakan untuk menentukan pemotongan. Jika hak pemajakan berdasarkan P3B berada pada negara mitra, hasilnya dapat berbeda dari aturan domestik Indonesia.
P3B Penjualan Saham PT PMA Menentukan Hak Pemajakan Sebelum Tarif
Kerangka administrasi P3B saat ini menggunakan PMK Nomor 112 Tahun 2025 yang berlaku sejak 31 Desember 2025.
P3B merupakan aturan khusus untuk membagi hak pemajakan antara Indonesia dan negara atau yurisdiksi mitra. Karena itu, transaksi saham dengan penjual luar negeri harus dimulai dari treaty review, bukan langsung dari tarif domestik.
Pertama, tentukan negara domisili pajak penjual
Sebelum menganalisis transaksi, DJP menyediakan daftar Tax Treaty Indonesia beserta negara mitra dan tanggal efektifnya, sehingga pemeriksaan sebaiknya dimulai dari perjanjian yang benar-benar berlaku untuk negara domisili penjual.
Domisili pajak berbeda dari sekadar kewarganegaraan, alamat korespondensi atau negara tempat saham ditandatangani. Dokumen residensi pajak perlu sesuai dengan ketentuan penerapan P3B.
Kedua, baca pasal keuntungan pengalihan dalam P3B
Setelah treaty yang benar ditemukan, cari pasal yang mengatur keuntungan dari pengalihan harta atau saham.
Pertanyaan yang harus dijawab adalah:
- apakah Indonesia memperoleh hak memajaki penjualan saham tersebut
- apakah hak hanya muncul pada kondisi tertentu
- apakah terdapat ambang kepemilikan atau karakter aset tertentu
- apakah saham memperoleh sebagian besar nilainya dari harta tidak bergerak
- apakah wording P3B telah dimodifikasi oleh instrumen multilateral
Jangan memakai hasil analisis satu negara untuk penjual dari negara lain karena teks P3B dapat berbeda.
Kapan Indonesia Berhak Memajaki Penjualan Saham?
Secara praktis, keputusan dapat dibuat melalui urutan berikut:
| Pertanyaan | Jika Ya | Jika Tidak |
|---|---|---|
| Penjual merupakan penduduk negara mitra P3B? | Buka P3B yang berlaku | Gunakan aturan domestik yang relevan |
| P3B memberi Indonesia hak atas keuntungan pengalihan saham tersebut? | Lanjut ke ketentuan domestik | Periksa apakah hak berada pada negara mitra |
| Ada klausul khusus mengenai nilai harta tidak bergerak? | Uji ambang dan periode | Baca klausul pengalihan lainnya |
| Persyaratan manfaat P3B terpenuhi? | Terapkan P3B | Pemotongan dapat kembali mengikuti UU PPh |
| Ada modifikasi melalui Multilateral Instrument? | Gunakan treaty sebagaimana dimodifikasi | Gunakan teks P3B yang berlaku |
Tabel tersebut merupakan kerangka pemeriksaan. Hasil final harus berasal dari P3B negara penjual dan fakta transaksi aktual.
Saham yang Nilainya Berasal dari Harta Tidak Bergerak
Salah satu area penting dalam transaksi PT PMA adalah ketika nilai saham berkaitan erat dengan harta tidak bergerak di Indonesia.
Untuk P3B yang memuat klausul tersebut, PMK Nomor 112 Tahun 2025 mengatur hak pemajakan atas keuntungan pengalihan saham berada di Indonesia apabila nilai harta tidak bergerak terhadap keseluruhan harta melebihi ambang batas yang ditentukan P3B dan ambang tersebut terpenuhi kapan pun dalam 365 hari sebelum pengalihan.
Poin pentingnya adalah ambang persentasenya mengikuti P3B yang berlaku, bukan satu angka universal yang boleh diterapkan ke semua negara.
Dalam konteks klausul tersebut, jika persyaratan ambang batas dan periode tidak terpenuhi, Pasal 21 PMK Nomor 112 Tahun 2025 menempatkan hak pemajakan pada mitra P3B.
Bagi PT PMA hotel atau villa, pengujian ini dapat menjadi penting apabila sebagian besar nilai perusahaan berasal dari tanah atau bangunan. Namun hasilnya tetap harus dihitung berdasarkan definisi, ambang dan P3B negara penjual.
Mengapa Multilateral Instrument Harus Dicek?
Membaca naskah P3B bilateral saja belum selalu cukup.
Selain teks P3B bilateral, daftar resmi DJP menunjukkan status Tax Treaty dan Multilateral Instrument untuk negara mitra, sehingga analisis tidak sebaiknya berhenti pada naskah perjanjian lama tanpa memeriksa modifikasi yang telah efektif.
Multilateral Instrument dapat memengaruhi penerapan beberapa ketentuan P3B, termasuk ketentuan anti-penyalahgunaan dan bagian lain yang dipilih oleh kedua yurisdiksi.
Karena itu, working paper treaty review sebaiknya mencatat versi P3B yang digunakan dan apakah terdapat modifikasi yang sudah efektif.
Formulir DGT dan Syarat Menggunakan Manfaat P3B
Hak dalam P3B dan administrasi penerapannya merupakan dua hal yang sama-sama perlu diperiksa.
Untuk menggunakan manfaat P3B, Wajib Pajak luar negeri harus merupakan penduduk mitra P3B untuk tujuan perpajakan dan status tersebut dibuktikan dengan Formulir DGT yang memenuhi ketentuan.
PMK Nomor 112 Tahun 2025 juga mengatur bahwa Formulir DGT digunakan untuk periode yang tercantum pada formulir dengan jangka paling lama 12 bulan.
Pemotong atau pemungut perlu memeriksa dokumen yang menjadi dasar penerapan P3B. Jika persyaratan tidak terpenuhi, pemotongan atau pemungutan mengikuti ketentuan Undang-Undang Pajak Penghasilan.
Dengan demikian, kesimpulan treaty tidak cukup hanya ditulis di memo internal. Dokumen penerapannya harus tersedia pada saat mekanisme pemotongan dilakukan.
Aturan Anti-Penyalahgunaan P3B
Struktur transaksi tidak otomatis memperoleh manfaat P3B hanya karena penjual didirikan di negara mitra.
Manfaat P3B juga tidak boleh dipisahkan dari aturan anti-penyalahgunaan karena PMK Nomor 112 Tahun 2025 mengatur antara lain pembatasan penerima manfaat dan uji tujuan utama sesuai ketentuan P3B yang berlaku.
Karena itu, transaksi yang melibatkan holding company, restrukturisasi sebelum penjualan atau perubahan pemegang saham menjelang closing memerlukan pemeriksaan fakta yang lebih dalam.
Yang perlu dilihat bukan hanya dokumen pendirian, tetapi juga tujuan transaksi, substansi ekonomi, kontrak dan pihak-pihak yang terlibat sesuai ketentuan P3B yang relevan.
Kapan PPh Pasal 26 Domestik Diterapkan?
Setelah treaty review menunjukkan bahwa Indonesia mempunyai hak pemajakan, barulah ketentuan domestik menentukan mekanisme pemotongan.
Jika setelah treaty review hak pemajakan berada di Indonesia, ketentuan domestik Pasal 238 PMK Nomor 81 Tahun 2024 mengatur PPh Pasal 26 sebesar 20% dari perkiraan penghasilan neto 25% dari harga jual saham Perseroan.
Secara matematis, ketentuan tersebut menghasilkan nilai efektif 5% dari harga jual untuk transaksi yang masuk ruang lingkup Pasal 238.
Namun urutannya penting:
P3B → hak pemajakan → persyaratan penerapan P3B → ketentuan domestik → pemotongan/pemungutan.
Jangan membalik urutan tersebut dengan langsung menghitung 5% sebelum hak pemajakan Indonesia dipastikan.
Checklist Treaty Review sebelum Closing
Sebelum harga bersih penjual ditetapkan, siapkan:
- identitas dan status pajak penjual
- negara domisili pajak penjual
- P3B Indonesia dengan negara tersebut
- pasal keuntungan pengalihan yang berlaku
- data kepemilikan saham yang dialihkan
- komposisi dan nilai aset PT PMA jika klausul harta tidak bergerak relevan
- data nilai aset selama periode pengujian yang disyaratkan
- status Multilateral Instrument
- Formulir DGT dan dokumen domisili
- struktur transaksi dan pihak yang terlibat
- harga jual saham
- pihak yang akan melakukan pemotongan atau pemungutan bila Indonesia mempunyai hak pajak
Checklist ini bukan pengganti analisis P3B negara tertentu. Tujuannya adalah memastikan treaty review selesai sebelum closing dan pembayaran harga saham.
Kesimpulan
P3B penjualan saham PT PMA menentukan siapa yang mempunyai hak memajaki sebelum pertanyaan tarif dibahas.
Mulailah dari domisili pajak penjual, buka P3B yang berlaku, baca pasal keuntungan pengalihan, periksa klausul harta tidak bergerak bila relevan, cek Multilateral Instrument, kemudian pastikan persyaratan Formulir DGT dan aturan anti-penyalahgunaan terpenuhi.
Jika hasilnya memberikan hak pemajakan kepada Indonesia, barulah ketentuan domestik seperti PPh Pasal 26 digunakan untuk menghitung kewajiban pajak.
Urutan tersebut membantu mencegah dua kesalahan: memotong pajak Indonesia ketika P3B tidak memberikan hak pemajakan, atau menerapkan manfaat P3B tanpa memenuhi syarat substantif dan administratifnya.
Perlu Menentukan Hak Pajak Indonesia sebelum Penjualan Saham?
Jika pemegang saham PT PMA merupakan investor asing, treaty review sebaiknya diselesaikan sebelum harga bersih, mekanisme pemotongan dan jadwal closing difinalkan.
Usman Tax mendampingi kebutuhan pajak dan akuntansi bisnis di Bali. Review P3B, perhitungan pajak transaksi dan dokumentasi perpajakan dapat dibahas lebih lanjut melalui Konsultasi.
FAQ – P3B Penjualan Saham PT PMA
Apakah Indonesia selalu berhak memajaki penjualan saham PT PMA oleh investor asing?
Tidak otomatis. Hak pemajakan harus diperiksa berdasarkan P3B antara Indonesia dan negara domisili pajak penjual, termasuk pasal keuntungan pengalihan dan ketentuan khusus yang relevan.
Apakah tarif PPh 26 sebesar 5% selalu berlaku jika saham PT PMA dijual investor asing?
Tidak otomatis. Tarif efektif domestik tersebut baru relevan setelah dipastikan bahwa Indonesia mempunyai hak pemajakan dan transaksi masuk ruang lingkup ketentuan domestik yang berlaku.
Apa hubungan harta tidak bergerak dengan P3B penjualan saham?
Beberapa P3B memberikan hak pemajakan kepada negara tempat harta tidak bergerak berada apabila nilai saham atau entitas melewati ambang tertentu yang berasal dari harta tidak bergerak. Ambang persentase harus diperiksa pada P3B yang berlaku.
Apakah Form DGT diperlukan untuk menerapkan P3B?
PMK Nomor 112 Tahun 2025 mengatur penggunaan Formulir DGT untuk membuktikan status Wajib Pajak luar negeri sebagai penduduk mitra P3B dan sebagai bagian prosedur penerapan manfaat P3B.
Mengapa Multilateral Instrument perlu diperiksa?
Karena ketentuan P3B bilateral tertentu dapat dimodifikasi ketika Multilateral Instrument telah berlaku efektif bagi kedua yurisdiksi. Analisis perlu menggunakan perjanjian sebagaimana berlaku saat transaksi.
Kapan treaty review sebaiknya dilakukan?
Sebaiknya sebelum harga bersih penjual, mekanisme pemotongan dan closing difinalkan agar para pihak mengetahui sejak awal siapa yang mempunyai hak pemajakan dan dokumen apa yang harus disiapkan.
Rujukan & Referensi
- Tata cara penerapan Persetujuan Penghindaran Pajak Berganda — jdih.kemenkeu.go.id
- Ketentuan operasional P3B, Formulir DGT dan pengalihan saham — pajak.go.id
- Daftar P3B Indonesia dan tanggal efektifnya — pajak.go.id
- Daftar P3B dan status Multilateral Instrument Indonesia — stats.pajak.go.id
- Ketentuan domestik PPh Pasal 26 atas penjualan saham — pajak.go.id
- Status PMK Nomor 81 Tahun 2024 dan riwayat perubahannya — jdih.kemenkeu.go.id
- Perubahan keempat atas PMK Nomor 81 Tahun 2024 — jdih.kemenkeu.go.id
Rekomendasi Artikel Berikutnya
- pajak penjualan saham PT PMA, PPh 26 dan P3B — usmantax.co.id