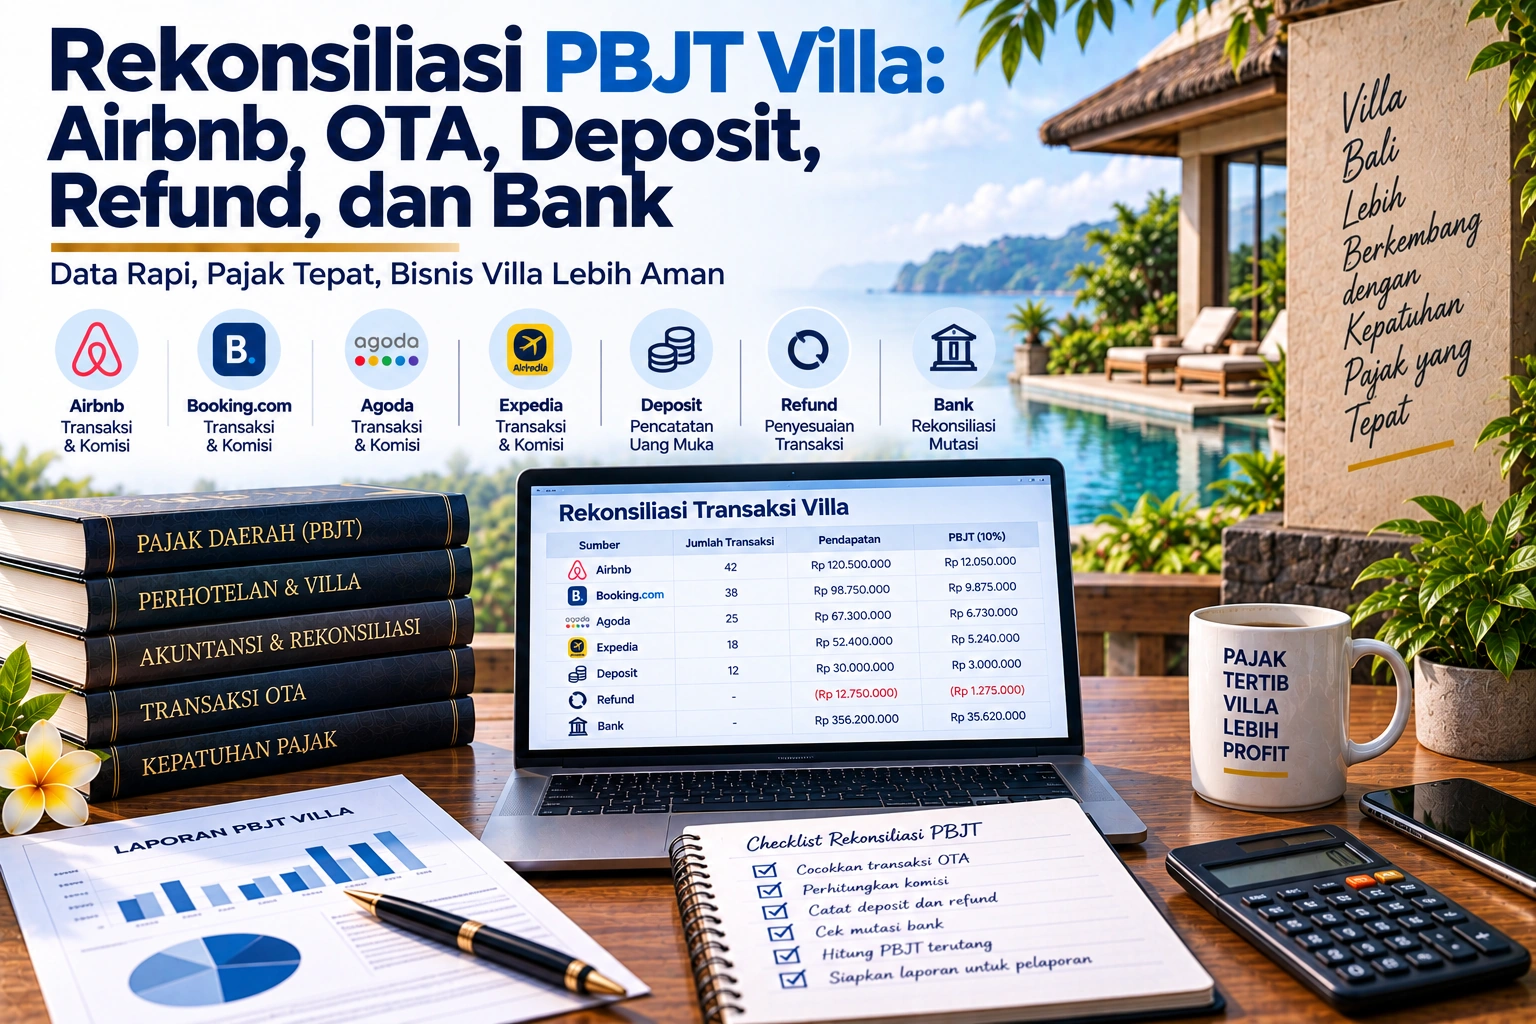
Rekonsiliasi PBJT Villa: Airbnb, OTA, Deposit, Refund, dan Bank
Perbedaan antara laporan Airbnb atau OTA, uang masuk rekening bank, laporan pemilik, buku besar, dan angka PBJT tidak selalu berarti ada kesalahan. Setiap sumber dapat merekam tahap transaksi yang berbeda. Masalah muncul ketika selisih tersebut tidak dapat dijelaskan dan angka pajak akhirnya dipilih hanya dari salah satu laporan.
Rekonsiliasi PBJT villa bertujuan membangun jejak yang dapat ditelusuri dari transaksi tamu sampai working paper pajak: pemesanan → pembayaran konsumen → komisi atau potongan → refund atau pembatalan → settlement → bank → buku besar → working paper PBJT.
Secara regulasi, Pasal 53 UU Nomor 1 Tahun 2022 memasukkan vila sebagai salah satu bentuk penyedia Jasa Perhotelan, sehingga rekonsiliasi untuk villa komersial perlu dapat menghubungkan transaksi akomodasi dengan data yang dipakai untuk kewajiban PBJT sesuai kondisi usaha dan peraturan daerahnya.
Rekonsiliasi PBJT Villa: Apa yang Sebenarnya Dicocokkan?
Rekonsiliasi bukan sekadar mencari angka OTA yang sama dengan mutasi bank. Tujuannya adalah memastikan setiap nilai pada working paper PBJT mempunyai sumber transaksi, periode, properti, dan dokumen pendukung yang jelas.
Artinya, kualitas data sebelum pelaporan menjadi penting. Sistem pelaporan pemerintah daerah adalah tahap akhir; penentuan angka harus dibangun dari transaksi yang dapat dijelaskan.
Bedakan nilai pemesanan, settlement, dan dasar PBJT
Tiga angka berikut tidak boleh dianggap otomatis sama:
| Angka | Makna |
|---|---|
| Nilai pemesanan | Nilai transaksi menurut reservasi atau platform |
| Settlement bersih | Dana yang dibayarkan platform setelah komponen tertentu |
| Dasar PBJT | Nilai yang ditentukan berdasarkan transaksi dan ketentuan PBJT yang berlaku |
Untuk Jasa Perhotelan, Pasal 19 PP Nomor 35 Tahun 2023 menetapkan dasar pengenaan PBJT berupa jumlah pembayaran kepada penyedia Jasa Perhotelan.
Karena itu, net settlement Airbnb atau OTA tidak sebaiknya langsung dipindahkan menjadi angka PBJT hanya karena nilainya sama dengan kas yang diterima. Komisi, refund, pembatalan, penyesuaian, dan beda waktu settlement perlu dijembatani terlebih dahulu.
Villa management perlu rekonsiliasi per properti
Perusahaan yang mengelola beberapa villa mempunyai lapisan tambahan: satu rekening, satu platform, atau satu settlement dapat berkaitan dengan lebih dari satu properti dan lebih dari satu owner.
Gunakan minimal property ID atau kode villa pada working paper sehingga transaksi dapat ditelusuri berdasarkan:
- properti
- owner
- kanal pemesanan
- reservation ID
- tanggal menginap
- nilai transaksi
- settlement
- bank reference
- akun buku besar
Dengan struktur tersebut, laporan konsolidasi baru dibuat setelah masing-masing properti dapat direkonsiliasi.
Ruang Lingkup Layanan Rekonsiliasi PBJT Villa
Layanan dapat difokuskan pada area berikut sesuai sistem dan model bisnis villa:
| Area | Pekerjaan | Hasil |
|---|---|---|
| Reservasi | Pemetaan direct booking, Airbnb, dan OTA | Daftar transaksi sumber |
| Properti | Pemetaan property ID dan owner | Rekonsiliasi per villa |
| Deposit | Pemisahan deposit terbuka dan transaksi yang sudah selesai | Daftar saldo deposit |
| Refund | Penelusuran refund ke transaksi asal | Jejak pembalikan transaksi |
| OTA | Pemisahan pemesanan, komisi, penyesuaian, dan settlement | Jembatan pemesanan-ke-settlement |
| Bank | Pencocokan settlement dengan penerimaan aktual | Rekonsiliasi bank |
| Buku besar | Pemetaan transaksi ke akun yang relevan | Jembatan ke pembukuan |
| PBJT | Pemetaan transaksi yang sudah direview ke working paper | Working paper PBJT |
| Pengecualian | Daftar item yang belum selesai | Daftar pengecualian dan tindak lanjut |
Tabel tersebut merupakan contoh ruang lingkup kerja, bukan format wajib pemerintah daerah.
Untuk bisnis villa di Bali, Usman Tax menyatakan layanan pajaknya mencakup pencatatan dan rekonsiliasi transaksi, konsultasi, serta pelaporan pajak.
Alur Rekonsiliasi dari Airbnb dan OTA sampai Buku Besar
Sebagai fondasi data, panduan Rekonsiliasi OTA Hotel Villa Usman Tax memisahkan nilai pemesanan, komisi, refund atau penyesuaian, settlement, penerimaan bank, dan pencatatan buku besar.
Untuk kebutuhan PBJT villa, alur tersebut diperluas sampai working paper pajak.
Pemesanan dan transaksi tamu
Mulai dari data reservasi. Setiap transaksi idealnya mempunyai identitas yang dapat dipakai lintas sistem, seperti reservation ID, nama properti, tanggal menginap, kanal, nilai pemesanan, dan status transaksi.
Direct booking dan booking OTA tidak boleh dihitung dua kali apabila keduanya sudah masuk ke sistem reservasi yang sama.
Untuk villa management, kode properti perlu dikunci sejak tahap ini agar transaksi tidak berpindah ke owner atau villa yang salah ketika proses konsolidasi dilakukan.
Deposit, refund, pembatalan, dan penyesuaian
Deposit perlu dipisahkan dari transaksi yang sudah selesai. Penerimaan dana saja belum cukup untuk menjelaskan status transaksi tanpa melihat reservasi, folio, kewajiban kepada tamu, dan pencatatannya.
Refund juga harus mempunyai transaksi asal. Working paper yang hanya menunjukkan pengeluaran refund tanpa reservation reference akan menyulitkan penelusuran periode dan properti.
Gunakan status yang jelas, misalnya:
- deposit terbuka
- deposit telah digunakan
- refund menunggu proses
- refund selesai
- pembatalan
- perubahan nilai pemesanan
- salah periode
Status tersebut merupakan rekomendasi pengendalian internal.
Settlement dan rekening bank
Satu payout OTA dapat berisi beberapa pemesanan. Jangan memaksa satu pemesanan selalu cocok dengan satu baris mutasi bank.
Buat settlement batch yang berisi seluruh transaksi yang membentuk payout, lalu cocokkan totalnya dengan nilai yang masuk ke rekening.
Untuk villa management, tambahkan alokasi per properti sebelum pembayaran owner atau management fee dianalisis. Dengan demikian, urutannya menjadi:
pemesanan → settlement batch → bank → alokasi properti → buku besar → laporan pemilik → working paper PBJT.
Daftar Pengecualian yang Harus Selesai Sebelum Working Paper PBJT Dikunci
Tidak setiap selisih harus selesai pada hari yang sama, tetapi setiap selisih material harus mempunyai status dan penjelasan.
Gunakan daftar pengecualian untuk kondisi seperti:
- payout belum diterima
- uang masuk tanpa reservation reference
- satu settlement mencakup properti yang salah
- refund belum dibalik pada pembukuan
- deposit masih tercatat sebagai pendapatan
- komisi OTA berbeda dari laporan platform
- transaksi masuk periode yang salah
- booking terduplikasi
- settlement diterima tetapi tidak ada reservasi pendukung
- nilai laporan pemilik berbeda dengan buku besar
- nilai working paper PBJT berbeda dengan sumber transaksi tanpa penjelasan
Untuk setiap item, catat nilai, properti, penyebab sementara, dokumen yang dibutuhkan, penanggung jawab, dan status penyelesaian.
Working paper PBJT sebaiknya tidak dikunci selama masih terdapat selisih material yang belum mempunyai penjelasan memadai.
Hasil yang Diterima dari Proses Rekonsiliasi
Hasil kerja dapat disesuaikan dengan sistem villa, tetapi secara praktis dapat mencakup:
- daftar transaksi per properti
- pemetaan Airbnb, OTA, dan direct booking
- rekonsiliasi deposit dan refund
- settlement bridge per platform
- rekonsiliasi settlement ke bank
- pemetaan transaksi ke buku besar
- pencocokan laporan pemilik bila digunakan
- daftar pengecualian transaksi yang belum selesai
- working paper PBJT yang dapat ditelusuri ke transaksi sumber
- daftar isu yang perlu review pajak atau kontrak terpisah
Output tersebut tidak menjamin suatu posisi pajak tertentu. Fungsinya adalah membuat data yang mendasari keputusan dan pelaporan menjadi lebih dapat ditelusuri.
Kapan Villa Membutuhkan Rekonsiliasi PBJT?
Rekonsiliasi lebih relevan apabila:
- menggunakan beberapa OTA sekaligus
- mempunyai banyak villa atau owner
- settlement tidak sama dengan nilai pemesanan
- terdapat deposit dan refund dalam jumlah material
- owner statement berbeda dengan buku besar
- management fee dipotong sebelum pembayaran owner
- akun clearing atau piutang OTA tidak pernah bersih
- banyak transaksi bank tidak mempunyai referensi reservasi
- angka pajak disusun dari spreadsheet terpisah dari pembukuan
- selisih periode sebelumnya terus terbawa ke bulan berikutnya
Semakin banyak sumber data dan properti, semakin penting menggunakan reference yang konsisten dan rekonsiliasi per unit sebelum konsolidasi.
Batas Ruang Lingkup yang Perlu Review Terpisah
Rekonsiliasi data tidak otomatis menjawab seluruh persoalan pajak.
Beberapa kondisi membutuhkan analisis terpisah, misalnya:
- apakah transaksi tertentu benar-benar masuk Jasa Perhotelan
- siapa pihak yang secara hukum menyerahkan jasa kepada tamu
- kontrak lease atau revenue share
- management fee kepada pihak dalam atau luar negeri
- perlakuan pajak atas komisi platform
- transaksi dengan pihak luar negeri
- tarif dan prosedur PBJT kabupaten atau kota tertentu
- pembetulan SPTPD periode sebelumnya
Karena PBJT dijalankan pada tingkat kabupaten atau kota, jangan menggunakan satu prosedur administrasi untuk seluruh Bali tanpa memeriksa lokasi usaha.
Kesimpulan
Rekonsiliasi PBJT villa bukan proses mencari angka bank yang paling dekat dengan laporan pajak. Prosesnya harus menghubungkan pemesanan, pembayaran konsumen, deposit, refund, komisi, settlement, bank, buku besar, laporan pemilik, dan working paper PBJT.
Untuk villa management, rekonsiliasi per properti merupakan kontrol penting agar transaksi satu villa tidak tercampur dengan villa atau owner lain sebelum data dikonsolidasikan.
Working paper yang baik memungkinkan angka PBJT ditelusuri kembali ke transaksi sumber dan memisahkan selisih yang sudah terjelaskan dari item yang masih membutuhkan investigasi atau review pajak.
Angka PBJT Villa Masih Berbeda dengan OTA, Bank, atau Laporan Pemilik?
Jika Airbnb, OTA, deposit, refund, rekening bank, laporan pemilik, dan buku besar masih menghasilkan angka yang berbeda, langkah berikutnya adalah membangun rekonsiliasi per properti dan daftar pengecualian sebelum working paper PBJT dikunci.
Usman Tax menyediakan Jasa Pelaporan Pajak Villa Management dan Jasa Akuntansi untuk bisnis hospitality di Bali. Konsultasi dapat digunakan untuk membahas sumber data, alur settlement, struktur working paper, dan ruang lingkup rekonsiliasi sesuai model operasional villa.
FAQ – Rekonsiliasi PBJT Villa Airbnb, OTA, Deposit, Refund, dan Bank
Apa itu rekonsiliasi PBJT villa?
Rekonsiliasi PBJT villa adalah proses menghubungkan transaksi reservasi, pembayaran tamu, deposit, refund, settlement OTA, penerimaan bank, buku besar, dan data lain yang relevan sampai angka yang digunakan dalam working paper PBJT dapat ditelusuri.
Apakah net settlement Airbnb atau OTA sama dengan dasar PBJT?
Tidak boleh diasumsikan otomatis sama. Settlement bersih dapat sudah dipengaruhi komisi, refund, pembatalan, penyesuaian, atau waktu pembayaran. PP Nomor 35 Tahun 2023 menggunakan jumlah pembayaran kepada penyedia Jasa Perhotelan sebagai dasar pengenaan PBJT Jasa Perhotelan.
Bagaimana jika satu payout berisi banyak booking?
Gunakan settlement batch. Hubungkan semua booking yang membentuk payout tersebut, pisahkan komponen yang mengurangi atau menyesuaikan settlement, lalu cocokkan total batch dengan penerimaan bank.
Bagaimana rekonsiliasi untuk villa management yang mengelola banyak properti?
Gunakan property ID atau kode villa pada setiap transaksi. Rekonsiliasi dilakukan per properti dan owner terlebih dahulu sebelum angka dikonsolidasikan ke laporan perusahaan atau working paper PBJT.
Apakah deposit tamu langsung masuk angka PBJT?
Status deposit tidak sebaiknya ditentukan hanya karena uang sudah diterima. Periksa reservasi, status layanan, kemungkinan refund, pencatatan kewajiban kepada tamu, serta ketentuan PBJT yang berlaku sebelum angka digunakan dalam working paper.
Apakah refund harus direkonsiliasi terpisah?
Ya. Refund sebaiknya mempunyai referensi ke transaksi asal agar nilai, properti, periode, dan pembalikan pada pembukuan dapat ditelusuri.
Kapan perlu menggunakan jasa rekonsiliasi PBJT villa?
Pertimbangkan bantuan ketika menggunakan beberapa OTA, mengelola banyak villa atau owner, mempunyai banyak deposit dan refund, settlement sering berbeda dari bank, laporan pemilik berbeda dari buku besar, atau working paper PBJT sulit ditelusuri ke transaksi sumber.
Rujukan & Referensi
- Status UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah — jdih.kemenkeu.go.id
- Teks lengkap UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah — jdih.kemenkeu.go.id
- Status PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah — jdih.kemenkeu.go.id
- Teks lengkap PP Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah — jdih.kemenkeu.go.id
- Layanan konsultan pajak hotel dan villa Bali dari Usman Tax — usmantax.co.id
- Panduan rekonsiliasi OTA hotel dan villa dari Usman Tax — usmantax.co.id
- Layanan pelaporan pajak hotel Bali dari Usman Tax — usmantax.co.id
- Panduan perbedaan pajak hotel dan villa di Bali dari Usman Tax — usmantax.co.id
Rekomendasi Artikel Berikutnya
- rekonsiliasi OTA hotel dan villa dari pemesanan sampai buku besar — usmantax.co.id
- perbedaan pajak hotel dan villa di Bali — usmantax.co.id