Bali Villa Tax Compliance: Panduan Kepatuhan Pajak untuk Pemilik dan Pengelola Vila
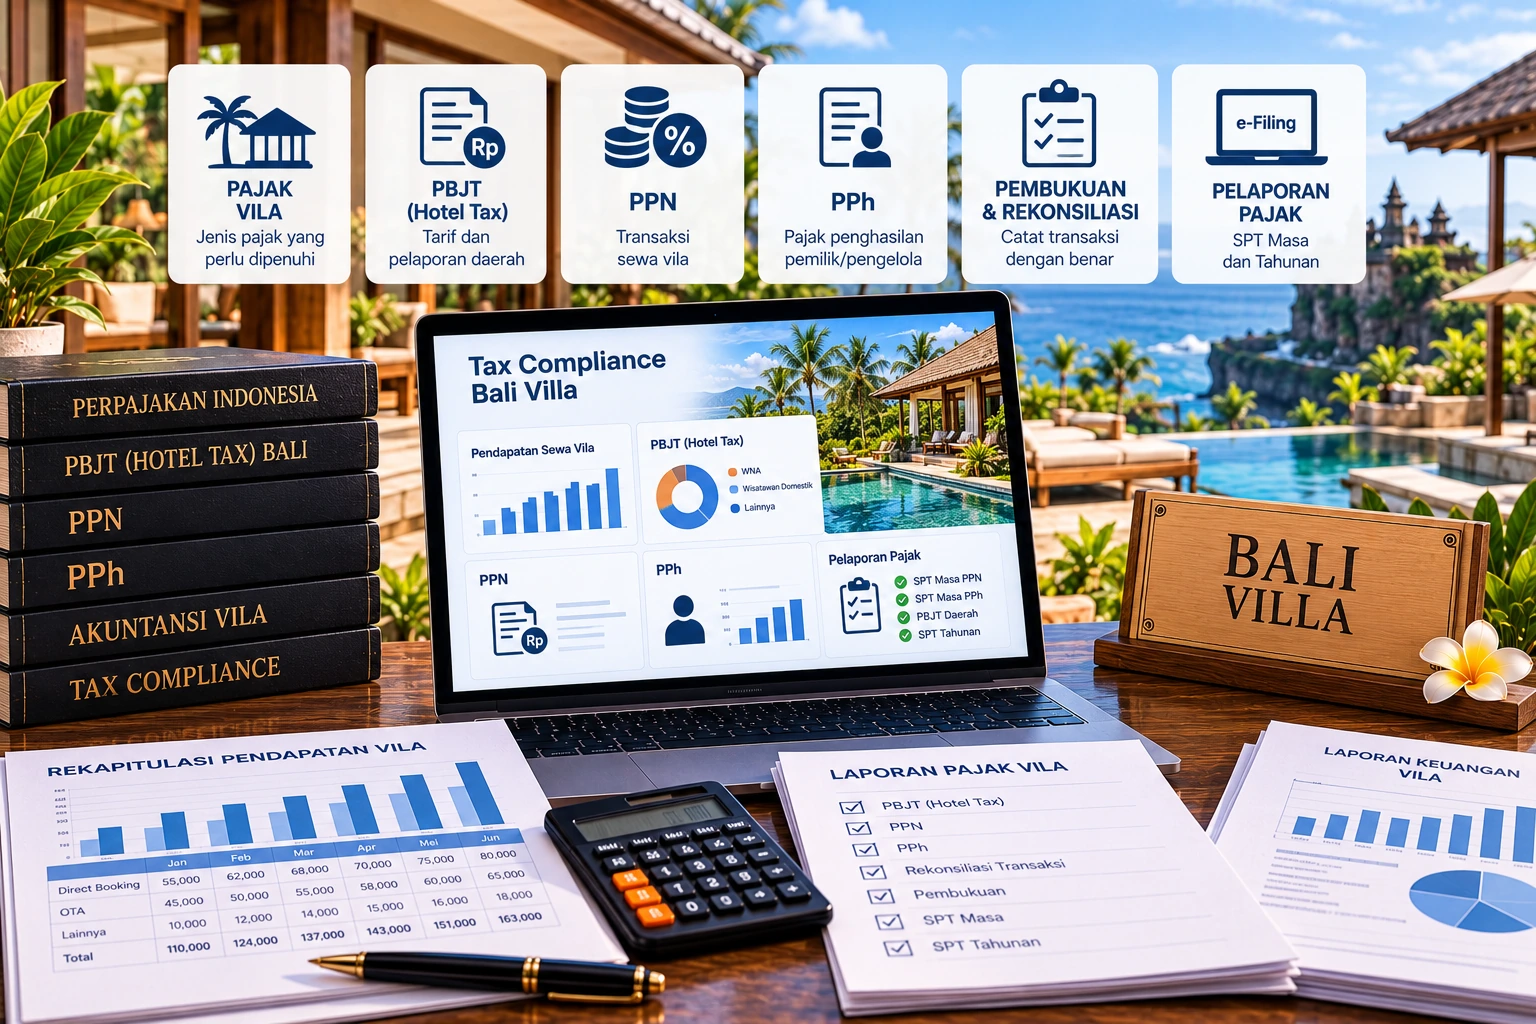
Bali villa tax compliance merupakan proses memastikan bahwa kegiatan penyewaan dan pengelolaan vila di Bali telah diklasifikasikan, dicatat, dan diperiksa berdasarkan kewajiban perpajakan yang sesuai. Pemeriksaan tidak cukup hanya memastikan pajak telah dibayar. Pemilik atau pengelola juga perlu mengetahui siapa yang memperoleh penghasilan, bagaimana transaksi dihitung, serta apakah pencatatan mendukung pelaporan yang dilakukan.
Hal ini penting terutama ketika satu vila melibatkan investor, pemilik bangunan, perusahaan pengelola, platform pemesanan, dan rekening penerima dana yang berbeda.
Apa yang harus diperiksa dalam kepatuhan pajak vila?
Pemeriksaan kepatuhan vila mencakup hubungan antara kegiatan operasional, dokumen transaksi, catatan keuangan, serta jenis pajak yang mungkin berlaku.
Secara praktis, lima pertanyaan berikut dapat digunakan sebagai titik awal:
- Siapa yang secara hukum menyediakan jasa akomodasi kepada tamu?
- Siapa yang memperoleh pendapatan dari reservasi?
- Apakah transaksi merupakan jasa penginapan atau persewaan bangunan?
- Apakah nilai pendapatan sesuai dengan catatan pembayaran dan laporan platform?
- Apakah pembayaran serta pelaporan pajak menggunakan dasar dan periode yang dapat ditelusuri?
Jawaban atas pertanyaan tersebut akan memengaruhi dokumen yang harus diperiksa dan hubungan perpajakan antara para pihak.
Dalam Undang-Undang Nomor 1 Tahun 2022, PBJT merupakan bagian dari pengaturan pajak daerah yang harus dipahami ketika memeriksa kegiatan penyediaan akomodasi.
Artinya, pemeriksaan kegiatan vila memerlukan perhatian terhadap peraturan kabupaten atau kota tempat akomodasi disediakan. Tidak tepat menggunakan asumsi bahwa seluruh prosedur administrasi pajak daerah di Bali pasti identik.
Menentukan pihak yang bertanggung jawab atas transaksi vila
Kepemilikan properti tidak selalu sama dengan penyelenggaraan usaha akomodasi. Vila dapat dimiliki seseorang, dioperasikan perusahaan, dan dipasarkan melalui beberapa platform sekaligus.
Untuk menghindari kesimpulan yang keliru, pemeriksaan harus mengikuti hubungan hukum dan kegiatan usaha sebenarnya.
Vila dikelola langsung oleh pemilik
Dalam model ini, pemilik dapat menjalankan reservasi, menentukan harga, menerima pembayaran, dan mengelola kebutuhan tamu secara langsung.
Dokumen yang penting diperiksa mencakup identitas pelaku usaha, catatan pemesanan, rincian tagihan, bukti pembayaran, dan pembukuan.
Kesesuaian antara pihak yang menjual jasa kepada tamu dan pihak yang melaporkan pendapatan menjadi salah satu fokus pemeriksaan.
Vila dioperasikan perusahaan pengelola
Model kedua melibatkan pemilik aset dan operator yang berbeda. Perusahaan pengelola dapat menjalankan pemasaran, layanan tamu, pemeliharaan, serta pengelolaan penerimaan sesuai kontrak.
Dalam keadaan tersebut, setidaknya terdapat tiga hal yang harus dipisahkan: pendapatan dari tamu, hak pemilik berdasarkan kontrak, dan imbalan jasa pengelolaan.
| Unsur | Pertanyaan pemeriksaan |
|---|---|
| Kepemilikan properti | Siapa pemilik aset atau pemegang hak penggunaannya? |
| Penyedia jasa akomodasi | Siapa yang berkontrak dengan tamu? |
| Penerima pembayaran | Ke rekening siapa uang reservasi dikirim? |
| Penghasilan usaha | Pihak mana yang berhak mengakui pendapatan? |
| Jasa pengelolaan | Apakah terdapat imbalan operator yang terpisah? |
| Administrasi pajak | Pihak mana yang mempunyai kewajiban menurut ketentuan yang relevan? |
Perlu ditekankan bahwa rekening penerima uang tidak selalu membuktikan kepemilikan seluruh pendapatan tersebut. Dokumen kerja sama dan substansi transaksi tetap menjadi dasar pemeriksaan.
Jenis pajak yang perlu diperiksa
PBJT atas jasa perhotelan
PBJT merupakan salah satu aspek yang perlu diperiksa ketika vila menjalankan kegiatan penyediaan akomodasi bagi tamu.
Pemeriksaan tidak hanya menyangkut besaran pungutan. Pemilik atau operator juga perlu menelusuri klasifikasi layanan, pihak penyedia jasa, komponen pembayaran, dan aturan administrasi setempat.
Dokumen PP Nomor 35 Tahun 2023 pada JDIH Kementerian Keuangan memuat pengaturan ketentuan umum pajak daerah dan retribusi daerah, tetapi status keberlakuan terkininya harus dipastikan sebelum dijadikan dasar prosedur teknis.
Untuk penerapan operasional, gunakan ketentuan resmi pemerintah daerah yang sesuai dengan lokasi vila dan periksa perubahan peraturan serta aturan pelaksanaannya sebelum menentukan tarif, masa pajak, atau tenggat pelaporan.
PPh atas pendapatan vila dan pembayaran kepada pihak lain
Perlakuan Pajak Penghasilan perlu dianalisis berdasarkan sumber penghasilan dan hubungan pihak yang terlibat.
Misalnya, penghasilan operator dari penyediaan jasa penginapan dapat berbeda sifatnya dari pembayaran yang diterima pemilik karena mempersewakan bangunan kepada operator.
Menurut PP Nomor 34 Tahun 2017, jasa pelayanan penginapan beserta akomodasinya dikecualikan dari cakupan PPh final atas persewaan tanah dan bangunan.
Karena itu, penerapan PPh final atas persewaan bangunan tidak boleh dilakukan secara otomatis terhadap seluruh pembayaran tamu vila.
Pembayaran kepada perusahaan pengelola, pemilik properti, atau penyedia jasa lain juga memerlukan pemeriksaan tersendiri berdasarkan karakter transaksi dan ketentuan pajak yang berlaku.
Perlakuan PPN atas layanan vila
PBJT dan PPN tidak boleh dianggap sebagai satu jenis pajak yang sama.
Pasal 6 PMK Nomor 70/PMK.03/2022 memasukkan jasa penyewaan kamar pada vila ke dalam kelompok jasa perhotelan tertentu yang tidak dikenai PPN.
Ketentuan tersebut harus diterapkan berdasarkan karakter layanan yang benar-benar disediakan. Apabila operator vila juga menyelenggarakan transaksi lain di luar layanan penginapan yang memenuhi kriteria, perlakuan pajaknya perlu ditentukan secara terpisah.
Pengecualian PPN atas jasa perhotelan tertentu bukan berarti semua penghasilan usaha vila bebas dari kewajiban perpajakan.
Rekonsiliasi pendapatan dan transaksi pemesanan
Salah satu bagian terpenting dari pemeriksaan kepatuhan adalah memastikan angka reservasi, catatan akuntansi, dan penerimaan bank dapat direkonsiliasi.
Platform pemesanan dapat mencatat transaksi sebelum pengurangan komisi atau setelah penyesuaian tertentu. Oleh sebab itu, laporan pembayaran bersih tidak selalu menggambarkan seluruh nilai transaksi yang perlu dianalisis.
Perhatikan ilustrasi berikut. Angka yang digunakan hanya contoh rekonsiliasi, bukan nilai pasar, tarif pajak, atau dasar pengenaan pajak yang telah ditetapkan.
| Komponen transaksi | Nilai ilustrasi |
|---|---|
| Nilai awal pemesanan | Rp20.000.000 |
| Pengembalian dana kepada tamu | Rp2.000.000 |
| Nilai setelah pengembalian dana | Rp18.000.000 |
| Biaya platform | Rp2.700.000 |
| Pembayaran bersih ke rekening | Rp15.300.000 |
Dalam ilustrasi tersebut, terdapat selisih antara nilai pemesanan setelah pengembalian dana dan jumlah yang diterima di bank. Selisihnya berkaitan dengan biaya platform.
Walaupun demikian, nilai Rp18.000.000 tidak boleh langsung dianggap sebagai dasar pengenaan seluruh jenis pajak. Komponen transaksi serta aturan yang berlaku harus dianalisis lebih dahulu.
Langkah pemeriksaan yang disarankan adalah mencocokkan nomor reservasi, tanggal menginap, rincian tagihan, pengembalian dana, biaya platform, penerimaan bank, dan pencatatan buku besar.
Jika pengelola menerima dana atas nama pemilik, pemeriksaan juga perlu menunjukkan bagian yang merupakan hak pemilik, imbalan pengelola, serta kewajiban lain yang muncul dari kontrak.
Daftar pemeriksaan dokumen kepatuhan
Dokumen yang lengkap mempermudah penelusuran kesalahan ketika angka pada laporan reservasi tidak sesuai dengan pembukuan atau laporan pajak.
| Dokumen | Fungsi pemeriksaan |
|---|---|
| Dokumen identitas dan struktur usaha | Mengidentifikasi pelaku usaha serta pihak yang relevan |
| Perjanjian pemilik dan operator | Menentukan hubungan pengelolaan dan pembagian hak |
| Laporan reservasi | Menelusuri transaksi tamu dan periode menginap |
| Faktur atau rincian pembayaran | Memeriksa komponen tagihan |
| Laporan pembayaran platform | Mencocokkan nilai reservasi, biaya, dan penyesuaian |
| Mutasi rekening | Memastikan aliran dana dapat ditelusuri |
| Buku besar dan laporan keuangan | Memeriksa pencatatan pendapatan serta biaya |
| Bukti pembayaran dan pelaporan pajak | Membandingkan pelaporan dengan transaksi terkait |
| Ketentuan pajak daerah yang berlaku | Memeriksa penerapan administrasi sesuai lokasi vila |
Gunakan ringkasan tersebut sebagai panduan awal, lalu sesuaikan penerapannya dengan fakta dan dokumen pada setiap kasus.
Pemeriksaan silang sebelum pelaporan
Pemeriksaan silang dapat dilakukan melalui urutan sederhana.
Pertama, tentukan transaksi dan periode yang akan diperiksa. Kedua, identifikasi penyedia jasa dan pihak penerima penghasilan. Ketiga, cocokkan transaksi operasional dengan laporan keuangan. Keempat, tentukan kategori pajak yang relevan berdasarkan sumber resmi. Terakhir, periksa kesesuaian pembayaran dan pelaporan dengan dokumen pendukung.
Jika ditemukan selisih, telusuri penyebabnya sebelum melakukan koreksi. Perbedaan angka dapat muncul dari transaksi yang belum diselesaikan, pengembalian dana, kesalahan pencatatan, atau perbedaan waktu penerimaan pembayaran.
Kapan pemilik vila perlu evaluasi tambahan?
Evaluasi tambahan patut diprioritaskan apabila terdapat pergantian operator, perubahan kontrak pembagian hasil, penggunaan rekening milik pihak lain, perpindahan model penyewaan menjadi akomodasi harian, atau ketidaksesuaian laporan reservasi dengan pelaporan pajak.
Perubahan struktur usaha juga perlu diperiksa karena hubungan antara pemilik, operator, dan penerima pembayaran dapat memengaruhi klasifikasi transaksi.
Untuk menelusuri selisih antara reservasi dan dana yang masuk, gunakan panduan rekonsiliasi PBJT vila dari OTA hingga bank. Jika dana tersebut dibagi antara investor dan operator, cocokkan pula dokumen pembagian pendapatan vila dengan hak masing-masing pihak dalam perjanjian.
Kesimpulan
Kepatuhan pajak vila di Bali sebaiknya dibangun dari identifikasi pihak, klasifikasi layanan, rekonsiliasi pendapatan, dan pemeriksaan ketentuan pajak yang relevan.
PBJT, PPh, dan PPN mempunyai ruang lingkup yang perlu dibedakan. Pemeriksaan juga harus mengikuti lokasi vila dan bentuk transaksi yang sebenarnya, bukan mengandalkan istilah pemasaran, asumsi tarif umum, atau angka pembayaran bersih dari platform.
Dokumentasi yang dapat ditelusuri menjadi dasar penting sebelum pengelola mengambil keputusan mengenai pembayaran, pelaporan, atau koreksi administrasi perpajakan.
Periksa Kepatuhan Pajak dan Pembukuan Vila Anda
Jika transaksi vila Anda melibatkan pemilik, operator, platform pemesanan, atau pembagian pendapatan, pemeriksaan dokumen dapat membantu mengidentifikasi bagian yang memerlukan penyesuaian administrasi.
Melalui Usman Tax, Anda dapat berkonsultasi mengenai kebutuhan jasa pelaporan pajak villa management, pelaporan pajak hotel, dan jasa akuntansi sesuai struktur kegiatan usaha serta dokumen yang tersedia.
Gunakan layanan pelaporan pajak villa management untuk membahas kelengkapan data reservasi, pembukuan, dan pelaporan sesuai model pengelolaan vila Anda.
Baca Juga: Laporan Owner Villa: Rekonsiliasi Fee, Biaya dan Pembayaran Pajak
FAQ Bali Villa Tax Compliance
Apakah setiap vila di Bali memiliki kewajiban pajak yang sama?
Tidak dapat diasumsikan demikian. Kewajiban perlu ditentukan dari kegiatan usaha, klasifikasi transaksi, pihak yang memperoleh penghasilan, dan ketentuan pajak daerah berdasarkan lokasi vila.
Apakah jasa penginapan vila selalu dikenai PPN?
Tidak. PMK 70/PMK.03/2022 mengatur bahwa jasa penyewaan kamar pada vila yang memenuhi kriteria jasa perhotelan tertentu termasuk kelompok jasa yang tidak dikenai PPN. Transaksi lain harus dinilai menurut karakter masing-masing.
Apakah perusahaan pengelola otomatis bertanggung jawab atas seluruh pajak vila?
Tidak otomatis. Tanggung jawab harus diperiksa berdasarkan hubungan hukum, pihak penyedia jasa, penerima penghasilan, dan ketentuan masing-masing jenis pajak.
Dokumen apa yang paling penting sebelum memeriksa pajak vila?
Dokumen utama mencakup perjanjian pengelolaan, laporan reservasi, rincian tagihan, laporan platform, mutasi rekening, pembukuan, dan dokumen pembayaran serta pelaporan pajak sebelumnya.
Apakah dana yang diterima dari platform sama dengan pendapatan vila?
Belum tentu. Platform dapat mengurangi pembayaran dengan komisi, pengembalian dana, atau penyesuaian lainnya. Rekonsiliasi diperlukan sebelum menentukan pencatatan pendapatan dan dasar pajak yang sesuai.
Rujukan & Referensi
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah — peraturan.bpk.go.id
- Ketentuan Umum Pajak Daerah dan Retribusi Daerah — PP Nomor 35 Tahun 2023 — jdih.kemenkeu.go.id
- Kriteria Jasa Perhotelan yang Tidak Dikenai PPN — PMK Nomor 70/PMK.03/2022 — pajak.go.id
- Pajak Penghasilan atas Persewaan Tanah dan Bangunan — PP Nomor 34 Tahun 2017 — pajak.go.id