Pajak Penjualan Saham PT PMA: Cara Menentukan Tarif dan Pihak yang Membayar
Pokok pembahasan: Klasifikasi penjual, objek saham dan pihak pemotong sebelum menghitung pajak transaksi saham PT PMA.
Landasan lengkap: Pajak PT PMA di Bali: Panduan Kewajiban Berdasarkan Transaksi.
Lanjutkan sesuai kebutuhan: P3B Penjualan Saham PT PMA: Kapan Indonesia Berhak Memajaki?, Tax Due Diligence PT PMA Hotel: Checklist Direktur dan Investor.
Pendampingan tersedia melalui layanan konsultasi pajak bisnis.
Pajak penjualan saham PT PMA tidak mempunyai satu tarif yang otomatis berlaku untuk semua transaksi. Langkah pertama adalah menentukan siapa penjualnya: Wajib Pajak luar negeri atau dalam negeri, orang pribadi atau badan, serta apakah saham dijual di luar bursa atau melalui bursa efek.
Untuk PT PMA tertutup dengan pemegang saham asing, ketentuan PPh Pasal 26 menjadi salah satu titik pemeriksaan utama. Namun angka pajaknya masih dapat dipengaruhi P3B antara Indonesia dan negara domisili penjual.
Pajak Penjualan Saham PT PMA Tidak Memiliki Satu Tarif untuk Semua Transaksi
Kesalahan yang paling berisiko adalah mengambil satu tarif dari transaksi lain lalu menerapkannya pada seluruh penjualan saham PT PMA.
Penjual luar negeri
Untuk transaksi oleh pemegang saham luar negeri, PMK Nomor 81 Tahun 2024 berlaku sejak 1 Januari 2025 dan telah diubah terakhir oleh PMK Nomor 1 Tahun 2026.
Artinya, tarif efektif 5% tidak boleh dipakai secara otomatis sebelum negara domisili penjual dan P3B yang berlaku diperiksa.
Penjual dalam negeri
Untuk penjual dalam negeri, keuntungan karena penjualan atau pengalihan harta termasuk dalam objek Pajak Penghasilan.
Karena itu, jangan menggunakan rumus 5% dari harga jual hanya karena objek yang dijual adalah saham PT PMA. Penghitungan harus mengikuti status penjual dan ketentuan PPh yang berlaku.
Apabila penjual merupakan Wajib Pajak badan dalam negeri, tarif umum PPh badan adalah 22% dari Penghasilan Kena Pajak, dengan tetap memperhatikan fasilitas atau ketentuan khusus yang mungkin berlaku.
Decision Matrix Pajak Penjualan Saham PT PMA
Tabel berikut merangkum poin utama yang perlu dibandingkan sebelum menentukan langkah berikutnya.
| Skenario | Basis Utama yang Perlu Dicek | Perlakuan Awal |
|---|---|---|
| Penjual Wajib Pajak luar negeri, saham Perseroan Indonesia | Harga jual dan P3B | Periksa PPh Pasal 26 dan treaty |
| Penjual badan dalam negeri | Keuntungan dan Penghasilan Kena Pajak | Masuk penghitungan PPh badan sesuai ketentuan |
| Penjual orang pribadi dalam negeri | Keuntungan dan status perpajakan penjual | Periksa ketentuan PPh orang pribadi yang berlaku |
| Saham dijual melalui bursa efek | Nilai bruto transaksi bursa | Berlaku ketentuan khusus transaksi bursa |
Tabel tersebut adalah decision framework. Penghitungan final tetap harus menggunakan fakta transaksi dan status masing-masing pihak.
PPh 26 atas Penjualan Saham oleh Investor Asing
Untuk pemegang saham asing pada PT PMA tertutup, tiga angka perlu dibedakan:
- harga jual saham
- perkiraan penghasilan neto 25% dari harga jual
- PPh Pasal 26 sebesar 20% dari perkiraan penghasilan neto
Secara matematis:
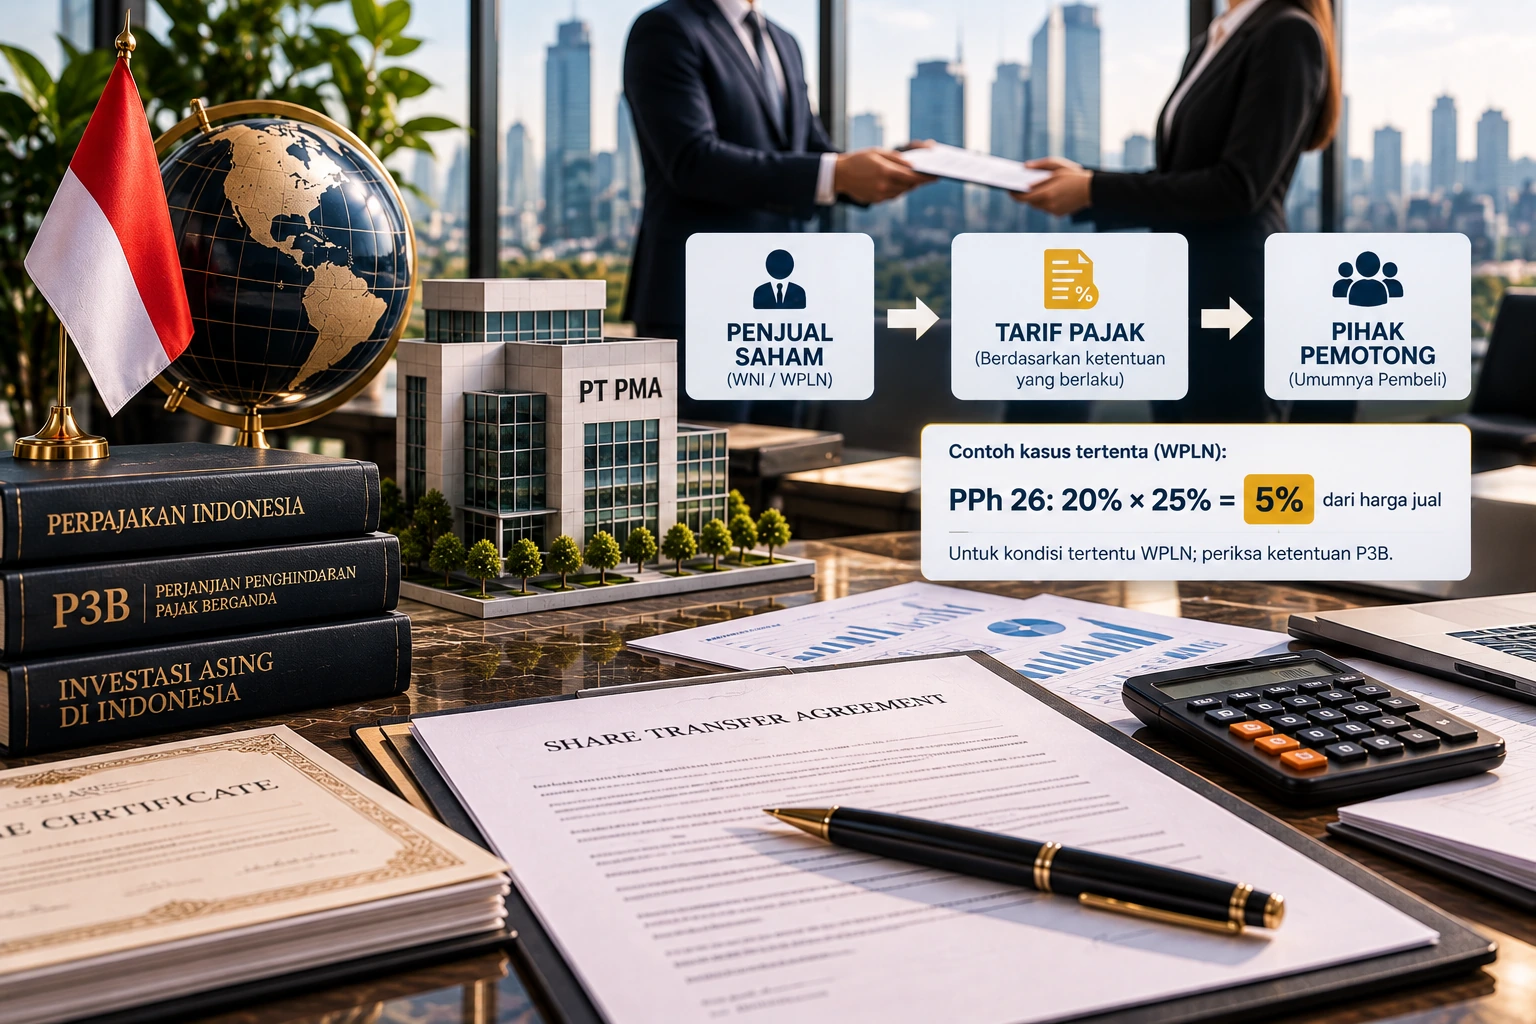
20% × 25% × harga jual = 5% × harga jual.
Rumus tersebut berasal dari Pasal 238 dan berlaku pada skenario Wajib Pajak luar negeri selain bentuk usaha tetap yang masuk ruang lingkup ketentuan tersebut, dengan tetap memperhatikan P3B.
Jangan mengganti harga jual dengan keuntungan aktual penjual untuk rumus PPh Pasal 26 tersebut karena regulasi menggunakan perkiraan penghasilan neto yang ditetapkan sebagai persentase dari harga jual.
Bagaimana P3B Dapat Mengubah Hasilnya?
P3B harus diperiksa sebelum closing ketika penjual merupakan Wajib Pajak luar negeri dari negara mitra Indonesia.
Pertanyaan yang perlu dijawab antara lain:
- negara domisili pajak penjual
- apakah P3B Indonesia dengan negara tersebut berlaku
- pasal P3B yang mengatur keuntungan dari pengalihan saham
- apakah hak pemajakan berada pada Indonesia
- apakah persyaratan administratif untuk memperoleh manfaat P3B telah dipenuhi
Artikel ini tidak menetapkan satu tarif treaty karena isi P3B berbeda menurut negara dan fakta transaksi.
Jika Penjual adalah Wajib Pajak Dalam Negeri
Untuk penjual lokal, basis analisisnya berbeda dari PPh Pasal 26.
Finance perlu mengetahui:
- harga jual saham
- harga perolehan atau nilai fiskal yang relevan
- biaya transaksi yang dapat dipertimbangkan sesuai ketentuan
- keuntungan atau kerugian transaksi
- status penjual sebagai orang pribadi atau badan
- fasilitas pajak yang mungkin relevan
Bagi badan dalam negeri, tarif umum 22% diterapkan atas Penghasilan Kena Pajak, bukan otomatis 22% dari harga jual saham.
Karena itu, transaksi saham senilai Rp10 miliar tidak berarti pajaknya otomatis Rp2,2 miliar. Yang harus ditentukan terlebih dahulu adalah penghasilan kena pajak sesuai pembukuan dan ketentuan fiskal.
Siapa yang Memotong atau Memungut Pajak?
Pada skenario penjual luar negeri, mekanisme pemotongan harus sudah jelas sebelum pembayaran harga saham.
Pasal 239 juga menentukan bahwa pembeli dalam negeri menjadi pemotong PPh Pasal 26, sedangkan jika pembelinya merupakan Wajib Pajak luar negeri, Perseroan Indonesia yang sahamnya dialihkan ditunjuk sebagai pemungut.
Untuk administrasi transaksi, Perseroan hanya mencatat akta pemindahan hak atas saham setelah Wajib Pajak luar negeri membuktikan bahwa PPh yang terutang telah dibayar lunas.
Karena itu, pihak dalam transaksi sebaiknya tidak hanya membahas harga saham. Perjanjian dan jadwal closing juga perlu mengantisipasi siapa yang menjalankan kewajiban pemotongan atau pemungutan dan kapan bukti pajak tersedia.
Contoh Penghitungan Penjual Luar Negeri
Misalkan pemegang saham luar negeri menjual saham PT PMA dengan harga Rp20.000.000.000 dan, setelah treaty review, transaksi tersebut tetap memiliki hak pemajakan di Indonesia berdasarkan ketentuan domestik yang relevan.
Perkiraan penghasilan neto:
25% × Rp20.000.000.000 = Rp5.000.000.000
PPh Pasal 26:
20% × Rp5.000.000.000 = Rp1.000.000.000
Hasil tersebut sama dengan:
5% × Rp20.000.000.000 = Rp1.000.000.000
Contoh ini hanya mengilustrasikan rumus Pasal 238. Sebelum digunakan pada transaksi nyata, status penjual dan P3B tetap harus diperiksa.
Bagaimana jika Saham Diperdagangkan di Bursa?
PT PMA tertutup dan saham yang diperdagangkan di bursa tidak boleh disamakan.
Jika saham justru dijual melalui bursa efek, Pasal 244 PMK Nomor 81 Tahun 2024 mengatur PPh final sebesar 0,1% dari jumlah bruto nilai transaksi penjualan saham.
Karena itu, sebelum memilih aturan pajak, pastikan dahulu apakah transaksi merupakan penjualan saham perseroan tertutup atau transaksi melalui bursa.
Dokumen yang Perlu Dicek sebelum Penjualan Saham
Sebelum harga bersih dan jadwal pembayaran difinalkan, siapkan setidaknya:
- identitas penjual dan pembeli
- status Wajib Pajak masing-masing pihak
- negara domisili pajak penjual asing
- jumlah dan persentase saham yang dialihkan
- harga perolehan saham
- harga jual yang disepakati
- riwayat perubahan modal atau kepemilikan yang relevan
- dokumen yang mendukung penerapan P3B jika digunakan
- perjanjian jual beli saham
- dokumen pemindahan hak atas saham
- bukti pemotongan atau pemungutan pajak jika diwajibkan
- rekonsiliasi pembayaran harga saham dengan rekening bank
Checklist tersebut bukan daftar legal closing yang lengkap. Dari sisi pajak dan accounting, tujuannya adalah memastikan angka transaksi dapat ditelusuri dan perlakuan pajaknya tidak diputuskan setelah dana sudah berpindah.
Kesalahan yang Perlu Dihindari
Pertama, menganggap semua investor asing otomatis dikenai 5%. P3B harus diperiksa.
Kedua, menggunakan tarif 5% untuk penjual dalam negeri. Ketentuan PPh Pasal 26 pada Pasal 238 ditujukan pada Wajib Pajak luar negeri selain bentuk usaha tetap.
Ketiga, menghitung pajak penjual badan dalam negeri langsung dari harga jual. Tarif umum badan diterapkan pada Penghasilan Kena Pajak, bukan secara otomatis pada gross selling price.
Keempat, baru memeriksa pajak setelah harga bersih penjual disepakati. Mekanisme pemotongan dapat memengaruhi dana yang diterima saat closing.
Kelima, mengabaikan siapa pembelinya. Untuk skenario penjual luar negeri, status pembeli menentukan siapa yang menjadi pemotong atau pemungut.
Kesimpulan
Pajak penjualan saham PT PMA harus dimulai dari identifikasi penjual, bukan dari satu tarif yang dianggap berlaku umum.
Untuk Wajib Pajak luar negeri selain bentuk usaha tetap, Pasal 238 PMK Nomor 81 Tahun 2024 mengatur PPh Pasal 26 efektif 5% dari harga jual dan bersifat final, tetapi P3B dapat memengaruhi hak pemajakan Indonesia.
Untuk penjual dalam negeri, keuntungan penjualan saham merupakan objek PPh dan penghitungan mengikuti status Wajib Pajak serta ketentuan yang berlaku. Jika transaksi berlangsung melalui bursa, terdapat ketentuan khusus yang berbeda.
Sebelum closing, pastikan empat hal sudah jelas: siapa penjualnya, berapa harga dan basis transaksinya, apakah P3B berlaku, serta siapa yang wajib memotong atau memungut pajak.
Akan Menjual Saham PT PMA? Hitung Pajaknya sebelum Closing
Jika transaksi melibatkan pemegang saham asing, P3B, harga perolehan lama atau beberapa pihak pembeli, perhitungan pajak sebaiknya diselesaikan sebelum harga bersih dan jadwal pembayaran difinalkan.
Usman Tax mendampingi kebutuhan pajak dan akuntansi bisnis di Bali. Kebutuhan review transaksi, rekonsiliasi dan kepatuhan pajak dapat dibahas lebih lanjut melalui Konsultasi.
FAQ – Pajak Penjualan Saham PT PMA: Cara Menentukan Tarif dan Pihak yang Membayar
Berapa pajak penjualan saham PT PMA oleh pemegang saham asing?
Untuk Wajib Pajak luar negeri selain bentuk usaha tetap yang masuk ruang lingkup Pasal 238 PMK Nomor 81 Tahun 2024, PPh Pasal 26 dihitung 20% dari perkiraan penghasilan neto sebesar 25% dari harga jual, sehingga efektif 5% dari harga jual dan bersifat final. P3B tetap harus diperiksa.
Apakah tarif 5% berlaku untuk pemegang saham Indonesia?
Tidak otomatis. Tarif efektif 5% tersebut terkait ketentuan PPh Pasal 26 untuk Wajib Pajak luar negeri. Penjual dalam negeri mengikuti ketentuan PPh sesuai status Wajib Pajak dan keuntungan transaksi.
Siapa yang memotong PPh 26 ketika saham PT PMA dijual?
Jika pembeli merupakan Wajib Pajak dalam negeri, pembeli menjadi pemotong. Jika pembelinya Wajib Pajak luar negeri, Perseroan Indonesia yang sahamnya dialihkan ditunjuk sebagai pemungut berdasarkan Pasal 239 PMK Nomor 81 Tahun 2024.
Apakah P3B dapat mengurangi atau mengubah pajak penjualan saham?
P3B dapat memengaruhi hak pemajakan Indonesia. Karena ketentuan treaty berbeda menurut negara dan struktur transaksi, negara domisili penjual dan pasal P3B yang relevan perlu diperiksa sebelum menerapkan pemotongan domestik.
Apakah PPh badan 22% dihitung dari harga jual saham?
Tidak otomatis. Untuk Wajib Pajak badan dalam negeri, tarif umum 22% dikenakan atas Penghasilan Kena Pajak. Keuntungan transaksi dan penghitungan fiskalnya perlu ditentukan terlebih dahulu.
Apa perbedaan pajak saham PT PMA tertutup dengan saham di bursa?
Transaksi saham melalui bursa mempunyai ketentuan khusus PPh final atas nilai bruto transaksi. Penjualan saham PT PMA tertutup, khususnya oleh pemegang saham luar negeri, perlu dianalisis berdasarkan ketentuan PPh Pasal 26 dan P3B.
Rujukan & Referensi
- Status PMK Nomor 81 Tahun 2024 dan riwayat perubahannya — jdih.kemenkeu.go.id
- Ketentuan PPh Pasal 26 atas penjualan saham dan transaksi saham di bursa — pajak.go.id
- Perubahan keempat atas PMK Nomor 81 Tahun 2024 — jdih.kemenkeu.go.id
- Objek Pajak Penghasilan atas keuntungan pengalihan harta — pajak.go.id
- Tarif Pajak Penghasilan setelah Undang-Undang Harmonisasi Peraturan Perpajakan — pajak.go.id