Saldo Service Charge Hotel: Cara Menelusuri Outstanding dan Aging
Saldo service charge hotel yang masih muncul setelah closing tidak otomatis berarti accounting salah. Saldo dapat timbul karena service charge belum terkumpul, sudah terkumpul tetapi belum dialokasikan, sudah masuk payroll tetapi belum dibayar, terdapat adjustment, atau terdapat opening balance lama yang belum pernah direkonsiliasi dengan benar.
Karena itu, jangan memulai dari pertanyaan “jurnal apa yang harus dibuat?”. Mulailah dari pertanyaan saldo ini berasal dari transaksi apa dan sedang berada pada tahap mana?
Mengapa Saldo Service Charge Hotel Masih Outstanding?
Untuk menelusuri outstanding, finance perlu memisahkan pergerakan service charge menjadi beberapa tahap. Kesalahan paling umum terjadi ketika angka yang ditagihkan kepada tamu dianggap sama dengan angka yang sudah terkumpul dan siap dibagikan.
Bedakan timing difference dengan selisih yang tidak terjelaskan
Timing difference dapat terjadi ketika transaksi tercatat pada akhir bulan tetapi settlement atau penerimaannya masuk pada periode berikutnya. Kondisi tersebut berbeda dari selisih yang tidak dapat ditelusuri ke guest folio, PMS, POS, bank, payroll, atau dokumen pembayaran.
Secara internal, finance sebaiknya memberi status pada setiap saldo: timing difference, belum dialokasikan, menunggu payroll, menunggu pembayaran, adjustment pending, atau unexplained. Status ini jauh lebih berguna daripada hanya melihat total saldo akun.
Bedakan ditagihkan, terkumpul, dialokasikan dan dibayar
Empat angka berikut menjawab pertanyaan yang berbeda:
- Ditagihkan: service charge yang muncul pada transaksi atau tagihan tamu
- Terkumpul: jumlah yang benar-benar telah diterima atau memenuhi dasar collection hotel
- Dialokasikan: jumlah yang sudah masuk working paper pembagian
- Dibayar: jumlah yang realisasinya sudah dapat dicocokkan ke payroll atau bank
Jika empat status tersebut dicampur, closing balance sulit dijelaskan karena angka dari tahap transaksi yang berbeda masuk ke satu account tanpa bridge.
Dasar Kontrol Uang Servis Hotel
Untuk hotel dan restoran di hotel, Permenaker Nomor 7 Tahun 2016 tentang Uang Servis Pada Usaha Hotel dan Usaha Restoran di Hotel tercatat masih berstatus berlaku.
JDIH Kementerian Ketenagakerjaan menjelaskan bahwa penggunaan uang servis terdiri dari 3% untuk risiko kehilangan atau kerusakan, 2% untuk peningkatan kualitas sumber daya manusia, dan 95% untuk dibagikan kepada pekerja atau buruh.
Hal penting untuk aging adalah bahwa JDIH Kemnaker menjelaskan uang servis hanya dapat diperhitungkan untuk pembagian setelah uang servis tersebut terkumpul.
Implikasinya bagi accounting: nilai yang masih berada pada tahap collection tidak sebaiknya dicampur dengan jumlah yang sudah masuk proses distribusi. Tracking status transaksi membantu menjelaskan mengapa saldo akhir belum menjadi nol.
7 Langkah Menelusuri Saldo Service Charge Hotel
1. Kunci opening balance
Ambil saldo akun service charge pada awal periode. Jangan langsung menganggap angka tersebut benar. Identifikasi apakah opening balance mempunyai rincian per bulan, outlet, sumber transaksi, atau daftar pembayaran yang belum selesai.
Jika saldo berasal dari tahun sebelumnya, pisahkan dari current-period movement agar transaksi baru tidak digunakan untuk menutupi selisih lama.
2. Tarik service charge dari PMS, POS atau guest folio
Kumpulkan laporan sumber yang menunjukkan service charge selama periode tersebut. Untuk hotel dengan beberapa outlet, pisahkan kamar, restoran, banquet, spa, atau sumber lain sesuai konfigurasi sistem aktual.
Tujuannya adalah memperoleh source amount, bukan langsung menentukan angka yang harus dibagikan.
3. Rekonsiliasi dengan collection
Cocokkan transaksi dengan settlement dan penerimaan. Periksa transaksi kredit, corporate account, OTA settlement, refund, void, cancellation, transfer antarperiode, atau transaksi yang belum tertagih.
Di tahap ini finance dapat memisahkan service charge yang baru ditagihkan dari yang sudah terkumpul.
4. Periksa adjustment
Adjustment perlu mempunyai alasan dan dokumen. Contohnya koreksi transaksi, void yang terlambat, perubahan folio, koreksi periode lalu, atau reklasifikasi akun.
Buat kolom khusus untuk adjustment agar nilainya tidak tersembunyi di dalam total collection atau payment.
5. Cocokkan allocation sheet dengan payroll
Jumlah yang masuk working paper pembagian harus dapat dibandingkan dengan angka yang akhirnya digunakan payroll. Jika terdapat selisih, catat apakah berasal dari eligibility pekerja, koreksi data, timing payroll, atau perubahan lain yang dapat dibuktikan.
Ketika nilai yang dibagikan sudah masuk ke payroll pekerja, rekonsiliasi juga perlu terhubung dengan administrasi pajak penghasilan karena PMK 168 Tahun 2023 mengatur pelaksanaan pemotongan PPh atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
6. Cocokkan pembayaran dengan bank
Payroll report atau daftar pembagian belum berarti saldo sudah dibayar. Cocokkan nilai yang seharusnya dibayarkan dengan bukti transfer atau rekening bank.
Jika payroll sudah diproses tetapi pembayaran baru dilakukan bulan berikutnya, saldo tersebut dapat diberi status awaiting payment, bukan dianggap unexplained.
7. Hitung kembali closing balance
Gunakan bridge internal sederhana:
Opening balance + collection + adjustment – amount settled/distributed = closing balance.
Rumus ini berfungsi sebagai control bridge, bukan sebagai aturan jurnal universal. Struktur jurnal tetap perlu mengikuti chart of accounts dan fakta transaksi hotel.
Jika closing balance hasil working paper berbeda dengan general ledger, selisih terakhir itulah yang perlu ditelusuri ke jurnal, source document, atau opening balance.
Cara Membuat Aging Service Charge
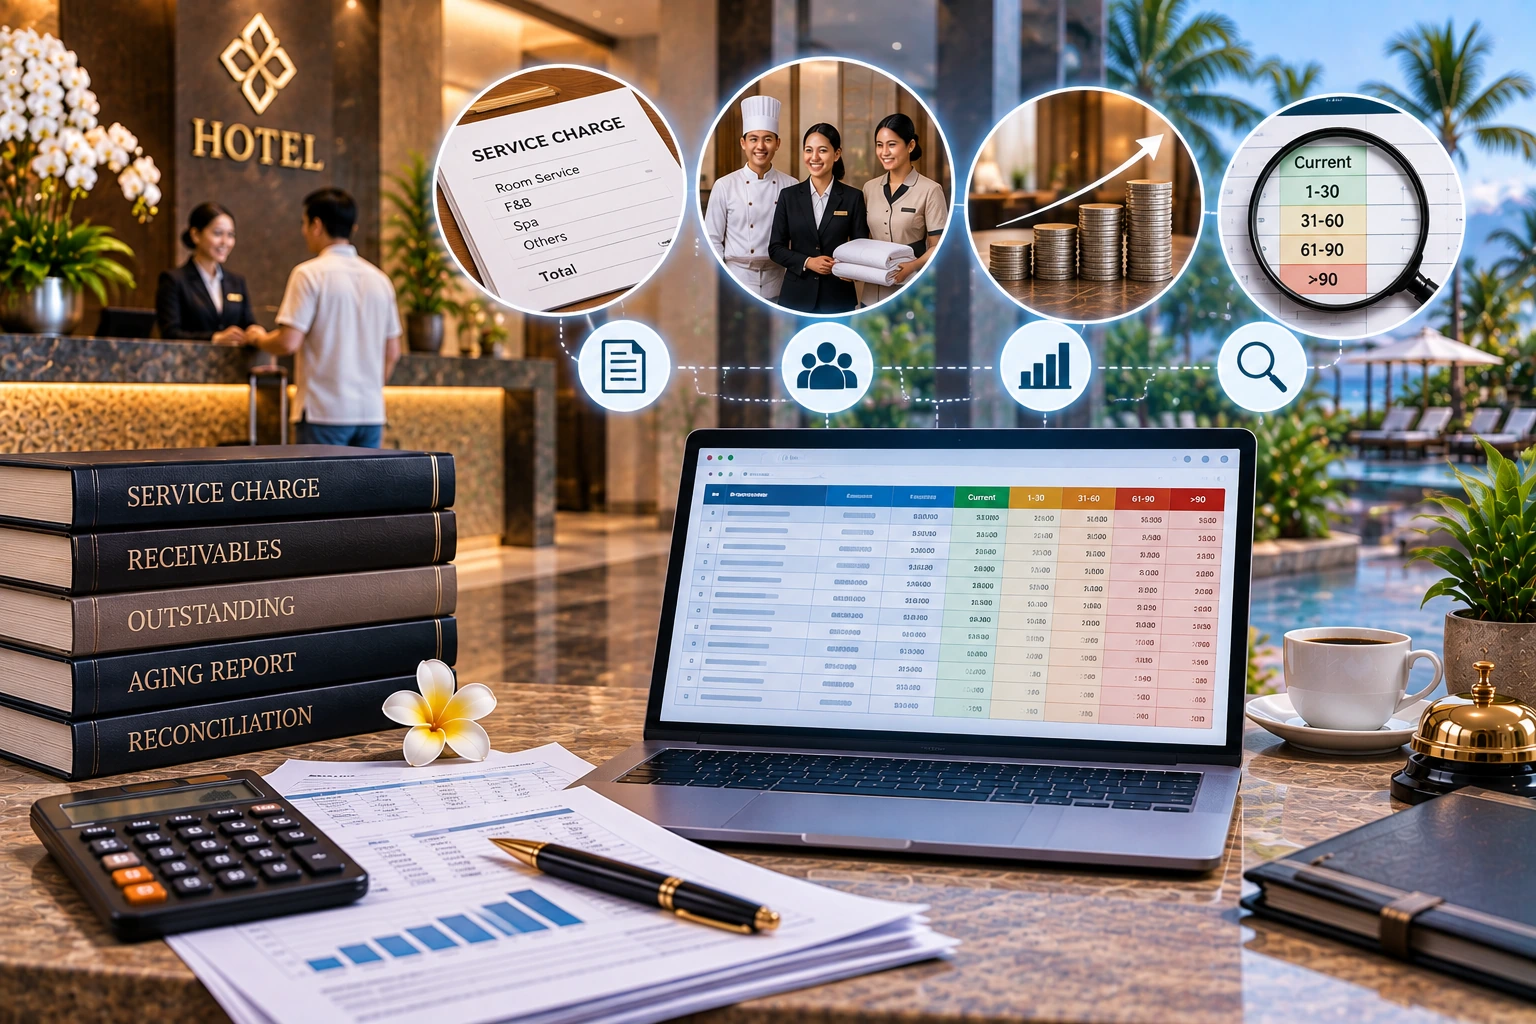
Setelah closing balance ditemukan, pecah saldo berdasarkan umur dan penyebab. Aging berikut merupakan management tool internal, bukan batas waktu hukum.
| Umur Saldo | Status yang Perlu Dicek | Tindakan Awal |
|---|---|---|
| 0–30 hari | Current timing atau proses payroll | Cocokkan collection, allocation dan payment date |
| 31–60 hari | Pembayaran atau adjustment tertunda | Cari working paper dan approval |
| 61–90 hari | Selisih lintas periode | Rekonsiliasi GL, payroll dan bank |
| >90 hari | Historical outstanding | Telusuri dokumen sumber dan opening balance |
Aging menjadi berguna ketika setiap baris memiliki owner, penyebab, dokumen pendukung, dan next action. Daftar umur saldo tanpa status hanya memindahkan total general ledger ke spreadsheet lain.
Contoh Working Paper Rekonsiliasi
Working paper tidak perlu rumit, tetapi harus mampu menunjukkan perjalanan saldo. Struktur berikut dapat digunakan sebagai titik awal.
| Komponen | Nilai | Referensi | Status |
|---|---|---|---|
| Opening balance | xxx | GL periode sebelumnya | Matched / review |
| Collection periode berjalan | xxx | PMS/POS + bank | Matched / timing |
| Adjustment | xxx | Journal support | Approved / pending |
| Allocation | xxx | Service charge sheet | Matched |
| Payroll | xxx | Payroll register | Matched / variance |
| Payment | xxx | Bank | Paid / outstanding |
| Closing balance | xxx | GL | Explained / unexplained |
Implikasinya, setiap closing balance harus dapat dipecah menjadi transaksi yang mempunyai referensi. Jika satu angka hanya memiliki keterangan “saldo lama”, finance belum menyelesaikan rekonsiliasi.
Jangan Langsung Menghapus Saldo Lama dengan Jurnal
Saldo lama memang dapat membuat laporan sulit dibaca, tetapi jurnal koreksi tanpa mengetahui penyebab dapat menghilangkan jejak transaksi.
Sebelum membuat adjustment, periksa setidaknya:
- apakah saldo berasal dari collection yang belum dibagikan
- apakah pembayaran sudah terjadi tetapi belum diposting
- apakah payroll sudah mencatat angka berbeda
- apakah terdapat double posting
- apakah adjustment periode lalu belum masuk
- apakah opening balance berasal dari migrasi sistem
- apakah transaksi dapat ditelusuri ke bank atau source report
Jika dokumen historis tidak lengkap, beri status khusus dan dokumentasikan keterbatasannya. Jangan membuat seolah-olah penyebab sudah terverifikasi jika bukti tidak tersedia.
Kapan Saldo Service Charge Perlu Direview Lebih Dalam?
Review lebih dalam relevan ketika:
- saldo meningkat setiap bulan tanpa rincian
- opening balance tidak mempunyai breakdown
- general ledger berbeda dengan laporan service charge
- finance dan HR menggunakan jumlah berbeda
- payroll sudah diproses tetapi saldo akun tidak berkurang
- pembayaran bank tidak cocok dengan daftar distribusi
- hotel baru mengganti PMS, POS atau accounting system
- terdapat historical balance lebih dari beberapa periode
- adjustment sering dilakukan tanpa support document
- owner tidak dapat menjelaskan berapa saldo yang masih harus diselesaikan
Prioritasnya adalah membangun traceability, bukan memaksa saldo menjadi nol. Saldo nol yang dihasilkan oleh jurnal tanpa dasar tidak lebih baik daripada saldo outstanding yang masih bisa dijelaskan.
Jika penelusuran menunjukkan masalah berasal dari account mapping atau pembukuan, layanan akuntansi Usman Tax mencakup pembukuan dan pencatatan transaksi, penyusunan laporan keuangan, serta analisis dan konsultasi keuangan.
Jika saldo juga memengaruhi rekonsiliasi payroll atau administrasi pajak hotel, layanan pelaporan pajak hotel Usman Tax mencakup rekonsiliasi laporan keuangan hotel dan konsultasi pajak operasional hotel.
Kesimpulan
Saldo service charge hotel sebaiknya tidak dinilai hanya dari apakah account akhirnya nol. Yang lebih penting adalah apakah setiap saldo dapat dijelaskan berdasarkan transaksi, waktu collection, allocation, payroll, pembayaran, dan adjustment.
Mulai dari opening balance, pisahkan current movement dari historical balance, buat aging berdasarkan umur dan penyebab, lalu hubungkan PMS/POS, general ledger, allocation sheet, payroll dan bank. Dari sana finance dapat menentukan apakah saldo memang normal karena timing atau memerlukan koreksi dan review lebih lanjut.
Saldo Service Charge Hotel Sulit Direkonsiliasi?
Jika opening balance, collection, payroll, pembayaran, dan closing balance belum dapat dihubungkan dalam satu working paper, langkah awalnya adalah memetakan sumber saldo dan memisahkan current difference dari historical outstanding.
Usman Tax menyediakan layanan akuntansi dan pelaporan pajak untuk bisnis hospitality di Bali. Konsultasi dapat digunakan untuk membahas rekonsiliasi saldo, account mapping, dan dokumen yang perlu ditelusuri berdasarkan data hotel Anda.
FAQ – Saldo Service Charge Hotel
Mengapa saldo service charge hotel tidak nol setiap akhir bulan?
Saldo dapat tersisa karena perbedaan waktu collection, allocation yang belum selesai, payroll yang belum diproses, pembayaran yang belum dilakukan, adjustment, atau opening balance lama. Karena itu, saldo perlu dianalisis berdasarkan status transaksi, bukan hanya total akun.
Apakah saldo outstanding berarti hotel terlambat membagikan service charge?
Tidak dapat disimpulkan hanya dari saldo general ledger. Finance perlu membedakan service charge yang belum terkumpul, sudah terkumpul, sudah dialokasikan, masuk payroll, dan sudah dibayar sebelum menilai penyebab outstanding.
Apa beda service charge ditagihkan dan terkumpul?
Ditagihkan berarti service charge sudah muncul pada transaksi atau tagihan. Terkumpul berarti jumlah tersebut sudah memenuhi status collection berdasarkan transaksi hotel. Perbedaan timing antara keduanya dapat menghasilkan saldo sementara.
Bagaimana membuat aging service charge?
Pisahkan saldo berdasarkan periode atau umur, lalu beri penyebab seperti timing difference, awaiting allocation, awaiting payroll, awaiting payment, adjustment pending, atau unexplained. Aging 0–30, 31–60, 61–90, dan lebih dari 90 hari dapat dipakai sebagai management tool internal.
Bolehkah saldo service charge lama langsung dihapus dengan jurnal?
Sebaiknya penyebabnya ditelusuri terlebih dahulu. Periksa source report, general ledger, payroll, bank, adjustment, dan opening balance. Jika bukti historis tidak lengkap, dokumentasikan keterbatasannya sebelum menentukan perlakuan accounting.
Data apa yang dibutuhkan untuk merekonsiliasi saldo?
Minimal general ledger, opening balance, laporan service charge PMS/POS, data collection atau settlement, adjustment journal, allocation sheet, payroll register, bukti pembayaran, dan rekening bank yang relevan.
Rujukan & Referensi
- Ketentuan uang servis pada usaha hotel dan restoran di hotel — jdih.kemnaker.go.id
- Penjelasan resmi mengenai pengumpulan dan pembagian uang servis hotel — jdih.kemnaker.go.id
- Ketentuan PPh atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi — jdih.kemenkeu.go.id
- Layanan akuntansi Bali dari Usman Tax — usmantax.co.id
- Layanan pelaporan pajak hotel Bali dari Usman Tax — usmantax.co.id
- Panduan administrasi Coretax untuk bisnis hotel Bali — usmantax.co.id