Akuntansi Service Charge Hotel untuk Pencatatan, Payroll dan Rekonsiliasi
Akuntansi service charge hotel bukan hanya mencatat tambahan biaya yang muncul pada guest bill. Hotel perlu dapat menelusuri berapa service charge yang ditagihkan, berapa yang benar-benar terkumpul, bagaimana jumlah tersebut dialokasikan, berapa yang masuk ke payroll, berapa yang sudah dibayarkan kepada pekerja, dan saldo apa yang masih tersisa pada akhir periode.
Jika rantai tersebut tidak direkonsiliasi, finance dapat memiliki angka berbeda antara PMS atau POS, rekening bank, general ledger, payroll, dan daftar pembagian pekerja. Layanan accounting yang terstruktur membantu membangun satu alur sehingga setiap perubahan saldo mempunyai dokumen dan dasar pencatatan yang jelas.
Akuntansi Service Charge Hotel: Masalah yang Perlu Dikendalikan
Masalah utama biasanya bukan sekadar membuat jurnal. Tantangannya adalah menjaga hubungan antara transaksi operasional dan kewajiban kepada pekerja tetap dapat ditelusuri dari awal sampai pembayaran.
Service charge tidak berhenti pada guest bill
Ketika service charge ditambahkan pada transaksi kamar, restoran, banquet, atau outlet lain, data dapat masuk melalui PMS, POS, guest folio, settlement, kas, dan rekening bank sebelum akhirnya masuk ke buku besar.
Karena itu, accounting perlu mempunyai mapping yang menjelaskan sumber transaksi, waktu pengakuan, akun yang digunakan, koreksi atau void, penerimaan yang sudah terjadi, serta jumlah yang masih harus diproses untuk pembagian.
Pisahkan collected, allocated, paid dan outstanding
Empat angka ini sebaiknya tidak dicampur:
- service charge yang ditagihkan
- service charge yang sudah terkumpul
- service charge yang sudah dialokasikan untuk pembagian
- service charge yang sudah dibayarkan
Saldo akhir harus dapat dijelaskan sebagai outstanding yang mempunyai dasar transaksi, bukan sekadar angka sisa pada general ledger.
Dasar Pengelolaan Uang Servis Hotel
Untuk hotel dan restoran di hotel, Permenaker Nomor 7 Tahun 2016 tentang Uang Servis pada Usaha Hotel dan Usaha Restoran di Hotel masih berstatus berlaku.
Dalam kerangka tersebut, uang servis diperlakukan sebagai pendapatan non-upah dan pengusaha yang menjalankan usaha hotel atau restoran di hotel dapat memberlakukan uang servis.
JDIH Kementerian Ketenagakerjaan juga menjelaskan bahwa penggunaan uang servis terdiri dari 3% untuk risiko kehilangan atau kerusakan, 2% untuk peningkatan kualitas sumber daya manusia, dan 95% untuk dibagikan kepada pekerja atau buruh.
Dalam proses distribusinya, uang servis wajib dibagikan kepada pekerja atau buruh setelah dikurangi penggantian risiko kehilangan atau kerusakan dan pendayagunaan peningkatan kualitas sumber daya manusia.
Bagi accounting, implikasinya adalah service charge membutuhkan catatan yang dapat membedakan pengumpulan dana, penggunaan bagian yang diperkenankan, jumlah yang akan didistribusikan, dan realisasi pembayaran kepada pekerja.
Ruang Lingkup Akuntansi Service Charge Hotel
Ruang lingkup berikut dapat digunakan sebagai dasar review accounting sebelum ditentukan kebutuhan hotel secara lebih rinci.
| Area | Yang Direview | Output Kerja |
|---|---|---|
| Mapping transaksi | PMS, POS, guest folio, outlet dan settlement | Peta sumber service charge |
| Chart of accounts | Akun pengumpulan, kewajiban, koreksi dan pembayaran | Struktur akun yang mudah direkonsiliasi |
| Rekonsiliasi | Tagihan, collection, bank dan general ledger | Working paper rekonsiliasi bulanan |
| Alokasi | Dasar pengurangan dan jumlah untuk pembagian | Control sheet alokasi |
| Payroll interface | Nilai yang masuk ke data penghasilan pekerja | Rekonsiliasi accounting dengan payroll |
| Pembayaran | Daftar pembagian dan realisasi transfer | Rekonsiliasi paid vs outstanding |
| Closing | Saldo akhir dan transaksi belum selesai | Daftar outstanding dan penjelasannya |
Dengan struktur ini, owner tidak hanya menerima angka service charge bulanan. Manajemen dapat melihat asal transaksi, status collection, jumlah yang sudah dialokasikan, pembayaran aktual, dan saldo yang masih perlu diselesaikan.
7 Kontrol Akuntansi Service Charge Hotel
1. Pisahkan service charge dari pendapatan operasional biasa
Gunakan account mapping yang membuat service charge dapat ditelusuri sendiri. Tujuannya bukan sekadar menambah kode akun, tetapi mencegah angka service charge hilang di dalam total room revenue, food and beverage revenue, atau akun pendapatan lain.
2. Rekonsiliasi PMS/POS dengan collection
Jumlah yang tercatat pada sistem operasional belum tentu langsung identik dengan penerimaan pada periode yang sama. Accounting perlu menelusuri void, adjustment, refund, transaksi kredit, settlement, atau perbedaan waktu penerimaan.
3. Gunakan control account untuk saldo yang belum dibagikan
Hotel sebaiknya dapat melihat dengan jelas berapa service charge yang sudah terkumpul tetapi belum selesai dialokasikan atau dibayarkan. Control account membuat saldo tersebut dapat diperiksa dari bulan ke bulan.
4. Pisahkan pengurangan sebelum distribusi
Accounting perlu mempunyai working paper tersendiri untuk bagian yang digunakan sesuai kebijakan dan ketentuan yang berlaku. Jangan mengurangi service charge hanya melalui jurnal akhir bulan tanpa dokumen pendukung.
5. Rekonsiliasi accounting dengan payroll
Ketika service charge masuk ke penghasilan pekerja, proses payroll dan pemotongan pajaknya perlu terhubung dengan aturan PPh 21 karena PMK 168 Tahun 2023 menjadi ketentuan pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Accounting tidak cukup hanya mengirim angka total kepada HR. Buat rekonsiliasi yang menunjukkan jumlah dari control sheet service charge, jumlah yang digunakan oleh payroll, koreksi bila ada, serta nilai yang akhirnya dibayarkan.
6. Cocokkan daftar pembagian dengan bank
Daftar pembagian bukan bukti bahwa pembayaran sudah selesai. Cocokkan jumlah yang disetujui dengan file payroll atau transfer dan mutasi bank agar paid balance dapat dipisahkan dari outstanding balance.
7. Tutup periode dengan service-charge reconciliation
Setiap akhir bulan, buat satu lembar kontrol yang menjawab:
opening balance + collection – allocation/payment/adjustment = closing balance.
Closing balance harus mempunyai penjelasan. Jika saldo terus bertambah tanpa aging atau rincian transaksi, accounting kehilangan kemampuan untuk menjelaskan kewajiban yang sebenarnya.
Alur Kerja dari PMS/POS sampai Payroll
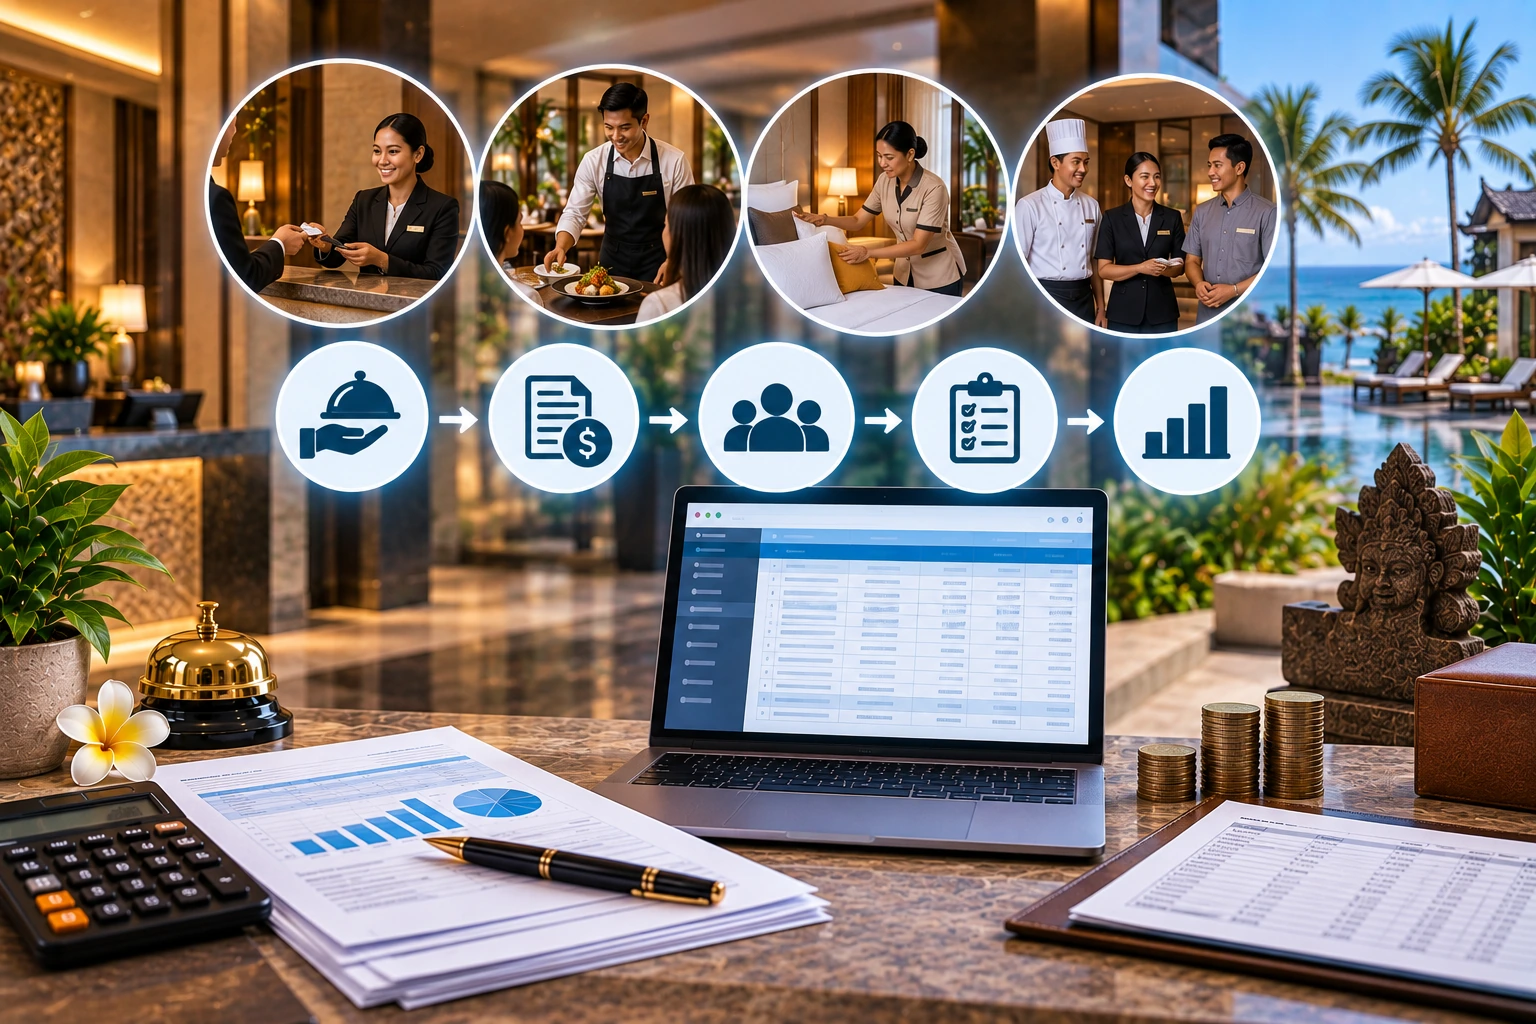
Workflow yang praktis dapat dibangun sebagai berikut:
- tarik transaksi service charge dari PMS, POS, atau sistem operasional lain
- identifikasi void, refund, koreksi, transaksi kredit, dan settlement
- rekonsiliasi service charge yang ditagihkan dengan yang telah terkumpul
- posting ke akun yang telah ditentukan dalam chart of accounts
- siapkan working paper alokasi dan bagian yang akan dibagikan
- rekonsiliasi nilai pembagian dengan data payroll
- cocokkan pembayaran dengan rekening bank
- review outstanding balance sebelum closing
Struktur tersebut dapat disesuaikan dengan sistem hotel. Hotel dengan banyak outlet atau beberapa sumber collection biasanya membutuhkan mapping lebih detail dibanding hotel dengan satu sumber transaksi.
Dokumen dan Data yang Perlu Disiapkan
Untuk memulai review, hotel sebaiknya menyiapkan data yang benar-benar digunakan dalam operasional, antara lain:
- chart of accounts dan general ledger
- laporan service charge dari PMS dan POS
- guest folio atau sales summary yang relevan
- laporan void, refund, dan adjustment
- rekening bank dan laporan settlement
- kebijakan atau formula pembagian service charge
- daftar pekerja penerima dan data payroll terkait
- bukti pembayaran atau file transfer
- saldo awal akun service charge
- working paper yang selama ini digunakan finance atau HR
Data tersebut digunakan untuk memahami alur yang sudah berjalan. Review tidak sebaiknya dimulai dengan mengganti seluruh kode akun sebelum penyebab selisih lama diketahui.
Kapan Hotel Membutuhkan Review Service Charge?
Review lebih relevan ketika terdapat salah satu kondisi berikut:
- saldo service charge di general ledger terus meningkat
- angka finance berbeda dengan HR atau payroll
- jumlah pada PMS/POS tidak sama dengan working paper accounting
- terdapat outstanding lama yang tidak mempunyai rincian
- pembayaran kepada pekerja sulit direkonsiliasi dengan rekening bank
- formula atau dasar pembagian berubah tetapi account mapping belum diperbarui
- hotel mengganti PMS, POS, payroll, atau sistem accounting
- management membutuhkan laporan service charge yang lebih mudah diaudit
Hotel baru juga dapat melakukan review sebelum go-live agar struktur akun dan working paper sudah tersedia sebelum transaksi mulai menumpuk.
Batas Ruang Lingkup yang Perlu Dibedakan
Accounting review tidak otomatis menggantikan seluruh fungsi HR, ketenagakerjaan, payroll, atau konsultasi hukum. Formula dan hak pekerja perlu mengikuti kondisi hubungan kerja dan ketentuan yang berlaku, sedangkan accounting memastikan transaksi, saldo, alokasi, dan pembayaran tercatat serta dapat direkonsiliasi.
Untuk bisnis hospitality yang membutuhkan dukungan accounting, layanan akuntansi Usman Tax mencakup pembukuan dan pencatatan transaksi, penyusunan laporan keuangan, serta analisis dan konsultasi keuangan.
Jika review juga mencakup hubungan service charge dengan laporan pajak hotel, Usman Tax menyediakan rekonsiliasi laporan keuangan hotel dan konsultasi pajak operasional hotel.
Kesimpulan
Akuntansi service charge hotel yang baik harus membuat owner dapat menjawab tiga pertanyaan dengan cepat: berapa yang ditagihkan, berapa yang sudah menjadi hak untuk didistribusikan, dan berapa yang masih outstanding.
Kuncinya adalah membangun hubungan yang konsisten antara PMS/POS, collection, control account, working paper pembagian, payroll, pembayaran bank, dan general ledger. Dengan alur tersebut, service charge tidak lagi menjadi saldo yang hanya muncul saat closing, tetapi menjadi transaksi yang dapat ditelusuri dari awal sampai selesai.
Perlu Merapikan Akuntansi Service Charge Hotel Anda?
Jika angka service charge pada PMS, POS, general ledger, payroll, dan pembayaran pekerja belum dapat direkonsiliasi dalam satu working paper, review dapat dimulai dari account mapping dan saldo aktual yang sudah ada.
Usman Tax menyediakan jasa akuntansi dan pelaporan pajak untuk bisnis hospitality di Bali. Konsultasi dapat digunakan untuk membahas struktur pencatatan, kebutuhan rekonsiliasi, serta workflow service charge berdasarkan sistem dan transaksi hotel Anda.
FAQ – Akuntansi Service Charge Hotel untuk Pencatatan, Payroll dan Rekonsiliasi
Apakah service charge hotel merupakan gaji?
Permenaker Nomor 7 Tahun 2016 menyebut uang servis sebagai pendapatan non-upah. Namun ketika dibagikan kepada pekerja, nilai tersebut tetap perlu dihubungkan dengan administrasi payroll dan perpajakan penghasilan sesuai kondisi penerimanya.
Apakah service charge sebaiknya dicatat terpisah dari room revenue?
Untuk kebutuhan kontrol internal, pemisahan account mapping sangat membantu karena manajemen perlu menelusuri service charge yang ditagihkan, terkumpul, dialokasikan, dibayarkan, dan masih outstanding. Struktur akun akhirnya perlu disesuaikan dengan chart of accounts dan kebijakan accounting hotel.
Berapa bagian service charge yang dibagikan kepada pekerja?
JDIH Kementerian Ketenagakerjaan menjelaskan komposisi penggunaan uang servis sebesar 3% untuk risiko kehilangan atau kerusakan, 2% untuk peningkatan kualitas SDM, dan 95% untuk dibagikan kepada pekerja atau buruh berdasarkan Permenaker Nomor 7 Tahun 2016.
Apa penyebab saldo service charge tidak habis pada akhir bulan?
Penyebabnya dapat berupa perbedaan waktu collection dan pembayaran, transaksi kredit, adjustment, koreksi payroll, pembayaran yang belum dilakukan, atau opening balance lama. Saldo perlu dianalisis melalui reconciliation dan aging, bukan langsung dihapus melalui jurnal.
Apakah accounting service charge harus terhubung dengan payroll?
Ya, jika service charge didistribusikan kepada pekerja. Accounting perlu merekonsiliasi nilai yang dialokasikan dengan data payroll dan pembayaran agar general ledger, payroll, dan bank menggunakan angka yang dapat dijelaskan.
Data apa yang perlu diberikan untuk review?
Umumnya chart of accounts, general ledger, laporan PMS/POS, service-charge report, data adjustment, bank atau settlement, kebijakan pembagian, payroll terkait, bukti pembayaran, dan saldo awal akun service charge.
Rujukan & Referensi
- Ketentuan uang servis pada usaha hotel dan restoran di hotel — jdih.kemnaker.go.id
- Penjelasan resmi pembagian uang servis hotel — jdih.kemnaker.go.id
- Ketentuan PPh 21 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi — jdih.kemenkeu.go.id
- Layanan jasa akuntansi hotel Bali dari Usman Tax — usmantax.co.id
- Layanan pelaporan pajak hotel Bali dari Usman Tax — usmantax.co.id
- Panduan administrasi Coretax untuk bisnis hotel Bali — usmantax.co.id