Tax Compliance PT PMA Hotel Bali: Checklist untuk Direktur dan Investor
Tax compliance PT PMA hotel Bali sebaiknya tidak dinilai hanya dari satu pertanyaan seperti apakah SPT sudah terkirim. Untuk perusahaan hotel yang beroperasi melalui PT PMA, kepatuhan perlu dibaca sebagai satu sistem yang menghubungkan pembukuan, payroll, vendor, pajak daerah, transaksi afiliasi, pembayaran luar negeri, status direktur asing, serta administrasi badan usaha.
Untuk status badan, PER-23/PJ/2025 menegaskan bahwa badan yang didirikan atau bertempat kedudukan di Indonesia merupakan subjek pajak dalam negeri. Artinya, keberadaan shareholder asing tidak dengan sendirinya mengubah PT PMA Indonesia menjadi subjek pajak luar negeri.
Tax Compliance PT PMA Hotel Bali: 8 Area Kritis yang Perlu Dikendalikan
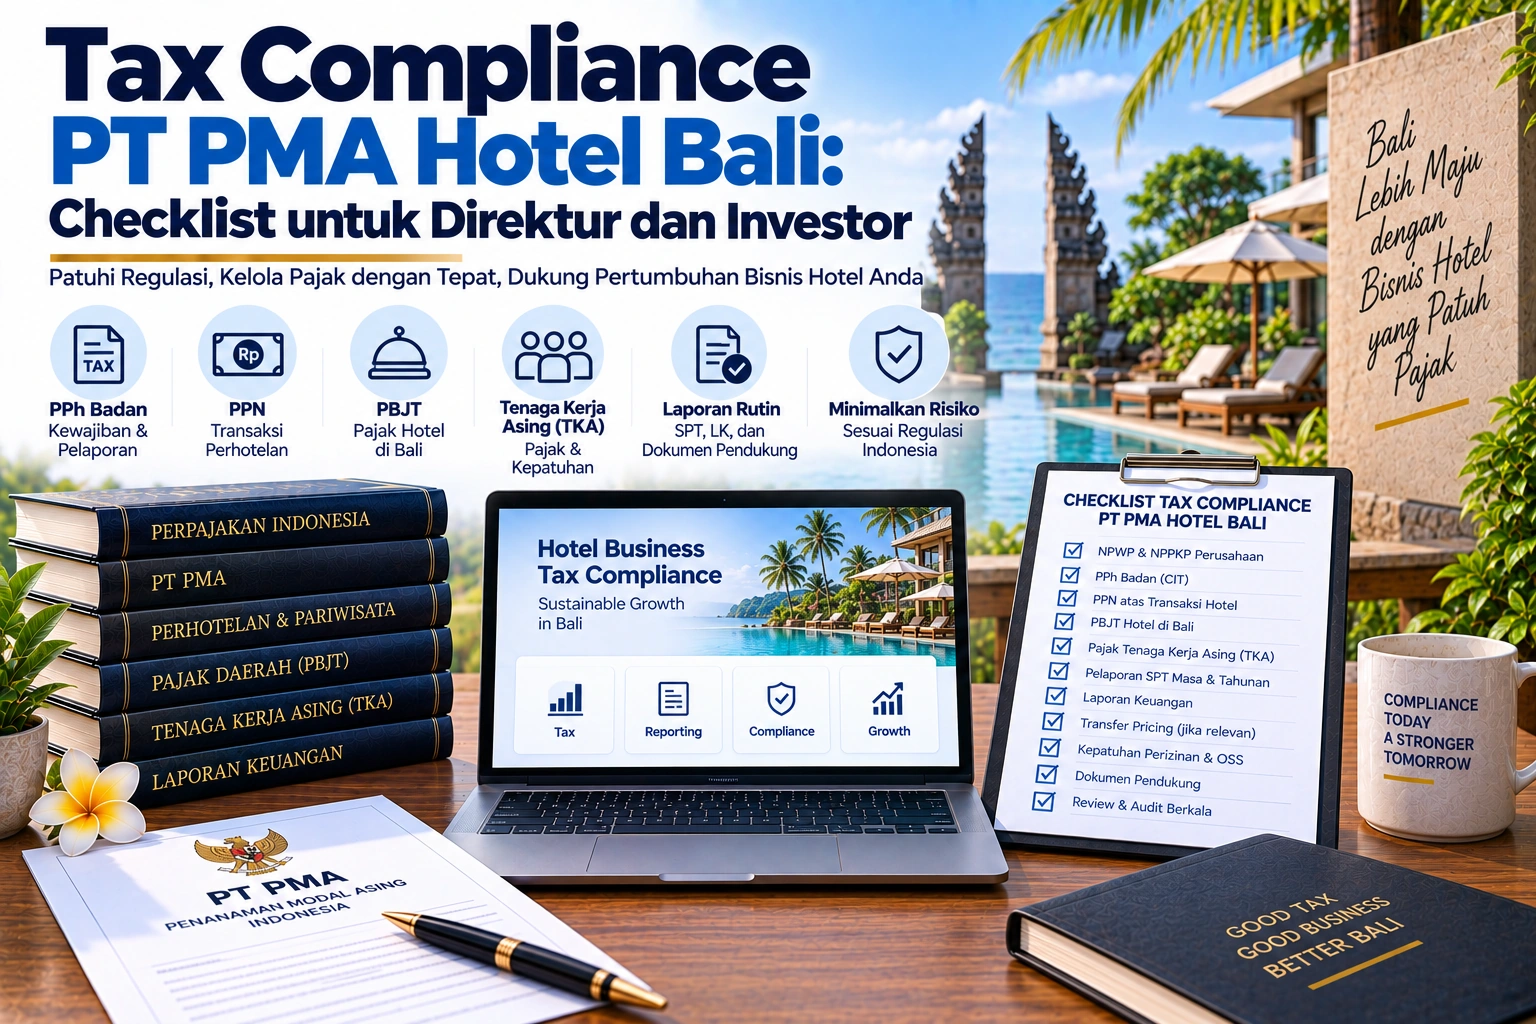
Matriks berikut dapat dipakai sebagai pemeriksaan awal bagi direktur, investor, dan finance sebelum menilai apakah compliance file perusahaan sudah cukup lengkap.
| Area | Data yang Perlu Dihubungkan | Pertanyaan Kontrol |
|---|---|---|
| Pembukuan & SPT | Buku besar, laporan keuangan, akun pajak | Apakah angka pajak dapat ditelusuri ke pembukuan? |
| Payroll | Payroll register, bonus, tunjangan, bukti potong | Apakah seluruh pembayaran kepada orang pribadi sudah diklasifikasikan? |
| Vendor | Kontrak, invoice, NPWP, jenis jasa | Apakah perlakuan pajak mengikuti penerima dan substansi transaksi? |
| PBJT | PMS, POS, OTA, settlement, working paper | Apakah pajak daerah dapat direkonsiliasi dengan transaksi hotel? |
| Pihak berelasi | Kontrak grup, invoice, pinjaman, management fee | Apakah transaksi mempunyai dasar dan dokumentasi yang dapat diuji? |
| Luar negeri | Kontrak, invoice, Form DGT atau SKD | Apakah ketentuan domestik dan P3B sudah diperiksa sebelum pembayaran? |
| Direktur WNA | Hari kehadiran, tempat tinggal, kontrak, penghasilan | Apakah status pajak pribadi dinilai terpisah dari PT PMA? |
| OSS | NIB, kegiatan usaha, lokasi, data investasi | Apakah data administrasi badan sesuai dengan kegiatan aktual? |
Implikasinya, satu SPT atau satu laporan keuangan tidak dapat menggantikan seluruh kontrol tersebut. Perusahaan membutuhkan jejak data yang membuat transaksi dapat ditelusuri dari operasional sampai pembukuan dan administrasi pajak.
Pisahkan status PT PMA dan status pajak direktur WNA
PT PMA dan direktur asing tidak boleh diperlakukan sebagai satu subjek yang sama.
Untuk direktur atau investor asing, PER-23/PJ/2025 menggunakan kriteria tempat tinggal, keberadaan lebih dari 183 hari dalam jangka waktu 12 bulan, atau niat bertempat tinggal di Indonesia dalam menentukan status subjek pajak orang pribadi dalam negeri. Karena itu, Indonesia 183 day tax rule Bali relevan untuk analisis orang pribadi, bukan sebagai satu-satunya tes untuk menentukan kewajiban badan PT PMA.
Bangun jembatan data operasional ke laporan pajak
Hotel mempunyai banyak sumber transaksi. Data kamar dapat berasal dari PMS, reservasi langsung, OTA, settlement gateway, bank, POS, atau sistem lain. Compliance yang baik harus mampu menjelaskan perpindahan angka dari sumber tersebut ke buku besar dan kertas kerja pajak.
Alur sederhana yang dapat digunakan adalah PMS atau POS → OTA atau settlement → bank → buku besar → kertas kerja pajak → SPT. Payroll, vendor, kontrak, transaksi shareholder, dan dokumen lintas negara perlu masuk ke alur yang relevan, bukan disimpan sebagai file terpisah tanpa rekonsiliasi.
1. Pembukuan dan SPT Tahunan Badan
SPT Tahunan merupakan hasil dari data perusahaan yang sudah ditutup dan direkonsiliasi. Karena itu, koreksi sebaiknya dimulai dari sumber transaksi dan pembukuan, bukan hanya dari formulir pelaporan.
Sebelum penyusunan SPT, finance perlu menelusuri pendapatan, biaya, aset, utang, transaksi shareholder, akun pajak, serta saldo bank. Untuk pelaporan tahunan, DJP menyatakan SPT Tahunan Wajib Pajak Badan disampaikan paling lama empat bulan setelah akhir Tahun Pajak.
Hotel dengan tahun buku yang tidak sama dengan tahun kalender perlu menggunakan akhir Tahun Pajak perusahaan sebagai dasar kalender pelaporan, bukan menyalin jadwal perusahaan lain.
2. Payroll dan PPh atas Penghasilan Orang Pribadi
Payroll hotel dapat mencakup gaji, lembur, bonus, tunjangan, pekerja tidak tetap, atau pembayaran lain kepada orang pribadi. Setiap komponen perlu dibaca berdasarkan karakter pembayaran dan penerimanya.
Untuk payroll, PMK 168 Tahun 2023 berlaku sebagai ketentuan pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi. Karena itu, payroll register, pembayaran bank, beban gaji di buku besar, dan administrasi pemotongan sebaiknya direkonsiliasi sebelum periode ditutup.
Kontrol ini juga membantu ketika hotel memiliki direktur WNA, tenaga ahli, pekerja harian, atau jenis pembayaran yang tidak selalu mempunyai perlakuan identik.
3. Vendor dan Pemotongan Pajak
Nama akun biaya tidak cukup untuk menentukan perlakuan pajak vendor. Kata seperti management, consultant, maintenance, marketing, atau contractor pada invoice belum menjelaskan seluruh karakter transaksinya.
Untuk vendor badan dalam negeri, DJP mencantumkan imbalan jasa teknik, jasa manajemen, jasa konsultan, dan jasa lain tertentu dalam kelompok objek PPh Pasal 23, sehingga finance perlu memeriksa pihak penerima dan substansi jasa sebelum menentukan perlakuan pemotongan.
Hotel dapat membuat vendor tax matrix yang mencatat nama vendor, pihak penerima, jenis jasa, kontrak, invoice, akun buku besar, serta perlakuan pajak yang digunakan. Matriks tersebut bukan pengganti analisis pajak, tetapi membantu mencegah perlakuan berbeda untuk transaksi yang sebenarnya serupa.
4. PBJT Hotel dan Pajak Daerah
Pajak pusat dan PBJT daerah harus dipisahkan dalam compliance map. Menyelesaikan administrasi melalui Coretax tidak otomatis menyelesaikan kewajiban pajak daerah hotel.
Untuk lapisan pajak daerah, PP Nomor 35 Tahun 2023 masih berlaku sebagai kerangka ketentuan umum Pajak Daerah dan Retribusi Daerah. Tarif, prosedur, kanal pelaporan, dan administrasi PBJT yang digunakan hotel tetap perlu diperiksa berdasarkan peraturan kabupaten atau kota lokasi usaha.
Dari sisi kontrol internal, pendapatan untuk kebutuhan PBJT sebaiknya dapat direkonsiliasi dengan PMS, OTA, POS, refund, deposit, settlement, dan rekening bank. Total kredit bank tidak sebaiknya langsung dipakai sebagai angka pajak tanpa memahami jenis transaksi di baliknya.
5. Transfer Pricing dan Transaksi Afiliasi
Transfer pricing hotel PT PMA menjadi penting ketika terdapat transaksi dengan shareholder, perusahaan grup, atau pihak lain yang mempunyai hubungan istimewa.
Jika hotel melakukan transaksi dengan shareholder atau perusahaan grup, PMK 172 Tahun 2023 menjadi kerangka yang berlaku untuk penerapan prinsip kewajaran dan kelaziman usaha dalam transaksi yang dipengaruhi hubungan istimewa.
Area yang perlu diperiksa dapat mencakup management fee, shareholder loan, bunga, royalti, jasa grup, reimbursement, atau transaksi antarafiliasi lainnya. Sebelum closing, finance sebaiknya menghubungkan kontrak, dasar perhitungan, bukti jasa atau manfaat, invoice, pembayaran, dan pencatatan buku besar.
Tujuannya bukan menganggap setiap transaksi afiliasi bermasalah, tetapi memastikan perusahaan dapat menjelaskan alasan bisnis, pihak yang terlibat, nilai transaksi, serta dokumentasinya.
6. Pembayaran ke Luar Negeri dan P3B
Pembayaran kepada vendor atau perusahaan grup di luar negeri memerlukan pemeriksaan tambahan sebelum menentukan perlakuan pajaknya. Jangan memakai tarif treaty hanya karena penerima memiliki alamat di negara yang mempunyai P3B dengan Indonesia.
Jika manfaat Persetujuan Penghindaran Pajak Berganda akan digunakan, PMK 112 Tahun 2025 mengatur tata cara penerapan P3B, termasuk Form DGT, Surat Keterangan Domisili, dan persyaratan penerapan manfaat treaty.
Untuk setiap pembayaran lintas negara, buat decision gate: siapa penerima penghasilan, apa substansi transaksinya, ketentuan domestik apa yang relevan, apakah P3B dapat diterapkan, dokumen apa yang tersedia, dan bagaimana pembayaran dicatat pada pembukuan.
Pendekatan ini lebih aman daripada memandang beneficial owner tax treaty Bali sebagai pekerjaan administratif untuk mengumpulkan satu dokumen saja.
7. Direktur WNA dan Aturan 183 Hari
Status direktur WNA perlu dianalisis terpisah dari status PT PMA dan dari status shareholder. Catat hari keberadaan di Indonesia, tempat tinggal, hubungan kerja atau penugasan, sumber penghasilan, serta dokumen relevan sebelum menentukan posisi pajaknya.
Perusahaan juga perlu menjaga agar pembayaran kepada direktur atau shareholder tidak tercampur tanpa dasar yang jelas antara gaji, reimbursement, pinjaman, dividen, atau transaksi perusahaan lainnya.
Bagi investor, pemisahan ini penting saat melakukan tax due diligence hotel Bali karena risiko perusahaan dan risiko pajak pribadi direktur tidak selalu berasal dari transaksi yang sama.
8. OSS dan Administrasi Penanaman Modal
Compliance pajak tidak sebaiknya diperiksa terpisah dari kondisi badan usaha. Data kegiatan, lokasi, identitas perusahaan, dan administrasi investasi perlu konsisten dengan operasi yang benar-benar dijalankan.
Dari sisi administrasi usaha, PP Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko berstatus berlaku. Pedoman pelaksanaannya juga telah diperbarui melalui Peraturan Menteri Investasi dan Hilirisasi/Kepala BKPM Nomor 5 Tahun 2025 yang berstatus berlaku dan mencabut Peraturan Menteri Investasi/Kepala BKPM Nomor 3, 4, dan 5 Tahun 2021.
Finance dan corporate administration sebaiknya mempunyai satu proses rekonsiliasi untuk memastikan informasi pada pembukuan, aset, kegiatan usaha, lokasi proyek, serta administrasi investasi tidak berkembang sebagai kumpulan data yang saling berbeda.
Kapan PT PMA Hotel Perlu Tax Due Diligence?
Review yang lebih dalam menjadi relevan ketika perusahaan menghadapi perubahan atau transaksi material. Beberapa trigger praktis adalah:
- investor baru akan masuk
- saham akan dialihkan
- hotel akan dibeli atau dijual
- struktur shareholder atau grup berubah
- terdapat utang atau transaksi material dengan pihak afiliasi
- management fee atau jasa lain dibayar ke luar negeri
- terdapat selisih yang belum terjelaskan antara operasional, bank, buku besar, dan SPT
- perusahaan menerima permintaan klarifikasi atau pengawasan pajak
- perusahaan akan melakukan restrukturisasi atau distribusi kepada shareholder
Tax due diligence sebaiknya dimulai dari transaksi dan dokumen perusahaan yang benar-benar ada. Checklist generik berguna untuk screening, tetapi tidak dapat menggantikan pemeriksaan kontrak, invoice, aliran dana, pembukuan, SPT, withholding, dan dokumentasi transaksi lintas negara.
Jika perusahaan membutuhkan dukungan untuk sisi administrasi dan pelaporan, Usman Tax menyediakan layanan pelaporan pajak hotel, rekonsiliasi laporan keuangan hotel, dan konsultasi pajak operasional hotel.
Kesimpulan
Tax compliance PT PMA hotel Bali merupakan kombinasi antara pembukuan yang dapat ditelusuri, payroll, vendor withholding, pajak daerah, transaksi pihak berelasi, pembayaran luar negeri, status pajak orang pribadi, dan administrasi badan usaha.
Bagi direktur dan investor, kontrol yang paling penting adalah kemampuan perusahaan menjawab lima pertanyaan untuk setiap transaksi material: transaksi apa yang terjadi, siapa para pihaknya, bagaimana dicatat, bagaimana diperlakukan untuk pajak, dan dokumen apa yang mendukung kesimpulan tersebut.
Semakin kompleks struktur investor, channel penjualan, vendor, karyawan, dan transaksi lintas negara, semakin penting membangun compliance file yang menghubungkan data operasional dengan bank, buku besar, kontrak, dan laporan pajak secara konsisten.
Perlu Review Tax Compliance PT PMA Hotel di Bali?
Jika pembukuan, payroll, vendor, PBJT, transaksi afiliasi, atau pembayaran luar negeri belum terhubung dalam satu compliance file, review dapat dimulai dari transaksi dan dokumen yang benar-benar digunakan perusahaan.
Usman Tax menyediakan layanan pajak dan akuntansi untuk bisnis hospitality di Bali. Konsultasi dapat digunakan untuk membahas area yang perlu diperiksa berdasarkan struktur perusahaan dan transaksi aktual.
FAQ – Tax Compliance PT PMA Hotel Bali
Apakah PT PMA hotel di Bali merupakan subjek pajak badan Indonesia?
Jika badan didirikan atau bertempat kedudukan di Indonesia, prinsip subjek pajak badan dalam negeri berlaku. Status asing shareholder tidak berarti badan PT PMA otomatis menjadi subjek pajak luar negeri.
Apakah aturan 183 hari menentukan pajak PT PMA?
Tidak. Kriteria 183 hari berada dalam analisis status subjek pajak orang pribadi. Status PT PMA dan status direktur atau investor WNA perlu diperiksa secara terpisah.
Apakah semua pembayaran vendor hotel dikenakan PPh Pasal 23?
Tidak dapat digeneralisasi. Perlakuan perlu ditentukan dari pihak penerima, jenis penghasilan, substansi jasa, dan ketentuan yang berlaku untuk transaksi tersebut.
Apakah PBJT hotel dilaporkan melalui Coretax DJP?
PBJT merupakan pajak daerah, sedangkan Coretax adalah sistem administrasi pajak pusat DJP. Mekanisme PBJT perlu mengikuti pemerintah daerah yang berwenang sesuai lokasi hotel.
Kapan transfer pricing perlu diperiksa pada hotel PT PMA?
Ketika terdapat transaksi yang dipengaruhi hubungan istimewa, misalnya transaksi dengan shareholder atau perusahaan grup. Jenis transaksi, dokumentasi, dan kewajiban spesifik perlu dinilai berdasarkan kondisi aktual.
Apakah pembayaran management fee ke luar negeri bisa langsung memakai tax treaty?
Tidak sebaiknya otomatis. Periksa jenis penghasilan, pihak penerima, ketentuan domestik, P3B yang relevan, serta persyaratan dokumen dan substansi sebelum menggunakan manfaat treaty.
Rujukan & Referensi
- Ketentuan terbaru penentuan subjek pajak dalam negeri dan luar negeri — pajak.go.id
- Ketentuan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi — jdih.kemenkeu.go.id
- Panduan resmi DJP mengenai PPh Pasal 23 — pajak.go.id
- Ketentuan transaksi yang dipengaruhi hubungan istimewa — jdih.kemenkeu.go.id
- Ketentuan penerapan Persetujuan Penghindaran Pajak Berganda — jdih.kemenkeu.go.id
- Batas waktu pelaporan SPT menurut DJP — pajak.go.id
- Ketentuan umum pajak daerah dan retribusi daerah — jdih.kemenkeu.go.id
- Peraturan perizinan berusaha berbasis risiko yang berlaku — jdih.bkpm.go.id
- Pedoman OSS dan fasilitas penanaman modal tahun 2025 — jdih.bkpm.go.id
- Layanan pelaporan pajak hotel Bali dari Usman Tax — usmantax.co.id
- Layanan konsultan pajak hotel dan villa Bali dari Usman Tax — usmantax.co.id
- Panduan administrasi Coretax untuk bisnis hotel Bali — usmantax.co.id